什么是菲律宾个人所得税计算器?
本计算器适用于菲律宾,采用BIR TRAIN税法(《加速与包容性税制改革法案》,Tax Reform for Acceleration and Inclusion,所列税率自2023年起生效)规定的累进个人所得税税率。它可以估算你应税收入对应的年度应纳所得税——即在扣除各项可抵扣项和免税额之后所剩的收入金额。其中,年度应税收入的前₱250,000免征所得税。请注意,这是菲律宾的本地税制,与中国大陆的个人所得税规则完全不同,仅供在菲律宾有收入的人士参考。
如何使用
请输入以菲律宾比索(₱)计算的年度应税收入。该金额应已扣除各项强制性社保缴款(SSS、PhilHealth、Pag-IBIG)及其他可抵扣项,因为所得税是按净应税收入计算的。计算器会返回你的年度应纳税额、税后净收入、实际税率,以及所在税级的边际税率。
计算公式详解
菲律宾采用累进分级税制。每个税级都设有固定的基础税额,再对超过该税级起征点的部分按边际税率征税:
$$\text{应纳税额} = \text{基础税额} + \text{税率} \times (\text{收入} - \text{起征点})$$
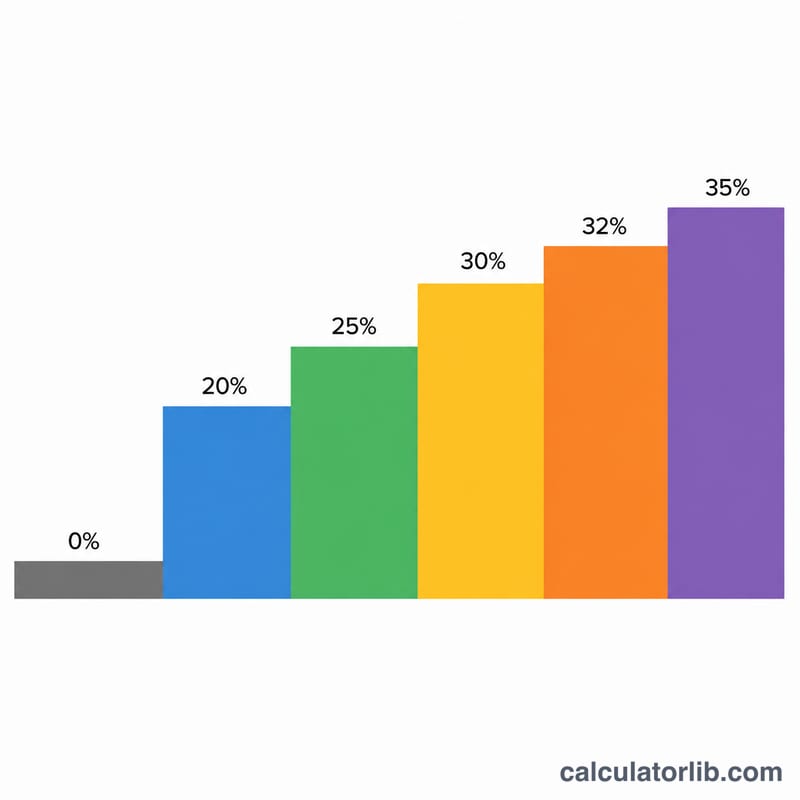
2023年的税级划分如下:₱250,000及以下 → 0%;₱250,001–400,000 → 超出₱250,000部分的15%;₱400,001–800,000 → ₱22,500 + 超出₱400,000部分的20%;₱800,001–2,000,000 → ₱102,500 + 超出₱800,000部分的25%;₱2,000,001–8,000,000 → ₱402,500 + 超出₱2,000,000部分的30%;超过₱8,000,000 → ₱2,202,500 + 超出₱8,000,000部分的35%。
实例演算
假设你的年度应税收入为₱500,000,落在₱400,001–800,000这一税级。
$$\text{应纳税额} = \text{₱}22{,}500 + 20\% \times (\text{₱}500{,}000 - \text{₱}400{,}000) = \text{₱}22{,}500 + \text{₱}20{,}000 = \text{₱}42{,}500$$
你的实际税率为 \(42{,}500 \div 500{,}000 = 8.5\%\),边际税率为20%。
收入与就业:菲律宾
世界银行数据:菲律宾的平均收入和失业率,并与世界比较,可作为您在上方输入数值的参考。
- 人均GNI 2025
- 4,850美元
- 人均GDP(PPP) 2025
- 12,577国际元
- 世界:25,704
- 失业率 2025
- 2.2%
- 世界:4.8%
最近变化 上升 +8.5% 2025年:4,850美元,2024年为4,470美元。 此变化由 CalculatorLib 根据两个已公布的数字计算。
2025年,菲律宾人均国民总收入为每年4,850美元,约合每月404美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(国际元) | 失业率 |
|---|---|---|---|
| 2025 | 4,850 | 12,577 | 2.2% |
| 2024 | 4,470 | 11,814 | 2.2% |
| 2023 | 4,320 | 10,995 | 2.2% |
| 2022 | 4,010 | 10,130 | 2.6% |
| 2021 | 3,570 | 8,858 | 3.4% |
| 2020 | 3,350 | 8,238 | 2.5% |
| 2019 | 3,760 | 8,924 | 2.2% |
| 2018 | 3,610 | 8,358 | 2.3% |
| 2017 | 3,440 | 7,774 | 2.6% |
| 2016 | 3,350 | 7,383 | 2.7% |
人均GNI(阿特拉斯法)是经济中全部收入的平均值,并非典型工资;PPP美元已按当地物价调整。
菲律宾与其他国家
人均 GNI(现价美元,图表集法)— 各国最新公布的年份。
- 美国 88,810美元 (2025)
- 法国 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 韩国 37,880美元 (2025)
- 沙特阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄罗斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中国 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 菲律宾 4,850美元 (2025)
- 印度 2,760美元 (2025)
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2025 数据更新于 2026-10-18 · 最新
来源: The World Bank Group CC BY 4.0
月度数值由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常见问题
前₱250,000真的免税吗? 是的。根据TRAIN税法,年度应税收入在₱250,000及以下的部分,所得税为零。
是否已包含SSS、PhilHealth和Pag-IBIG? 没有——这些属于在计算应税收入之前需要先扣除的项目。请填入扣除这些项目之后的收入数额。
本计算器适用于雇员还是自雇人士? 这套累进税率适用于工薪收入者,以及未选择8%统一税率的自雇人士和专业人士。无论你属于哪种情况,建议都向税务专业人士或BIR(菲律宾税务局)核实你的具体情况。