菲律賓所得稅試算器是什麼?
本試算器專為菲律賓稅制設計,採用 BIR TRAIN 稅法(Tax Reform for Acceleration and Inclusion,加速與包容稅改方案,自 2023 年起適用的稅率)的累進所得稅級距。它能估算你應稅所得的年度應繳所得稅——也就是扣除各項可抵減項目與免稅額後的所得金額。年度應稅所得的前 ₱250,000 部分免徵所得稅。請注意,這是菲律賓專屬的稅制,若你身處台灣或其他地區,當地的所得稅規定與級距並不相同。
使用方式
請以菲律賓披索(₱)輸入你的年度應稅所得。這個金額應已扣除強制性提撥(SSS、PhilHealth、Pag-IBIG)及其他可抵減項目,因為所得稅是以淨應稅所得為計算基礎。試算器會回傳你的年度應繳稅額、稅後淨收入、有效稅率,以及你所屬級距的邊際稅率。
計算公式說明
菲律賓採用累進級距制。每一級距都有一筆固定的基礎稅額,再加上僅針對超過級距下限部分所適用的邊際稅率:
$$\text{稅額} = \text{基礎稅額} + \text{稅率} \times (\text{所得} - \text{級距下限})$$
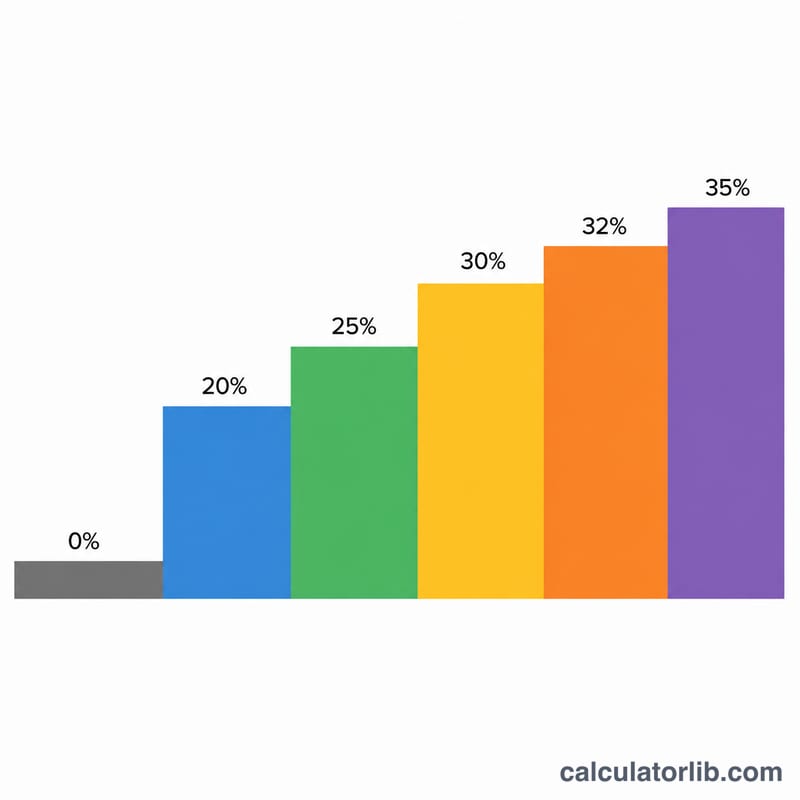
2023 年的級距如下:₱250,000 以下 → 0%;₱250,001–400,000 → 超過 ₱250,000 部分課 15%;₱400,001–800,000 → ₱22,500 加上超過 ₱400,000 部分課 20%;₱800,001–2,000,000 → ₱102,500 加上超過 ₱800,000 部分課 25%;₱2,000,001–8,000,000 → ₱402,500 加上超過 ₱2,000,000 部分課 30%;超過 ₱8,000,000 → ₱2,202,500 加上超過 ₱8,000,000 部分課 35%。
實際範例
假設你的年度應稅所得為 ₱500,000,落在 ₱400,001–800,000 這個級距。 $$\text{稅額} = 22{,}500 + 20\% \times (500{,}000 - 400{,}000) = 22{,}500 + 20{,}000 = 42{,}500$$ 你的有效稅率為 \(42{,}500 \div 500{,}000 = 8.5\%\),而邊際稅率則是 20%。
收入與就業:菲律賓
世界銀行資料:菲律賓的平均收入與失業率,並與世界比較,可作為您在上方輸入數值的參考。
- 人均GNI 2025
- 4,850美元
- 人均GDP(PPP) 2025
- 12,577國際元
- 世界:25,704
- 失業率 2025
- 2.2%
- 世界:4.8%
最近變化 上升 +8.5% 2025年:4,850美元,2024年為4,470美元。 此變化由 CalculatorLib 根據兩個已公布的數字計算。
2025年,菲律賓人均國民所得毛額為每年4,850美元,約合每月404美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(國際元) | 失業率 |
|---|---|---|---|
| 2025 | 4,850 | 12,577 | 2.2% |
| 2024 | 4,470 | 11,814 | 2.2% |
| 2023 | 4,320 | 10,995 | 2.2% |
| 2022 | 4,010 | 10,130 | 2.6% |
| 2021 | 3,570 | 8,858 | 3.4% |
| 2020 | 3,350 | 8,238 | 2.5% |
| 2019 | 3,760 | 8,924 | 2.2% |
| 2018 | 3,610 | 8,358 | 2.3% |
| 2017 | 3,440 | 7,774 | 2.6% |
| 2016 | 3,350 | 7,383 | 2.7% |
人均GNI(阿特拉斯法)是經濟中全部所得的平均值,並非典型薪資;PPP美元已依當地物價調整。
菲律賓與其他國家
人均 GNI(現價美元,圖表集法)— 各國最新公布的年份。
- 美國 88,810美元 (2025)
- 法國 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 南韓 37,880美元 (2025)
- 沙烏地阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄羅斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中國 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 菲律賓 4,850美元 (2025)
- 印度 2,760美元 (2025)
各列的年份可能不同:每個數字都標註其所屬年份。所有國家使用同一項世界銀行指標。
最新數據:2025 資料更新於 2026-10-18 · 最新
來源: The World Bank Group CC BY 4.0
月度數值由CalculatorLib根據這些資料計算。
來源詳情與統計方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常見問題
前 ₱250,000 真的完全免稅嗎?是的。依 TRAIN 稅法,年度應稅所得在 ₱250,000 以下者,所得稅為零。
這有包含 SSS、PhilHealth 與 Pag-IBIG 嗎?沒有——這些屬於可抵減項目,必須在計算應稅所得之前先行扣除。請輸入已扣除這些項目後的所得金額。
這適用於受僱者還是自營業者?這套累進稅率適用於領取薪資報酬者,以及未選擇 8% 單一稅率的自營業者/專業人士。針對你的個別情況,請務必向稅務專業人士或 BIR 確認。