這個計算機能做什麼
本工具專為馬來西亞稅務居民設計,協助試算 2024 課稅年度(YA2024)的個人所得稅,相關稅務由馬來西亞內陸稅收局(LHDN)負責徵收。計算方式會套用居民適用的累進稅率級距,扣除你的個人寬減額,並在應稅所得不超過 RM35,000 時自動計入 RM400 的稅務回扣。本工具預設你具備稅務居民身分;非居民一律以 30% 統一稅率課稅,不在試算範圍內。請注意,這是馬來西亞當地的稅制,與台灣的綜合所得稅規定不同,僅適用於在馬國有稅務責任的人士。
使用方法
輸入你的全年總收入、EPF(公積金)或核准基金的繳款額(寬減上限為 RM4,000)、其他你符合資格的寬減項目(生活方式、醫療、教育等),以及你的婚姻狀況。系統會自動套用 RM9,000 的個人寬減額;若你扶養無收入的配偶,還可再加 RM4,000。
計算公式說明
第一步:應稅所得 = 全年收入 − 寬減額總和。接著套用 YA2024 居民累進稅率級距:首 RM5,000 為 0%;接下來 RM15,000 課 1%;再 RM15,000 課 3%;再 RM15,000 課 6%;再 RM20,000 課 11%;再 RM30,000 課 19%;再 RM300,000 課 25%;更高級距則分別適用 26%、28% 與 30%。最後,當應稅所得 ≤ RM35,000 時,可扣除 RM400 稅務回扣(已婚者為 RM800)。
$$\begin{gathered} \text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ if } C \le 35000 \end{aligned} \right. \end{gathered}$$
實際試算範例
假設一位單身納稅人年收入為 RM60,000,EPF 繳款 RM4,000。寬減額 = RM9,000 + RM4,000 = RM13,000,因此應稅所得 = RM47,000。稅額 = 0 +(15,000×1%)+(15,000×3%)+(12,000×6%)= 150 + 450 + 720 = RM1,320。由於應稅所得超過 RM35,000,無法享有回扣,故應繳稅額為 RM1,320。
$$\text{寬減額} = 9000 + 4000 = 13000$$$$\text{應稅所得} = 60000 - 13000 = 47000$$$$\text{稅額} = 0 + (15000 \times 1\%) + (15000 \times 3\%) + (12000 \times 6\%) = 150 + 450 + 720 = 1320$$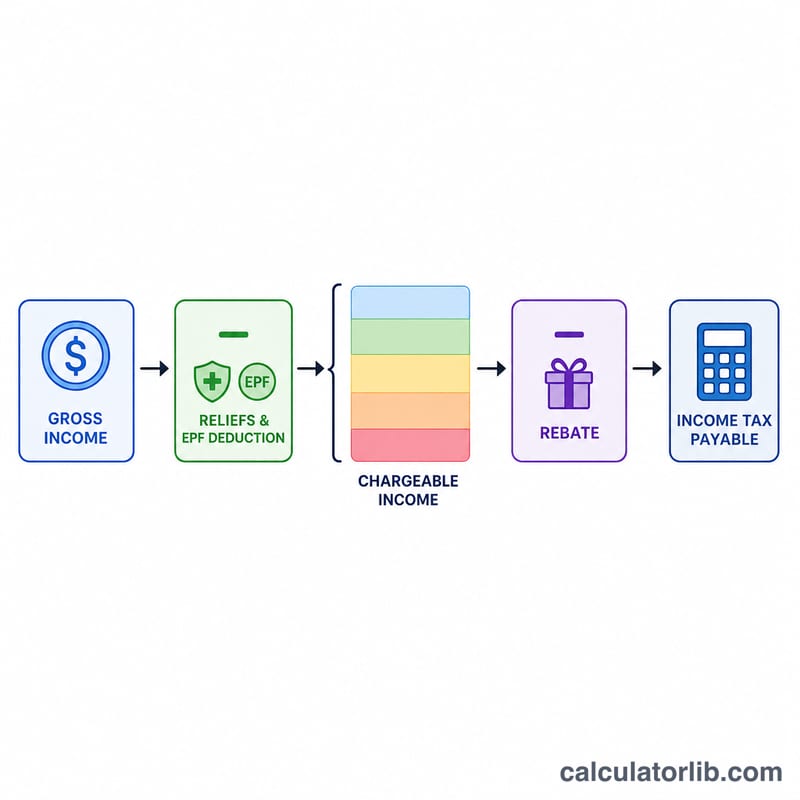
YA2024 居民稅率表
以下為馬來西亞稅務居民在評稅年度(YA)2024 適用的累進所得稅率,由 LHDN 負責管理。這些稅率適用於應課稅所得(扣除寬減後的所得),以馬來西亞令吉(RM)計算。非居民適用不同規則,不在此範圍內。
| 應課稅所得級距(RM) | 稅率 | 該級距稅額(RM) | 級距上限累計稅額(RM) |
|---|---|---|---|
| 0 – 5,000 | 0% | 0 | 0 |
| 5,001 – 20,000 | 1% | 150 | 150 |
| 20,001 – 35,000 | 3% | 450 | 600 |
| 35,001 – 50,000 | 6% | 900 | 1,500 |
| 50,001 – 70,000 | 11% | 2,200 | 3,700 |
| 70,001 – 100,000 | 19% | 5,700 | 9,400 |
| 100,001 – 400,000 | 25% | 75,000 | 84,400 |
| 400,001 – 600,000 | 26% | 52,000 | 136,400 |
| 600,001 – 2,000,000 | 28% | 392,000 | 528,400 |
| 2,000,000 以上 | 30% | 超出 2,000,000 部分的 30% | 528,400 + 超出部分的 30% |
要計算某應課稅所得的稅額,先取前一級距上限的累計稅額,再加上本級距稅率乘以超出本級距下限的金額。應課稅所得不超過 RM35,000 的居民個人,還可獲得 RM400 的退稅,並從計算出的稅額中扣除。
不同所得水準的應繳稅額
假設條件:單身馬來西亞居民,享有 RM9,000 個人寬減及 RM4,000 EPF 寬減(合計 RM13,000),且無其他寬減。應課稅所得 = 總收入 − 13,000。RM400 退稅僅適用於應課稅所得為 RM35,000 或以下的情況。所有金額以 RM 計,並採用 YA2024 居民稅率。
| 總收入 | 應課稅所得 | 退稅前稅額 | 退稅 | 應繳稅額 | 有效稅率(稅額 ÷ 總收入) |
|---|---|---|---|---|---|
| 40,000 | 27,000 | 360 | 400 | 0 | 0.00% |
| 60,000 | 47,000 | 1,320 | 0 | 1,320 | 2.20% |
| 100,000 | 87,000 | 6,930 | 0 | 6,930 | 6.93% |
| 200,000 | 187,000 | 31,150 | 0 | 31,150 | 15.58% |
各列計算方式
- RM40,000:應課稅所得為 40,000 − 13,000 = 27,000。稅額 = 150 + (27,000 − 20,000) × 3% = 150 + 210 = 360。由於 27,000 ≤ 35,000,適用 400 的退稅,因此應繳稅額為 0(退稅不會透過此計算產生退款)。
- RM60,000:應課稅所得為 47,000。稅額 = 600 + (47,000 − 35,000) × 6% = 600 + 720 = 1,320。無退稅。
- RM100,000:應課稅所得為 87,000。稅額 = 3,700 + (87,000 − 70,000) × 19% = 3,700 + 3,230 = 6,930。
- RM200,000:應課稅所得為 187,000。稅額 = 9,400 + (187,000 − 100,000) × 25% = 9,400 + 21,750 = 31,150。有效稅率 = 31,150 ÷ 200,000 = 15.575%,顯示為 15.58%。
若您申報其他寬減(例如生活方式、醫療、教育,或配偶及子女寬減),或 EPF 供款金額不同,實際結果會有所差異。請在計算器的寬減欄位中輸入這些項目。
關鍵術語:應課稅所得、寬減與退稅
- 稅務居民
- 就馬來西亞所得稅而言,若個人在某一曆年於馬來西亞境內居住達 182 天或以上,通常即為該年度的居民(針對較短停留期間,亦有其他判定條件,並與相鄰年度相關)。居民適用累進稅率,並可申請寬減與退稅。
- 評稅年度(YA)
- 所得被評估課稅的稅務年度。對個人而言,YA2024 涵蓋 2024 年 1 月 1 日至 12 月 31 日這一曆年內賺取的所得,申報表於 2025 年提交。
- 總收入(毛收入)
- 來自所有應課稅來源的收入,例如受僱所得、營業所得、租金與利息,在扣除任何寬減之前計算。免稅所得不計入。
- 寬減
- 從總收入中扣除、以計算應課稅所得的固定或設有上限的金額。例如 RM9,000 個人寬減及 EPF 寬減。寬減會減少應被課稅的所得。
- 應課稅所得
- 總收入減去寬減及可扣除項目後的金額。累進稅率表即適用於此金額。在本計算器中:所得 − 9,000 − min(EPF, 4,000) − 其他寬減。
- 退稅與寬減的差別
- 寬減會降低應被課稅的所得,因此其價值取決於您的稅率。退稅則是直接從計算出的稅額中逐令吉扣除。應課稅所得為 RM35,000 或以下時,適用 RM400 退稅。
- EPF 寬減
- 就強制性供款至僱員公積金(EPF)(及經核准計劃)所給予的寬減,在本計算器中 YA2024 的上限為 RM4,000。超過此上限的供款,在此不會提供額外寬減。
- 累進稅制
- 較高段所得適用較高稅率的制度。每一稅率僅適用於落在該級距內的應課稅所得部分,而非全部金額。
- 有效稅率與邊際稅率
- 邊際稅率是您下一令吉應課稅所得所適用的稅率(即您所達到的最高級距)。有效稅率是應繳稅額總額除以收入(此處為總收入)的結果,在累進制度下必定低於邊際稅率。
- LHDN
- Lembaga Hasil Dalam Negeri,即馬來西亞內陸稅務局,負責管理及徵收所得稅的機構。官方規則與申報資訊載於其網站。
本計算器僅提供 YA2024 的一般估算,並非專業稅務建議。請向 LHDN 或合資格稅務顧問查核您自身的情況。
收入與就業:馬來西亞
世界銀行資料:馬來西亞的平均收入與失業率,並與世界比較,可作為您在上方輸入數值的參考。
- 人均GNI 2025
- 12,380美元
- 人均GDP(PPP) 2025
- 41,498國際元
- 世界:25,704
- 失業率 2025
- 3.8%
- 世界:4.8%
最近變化 上升 +6.3% 2025年:12,380美元,2024年為11,650美元。 此變化由 CalculatorLib 根據兩個已公布的數字計算。
2025年,馬來西亞人均國民所得毛額為每年12,380美元,約合每月1,032美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(國際元) | 失業率 |
|---|---|---|---|
| 2025 | 12,380 | 41,498 | 3.8% |
| 2024 | 11,650 | 38,836 | 3.8% |
| 2023 | 11,700 | 36,497 | 3.9% |
| 2022 | 11,620 | 34,414 | 3.9% |
| 2021 | 10,520 | 29,823 | 4.6% |
| 2020 | 10,110 | 27,475 | 4.5% |
| 2019 | 10,750 | 28,934 | 3.3% |
| 2018 | 10,200 | 27,794 | 3.3% |
| 2017 | 9,560 | 26,416 | 3.4% |
| 2016 | 9,800 | 25,286 | 3.4% |
人均GNI(阿特拉斯法)是經濟中全部所得的平均值,並非典型薪資;PPP美元已依當地物價調整。
馬來西亞與其他國家
人均 GNI(現價美元,圖表集法)— 各國最新公布的年份。
- 美國 88,810美元 (2025)
- 法國 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 南韓 37,880美元 (2025)
- 沙烏地阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄羅斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中國 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 馬來西亞 12,380美元 (2025)
- 越南 4,970美元 (2025)
- 印度 2,760美元 (2025)
各列的年份可能不同:每個數字都標註其所屬年份。所有國家使用同一項世界銀行指標。
最新數據:2025 資料更新於 2026-10-18 · 最新
來源: The World Bank Group CC BY 4.0
月度數值由CalculatorLib根據這些資料計算。
來源詳情與統計方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常見問題
EPF 寬減真的有上限嗎?是的——YA2024 的 EPF 加上人壽保險寬減合計上限為 RM4,000。
誰可以享有 RM400 稅務回扣?應稅所得在 RM35,000 以內的稅務居民;若扶養無收入的配偶,可再多 RM400。
這個結果是官方數字嗎?不是。本試算僅供規劃參考,實際稅額請務必向 LHDN 或專業稅務顧問確認。