Công Cụ Này Làm Gì
Công cụ này ước tính thuế thu nhập cá nhân dành cho cư dân thuế tại Malaysia trong Năm Đánh Thuế 2024 (YA2024), do cơ quan thuế LHDN (Cục Thuế Nội Địa Malaysia) quản lý. Công cụ áp dụng biểu thuế lũy tiến dành cho cư dân, trừ đi các khoản giảm trừ cá nhân của bạn và áp dụng khoản hoàn thuế RM400 khi thu nhập chịu thuế không vượt quá RM35.000. Công cụ giả định bạn là cư dân thuế; người không phải cư dân bị đánh thuế cố định 30% và không nằm trong phạm vi tính toán này. Lưu ý: đây là quy định riêng của Malaysia, khác với cách tính thuế thu nhập cá nhân (TNCN) ở Việt Nam, vì vậy chỉ phù hợp nếu bạn có thu nhập và cư trú thuế tại Malaysia.
Cách Sử Dụng
Nhập tổng thu nhập cả năm, khoản đóng góp EPF hoặc quỹ được phê duyệt (mức giảm trừ tối đa RM4.000), các khoản giảm trừ khác mà bạn đủ điều kiện (lối sống, y tế, giáo dục, v.v.) cùng tình trạng hôn nhân. Khoản giảm trừ cá nhân mặc định RM9.000 sẽ được áp dụng tự động, cộng thêm RM4.000 nếu bạn có vợ/chồng không có thu nhập.
Giải Thích Công Thức
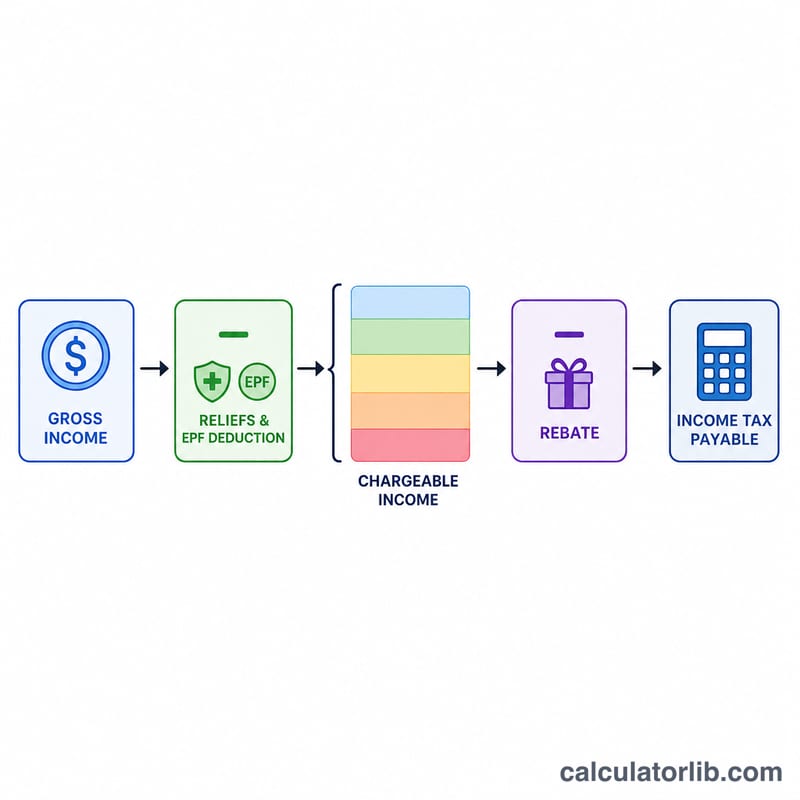
Trước tiên, thu nhập chịu thuế = thu nhập năm − tổng các khoản giảm trừ. Sau đó áp dụng lũy tiến theo các bậc thuế dành cho cư dân của YA2024: 0% cho RM5.000 đầu tiên; 1% cho RM15.000 tiếp theo; 3% cho RM15.000 tiếp theo; 6% cho RM15.000 tiếp theo; 11% cho RM20.000 tiếp theo; 19% cho RM30.000 tiếp theo; 25% cho RM300.000 tiếp theo; và 26%, 28%, 30% cho các bậc cao hơn. Cuối cùng, khoản hoàn thuế RM400 (RM800 nếu đã kết hôn) được trừ đi khi thu nhập chịu thuế ≤ RM35.000.
$$\text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate}$$ $$\text{trong đó}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ nếu } C \le 35000 \end{aligned} \right.$$
Ví Dụ Minh Họa
Một người nộp thuế độc thân có thu nhập RM60.000 với RM4.000 EPF. Các khoản giảm trừ = \(9000 + 4000 = 13000\) RM, nên thu nhập chịu thuế = RM47.000. Thuế:
$$\text{Thuế} = 0 + (15000 \times 1\%) + (15000 \times 3\%) + (12000 \times 6\%) = 150 + 450 + 720 = 1320 \text{ RM}$$Thu nhập chịu thuế vượt RM35.000 nên không được hoàn thuế — số thuế phải nộp là RM1.320.
Bảng thuế suất thu nhập cá nhân cư trú YA2024
Đây là các mức thuế suất lũy tiến đối với thu nhập cá nhân áp dụng cho cá nhân cư trú tại Malaysia trong Năm tính thuế (YA) 2024, do LHDN quản lý. Các mức này áp dụng cho thu nhập chịu thuế (thu nhập sau khi trừ các khoản giảm trừ), tính bằng ringgit Malaysia (RM). Cá nhân không cư trú chịu thuế theo quy định khác và không được đề cập ở đây.
| Khoảng thu nhập chịu thuế (RM) | Thuế suất | Thuế trên khoảng này (RM) | Thuế lũy kế tại giới hạn trên của khoảng (RM) |
|---|---|---|---|
| 0 – 5,000 | 0% | 0 | 0 |
| 5,001 – 20,000 | 1% | 150 | 150 |
| 20,001 – 35,000 | 3% | 450 | 600 |
| 35,001 – 50,000 | 6% | 900 | 1,500 |
| 50,001 – 70,000 | 11% | 2,200 | 3,700 |
| 70,001 – 100,000 | 19% | 5,700 | 9,400 |
| 100,001 – 400,000 | 25% | 75,000 | 84,400 |
| 400,001 – 600,000 | 26% | 52,000 | 136,400 |
| 600,001 – 2,000,000 | 28% | 392,000 | 528,400 |
| Trên 2,000,000 | 30% | 30% phần vượt quá 2,000,000 | 528,400 + 30% phần vượt quá |
Để tính thuế cho một mức thu nhập chịu thuế nhất định, lấy số thuế lũy kế tại mức trên cùng của khoảng liền trước rồi cộng với thuế suất của khoảng đó nhân với phần thu nhập vượt quá ngưỡng dưới của khoảng. Cá nhân cư trú có thu nhập chịu thuế từ RM35,000 trở xuống còn được giảm RM400, khoản này được trừ vào số thuế đã tính.
Thuế phải nộp ở các mức thu nhập khác nhau
Giả định: một cá nhân độc thân cư trú tại Malaysia có khoản giảm trừ cá nhân RM9,000 và khoản giảm trừ EPF RM4,000 (tổng cộng RM13,000), không có khoản giảm trừ nào khác. Thu nhập chịu thuế = tổng thu nhập − 13,000. Khoản giảm RM400 chỉ áp dụng khi thu nhập chịu thuế từ RM35,000 trở xuống. Tất cả số liệu tính bằng RM và sử dụng thuế suất cư trú YA2024.
| Tổng thu nhập | Thu nhập chịu thuế | Thuế trước khi giảm | Khoản giảm | Thuế phải nộp | Thuế suất hiệu dụng (thuế ÷ tổng thu nhập) |
|---|---|---|---|---|---|
| 40,000 | 27,000 | 360 | 400 | 0 | 0.00% |
| 60,000 | 47,000 | 1,320 | 0 | 1,320 | 2.20% |
| 100,000 | 87,000 | 6,930 | 0 | 6,930 | 6.93% |
| 200,000 | 187,000 | 31,150 | 0 | 31,150 | 15.58% |
Cách tính từng dòng
- RM40,000: thu nhập chịu thuế 40,000 − 13,000 = 27,000. Thuế = 150 + (27,000 − 20,000) × 3% = 150 + 210 = 360. Khoản giảm 400 được áp dụng vì 27,000 ≤ 35,000, nên thuế phải nộp là 0 (khoản giảm không thể tạo ra số tiền hoàn lại trong phép tính này).
- RM60,000: thu nhập chịu thuế 47,000. Thuế = 600 + (47,000 − 35,000) × 6% = 600 + 720 = 1,320. Không có khoản giảm.
- RM100,000: thu nhập chịu thuế 87,000. Thuế = 3,700 + (87,000 − 70,000) × 19% = 3,700 + 3,230 = 6,930.
- RM200,000: thu nhập chịu thuế 187,000. Thuế = 9,400 + (187,000 − 100,000) × 25% = 9,400 + 21,750 = 31,150. Thuế suất hiệu dụng = 31,150 ÷ 200,000 = 15.575%, hiển thị là 15.58%.
Kết quả thực tế có thể khác nếu bạn yêu cầu thêm các khoản giảm trừ (ví dụ giảm trừ sinh hoạt, y tế, giáo dục, vợ/chồng và con cái) hoặc có mức đóng EPF khác. Hãy nhập các khoản đó vào ô giảm trừ của máy tính.
Thuật ngữ chính: Thu nhập chịu thuế, Giảm trừ và Khoản giảm thuế
- Cá nhân cư trú về thuế
- Theo thuế thu nhập cá nhân Malaysia, một cá nhân thường được coi là cư trú trong một năm nếu có mặt tại Malaysia từ 182 ngày trở lên trong năm dương lịch (cũng có các tiêu chí khác dành cho thời gian lưu trú ngắn hơn liên kết với các năm liền kề). Cá nhân cư trú chịu thuế theo biểu thuế suất lũy tiến và có thể yêu cầu các khoản giảm trừ và khoản giảm thuế.
- Năm tính thuế (YA)
- Năm mà thu nhập được tính thuế. Đối với cá nhân, YA2024 bao gồm thu nhập phát sinh trong năm dương lịch từ 1 tháng 1 đến 31 tháng 12 năm 2024, với tờ khai được nộp trong năm 2025.
- Tổng thu nhập (gộp)
- Thu nhập từ mọi nguồn chịu thuế, chẳng hạn như tiền lương, kinh doanh, tiền thuê và tiền lãi, trước khi trừ bất kỳ khoản giảm trừ nào. Thu nhập được miễn thuế không được tính.
- Giảm trừ (Relief)
- Một khoản cố định hoặc có giới hạn được trừ khỏi tổng thu nhập để xác định thu nhập chịu thuế. Ví dụ là khoản giảm trừ cá nhân RM9,000 và giảm trừ EPF. Giảm trừ làm giảm phần thu nhập bị đánh thuế.
- Thu nhập chịu thuế
- Tổng thu nhập trừ đi các khoản giảm trừ và khấu trừ được phép. Đây là số tiền áp dụng bảng thuế suất lũy tiến. Trong máy tính này: thu nhập − 9,000 − min(EPF, 4,000) − các khoản giảm trừ khác.
- Khoản giảm thuế (Rebate) so với giảm trừ (Relief)
- Giảm trừ làm giảm phần thu nhập bị đánh thuế, nên giá trị của nó phụ thuộc vào thuế suất của bạn. Khoản giảm thuế được trừ trực tiếp vào số thuế đã tính, tính theo từng ringgit. Khoản giảm RM400 áp dụng khi thu nhập chịu thuế từ RM35,000 trở xuống.
- Giảm trừ EPF
- Khoản giảm trừ cho các khoản đóng bắt buộc vào Quỹ Tiết kiệm Hưu trí Nhân viên (Employees Provident Fund) và các chương trình được phê duyệt, giới hạn RM4,000 trong máy tính này cho YA2024. Phần đóng vượt quá mức trần này không được giảm trừ thêm tại đây.
- Thuế lũy tiến
- Hệ thống trong đó phần thu nhập cao hơn chịu thuế suất cao hơn. Mỗi thuế suất chỉ áp dụng cho phần thu nhập chịu thuế nằm trong khoảng của nó, không áp dụng cho toàn bộ số tiền.
- Thuế suất hiệu dụng so với thuế suất biên
- Thuế suất biên là thuế suất áp dụng cho ringgit tiếp theo của thu nhập chịu thuế (khoảng cao nhất bạn đạt tới). Thuế suất hiệu dụng là tổng thuế phải nộp chia cho thu nhập (ở đây là tổng thu nhập), và luôn thấp hơn thuế suất biên đối với hệ thống lũy tiến.
- LHDN
- Lembaga Hasil Dalam Negeri, Cơ quan Thuế nội địa Malaysia (Inland Revenue Board of Malaysia), cơ quan quản lý và thu thuế thu nhập. Các quy định chính thức và thông tin nộp thuế được đăng trên trang web của cơ quan này.
Máy tính này chỉ đưa ra ước tính chung cho YA2024 và không phải là tư vấn thuế chuyên nghiệp. Hãy kiểm tra tình huống của bạn với LHDN hoặc một cố vấn thuế có chuyên môn.
Thu nhập và việc làm: Malaysia
Thu nhập bình quân và tỷ lệ thất nghiệp tại Malaysia so với thế giới, theo Ngân hàng Thế giới: mốc tham chiếu cho các con số bạn nhập ở trên.
- GNI bình quân đầu người 2025
- 12.380 USD
- GDP bình quân đầu người theo PPP 2025
- 41.498 USD quốc tế
- Thế giới: 25.704
- Tỷ lệ thất nghiệp 2025
- 3,8%
- Thế giới: 4,8%
Thay đổi gần nhất Tăng +6,3% 2025: 12.380 USD, so với 11.650 USD của 2024. CalculatorLib tính mức thay đổi này từ hai số liệu đã công bố.
Năm 2025, tổng thu nhập quốc dân bình quân đầu người của Malaysia là 12.380 đô la Mỹ một năm, khoảng 1.032 đô la Mỹ một tháng. Thế giới: 14.244 USD
| Năm | GNI bình quân đầu người (USD) | GDP bình quân đầu người, PPP (USD quốc tế) | Thất nghiệp |
|---|---|---|---|
| 2025 | 12.380 | 41.498 | 3,8% |
| 2024 | 11.650 | 38.836 | 3,8% |
| 2023 | 11.700 | 36.497 | 3,9% |
| 2022 | 11.620 | 34.414 | 3,9% |
| 2021 | 10.520 | 29.823 | 4,6% |
| 2020 | 10.110 | 27.475 | 4,5% |
| 2019 | 10.750 | 28.934 | 3,3% |
| 2018 | 10.200 | 27.794 | 3,3% |
| 2017 | 9.560 | 26.416 | 3,4% |
| 2016 | 9.800 | 25.286 | 3,4% |
GNI bình quân đầu người (phương pháp Atlas) là mức bình quân của mọi khoản thu nhập trong nền kinh tế, không phải mức lương điển hình; đô la PPP đã điều chỉnh theo mặt bằng giá trong nước.
Malaysia và các nước khác
GNI bình quân đầu người theo đô la Mỹ hiện hành (phương pháp Atlas) — năm công bố gần nhất của từng nước.
- Hoa Kỳ 88.810 USD (2025)
- Pháp 48.630 USD (2025)
- Nhật Bản 38.340 USD (2025)
- Hàn Quốc 37.880 USD (2025)
- Ả Rập Xê-út 36.070 USD (2025)
- Thổ Nhĩ Kỳ 16.300 USD (2025)
- Nga 15.960 USD (2025)
- Thế giới 14.244 USD (2025)
- Trung Quốc 14.230 USD (2025)
- Mexico 13.730 USD (2025)
- Malaysia 12.380 USD (2025)
- Việt Nam 4.970 USD (2025)
- Ấn Độ 2.760 USD (2025)
Năm có thể khác nhau giữa các dòng: mỗi số đi kèm năm của chính nó. Cùng một chỉ số World Bank cho mọi nước.
Số liệu mới nhất: 2025 Dữ liệu cập nhật ngày 2026-10-18 · mới
Nguồn: The World Bank Group CC BY 4.0
Các con số theo tháng do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Thu nhập và việc làm tại Malaysia: toàn bộ số liệu và lịch sử
Câu Hỏi Thường Gặp
Mức giảm trừ EPF có thực sự bị giới hạn không? Có — tổng giảm trừ EPF cộng bảo hiểm nhân thọ bị giới hạn ở mức RM4.000 cho YA2024.
Ai được hưởng khoản hoàn thuế RM400? Cư dân có thu nhập chịu thuế từ RM35.000 trở xuống; vợ/chồng không có thu nhập sẽ được cộng thêm RM400.
Đây có phải con số chính thức không? Không. Đây chỉ là ước tính để bạn lên kế hoạch — hãy luôn xác nhận với LHDN hoặc chuyên gia thuế.