この計算ツールでできること
このツールは、マレーシアの税務上の居住者を対象に、2024賦課年度(YA2024)の個人所得税を概算します。税務はマレーシア内国歳入庁(LHDN)が管轄します。居住者向けの累進税率を適用し、各種人的控除を差し引いたうえで、課税所得が RM35,000 以下の場合に受けられる RM400 のリベートを反映します。なお本ツールは税務上の居住者であることを前提としています。非居住者は一律30%の課税となり、本ツールの対象外です。日本にお住まいの方がマレーシアで所得を得ている場合など、ご自身がどの区分に当たるかをご確認のうえご利用ください。
使い方
年間の総所得、EPF(被雇用者退職基金)または公認基金への拠出額(控除上限 RM4,000)、その他に該当する控除(ライフスタイル、医療、教育など)、そして婚姻区分を入力します。本人分の RM9,000 控除は自動的に適用され、無収入の配偶者を扶養している場合はさらに RM4,000 が加算されます。
計算式の仕組み
まず、課税所得=年間所得−控除合計 を求めます。続いて YA2024 の居住者向け税率を累進的に適用します。RM5,000 まで0%、次の RM15,000 に1%、次の RM15,000 に3%、次の RM15,000 に6%、次の RM20,000 に11%、次の RM30,000 に19%、次の RM300,000 に25%、それ以上の区分には26%・28%・30% が適用されます。最後に、課税所得が RM35,000 以下の場合は RM400(既婚の場合は RM800)のリベートが差し引かれます。
$$\begin{gathered} \text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ if } C \le 35000 \end{aligned} \right. \end{gathered}$$
計算例
独身の納税者が RM60,000 を稼ぎ、EPF が RM4,000 だとします。控除=RM9,000+RM4,000=RM13,000 となり、課税所得=RM47,000 です。税額=0+(15,000×1%)+(15,000×3%)+(12,000×6%)=150+450+720=RM1,320 となります。課税所得が RM35,000 を超えるためリベートは適用されず、納税額は RM1,320 です。
$$\text{控除} = 9000 + 4000 = 13000$$$$\text{課税所得} = 60000 - 13000 = 47000$$$$\text{税額} = 0 + (15000 \times 1\%) + (15000 \times 3\%) + (12000 \times 6\%) = 150 + 450 + 720 = 1320$$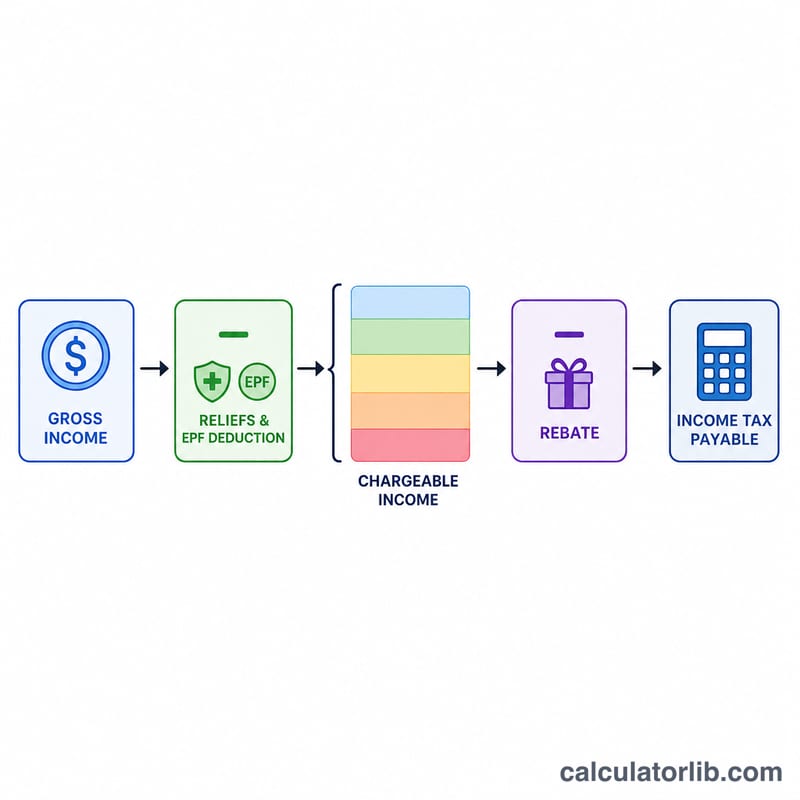
YA2024 居住者税率表
これは、税務上の居住者であるマレーシア人に適用される、課税年度(YA)2024の累進所得税率です。LHDN(マレーシア内国歳入庁)が管理しています。適用対象は課税所得(控除後の所得)で、通貨はマレーシア・リンギット(RM)です。非居住者は別のルールで課税されるため、ここでは扱いません。
| 課税所得の区分(RM) | 税率 | この区分の税額(RM) | 区分上限までの累積税額(RM) |
|---|---|---|---|
| 0 – 5,000 | 0% | 0 | 0 |
| 5,001 – 20,000 | 1% | 150 | 150 |
| 20,001 – 35,000 | 3% | 450 | 600 |
| 35,001 – 50,000 | 6% | 900 | 1,500 |
| 50,001 – 70,000 | 11% | 2,200 | 3,700 |
| 70,001 – 100,000 | 19% | 5,700 | 9,400 |
| 100,001 – 400,000 | 25% | 75,000 | 84,400 |
| 400,001 – 600,000 | 26% | 52,000 | 136,400 |
| 600,001 – 2,000,000 | 28% | 392,000 | 528,400 |
| 2,000,000超 | 30% | 2,000,000を超える部分の30% | 528,400 + 超過分の30% |
特定の課税所得に対する税額は、前の区分の上限までの累積税額に、その区分の下限を超えた金額に区分税率を掛けたものを加えて求めます。課税所得が35,000RM以下の居住個人には、計算された税額から差し引かれる400RMの税額控除(リベート)も適用されます。
所得水準別の納税額
前提条件:単身のマレーシア居住者で、個人控除9,000RMとEPF控除4,000RM(合計13,000RM)を受け、その他の控除はないものとします。課税所得 = 総所得 − 13,000。400RMの税額控除は、課税所得が35,000RM以下の場合にのみ適用されます。すべての金額はRM建てで、YA2024の居住者税率を使用しています。
| 総所得 | 課税所得 | 控除前の税額 | 税額控除 | 納税額 | 実効税率(税額 ÷ 総所得) |
|---|---|---|---|---|---|
| 40,000 | 27,000 | 360 | 400 | 0 | 0.00% |
| 60,000 | 47,000 | 1,320 | 0 | 1,320 | 2.20% |
| 100,000 | 87,000 | 6,930 | 0 | 6,930 | 6.93% |
| 200,000 | 187,000 | 31,150 | 0 | 31,150 | 15.58% |
各行の計算方法
- 40,000RM: 課税所得は 40,000 − 13,000 = 27,000。税額 = 150 + (27,000 − 20,000) × 3% = 150 + 210 = 360。27,000 ≤ 35,000 のため400RMの税額控除が適用され、納税額は0となります(この計算では、税額控除によって還付が生じることはありません)。
- 60,000RM: 課税所得は47,000。税額 = 600 + (47,000 − 35,000) × 6% = 600 + 720 = 1,320。税額控除はありません。
- 100,000RM: 課税所得は87,000。税額 = 3,700 + (87,000 − 70,000) × 19% = 3,700 + 3,230 = 6,930。
- 200,000RM: 課税所得は187,000。税額 = 9,400 + (187,000 − 100,000) × 25% = 9,400 + 21,750 = 31,150。実効税率 = 31,150 ÷ 200,000 = 15.575%。表示は15.58%。
生活費、医療費、教育費、配偶者・子の控除など、追加の控除を申請する場合や、EPF拠出額が異なる場合は、実際の結果が変わります。その場合は計算ツールの控除欄に入力してください。
主要用語:課税所得、控除、税額控除
- 税務上の居住者
- マレーシアの所得税では、暦年中に182日以上マレーシアに滞在した個人は、原則として居住者となります(隣接する年にまたがる短期滞在について別の判定基準もあります)。居住者は累進税率で課税され、控除や税額控除を受けることができます。
- 課税年度(YA)
- 所得が評価される税務上の年度です。個人の場合、YA2024は2024年1月1日から12月31日までの暦年に得た所得を対象とし、申告書は2025年に提出します。
- 総所得(総収入)
- 雇用、事業、賃貸、利子など、すべての課税対象源泉からの所得で、控除の適用前の金額です。非課税所得は除外されます。
- 控除(リリーフ)
- 総所得から差し引いて課税所得を算出する、定額または上限付きの金額です。個人控除9,000RMやEPF控除などが例です。控除は課税対象となる所得を減らします。
- 課税所得
- 総所得から控除および認められる所得控除を差し引いた金額です。この金額に累進税率表を適用します。本計算ツールでは、所得 − 9,000 − min(EPF, 4,000) − その他の控除、となります。
- 税額控除(リベート)と控除(リリーフ)の違い
- 控除は課税される所得を減らすため、その価値は適用税率によって異なります。税額控除は計算された税額から直接差し引かれ、1リンギットごとに同額だけ減ります。400RMの税額控除は、課税所得が35,000RM以下の場合に適用されます。
- EPF控除
- 雇用者積立基金(EPF)およびその他の承認済み制度への義務的拠出に対する控除です。本計算ツールでは、YA2024について4,000RMを上限としています。上限を超える拠出については、ここでは追加の控除は与えられません。
- 累進課税
- 所得の高い部分ほど高い税率が適用される制度です。各税率は、課税所得全体ではなく、その区分に含まれる部分にのみ適用されます。
- 実効税率と限界税率
- 限界税率は、課税所得の次の1リンギットに適用される税率(到達する最上位の区分の税率)です。実効税率は、納税総額を所得(ここでは総所得)で割ったもので、累進制度では必ず限界税率より低くなります。
- LHDN
- Lembaga Hasil Dalam Negeri(マレーシア内国歳入庁)の略称で、所得税の管理と徴収を行う機関です。公式の規則や申告情報は同庁のウェブサイトで確認できます。
この計算ツールは、YA2024に関する一般的な概算を示すものであり、専門的な税務アドバイスではありません。ご自身の状況については、LHDNまたは資格を持つ税務顧問にご確認ください。
所得と雇用:マレーシア
マレーシアの平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 12,380米ドル
- 1人当たりGDP(PPP) 2025
- 41,498国際ドル
- 世界:25,704
- 失業率 2025
- 3.8%
- 世界:4.8%
直近の変化 上昇 +6.3% 2025年:12,380米ドル(2024年は11,650米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のマレーシアの1人当たり国民総所得は年12,380米ドル、月に換算すると約1,032米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 12,380 | 41,498 | 3.8% |
| 2024 | 11,650 | 38,836 | 3.8% |
| 2023 | 11,700 | 36,497 | 3.9% |
| 2022 | 11,620 | 34,414 | 3.9% |
| 2021 | 10,520 | 29,823 | 4.6% |
| 2020 | 10,110 | 27,475 | 4.5% |
| 2019 | 10,750 | 28,934 | 3.3% |
| 2018 | 10,200 | 27,794 | 3.3% |
| 2017 | 9,560 | 26,416 | 3.4% |
| 2016 | 9,800 | 25,286 | 3.4% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
マレーシアと他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- マレーシア 12,380米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
よくある質問
EPF控除には本当に上限があるのですか? はい。EPF と生命保険料を合わせた控除は、YA2024 では RM4,000 が上限です。
RM400 のリベートは誰が受けられますか? 課税所得が RM35,000 以下の居住者です。無収入の配偶者がいる場合は、さらに RM400 が加算されます。
この金額は公式なものですか? いいえ。あくまで計画立案のための概算です。正確な金額は必ず LHDN または税務の専門家にご確認ください。