Bu Hesaplama Aracı Ne İşe Yarar?
Bu araç, Malezya'da vergi mukimi sayılan kişilerin 2024 Değerlendirme Yılı (YA2024) için kişisel gelir vergisini tahmini olarak hesaplar. Vergi, LHDN (Malezya İç Gelir İdaresi) tarafından tahsil edilir. Araç, mukimlere uygulanan artan oranlı vergi dilimlerini kullanır, kişisel indirimlerinizi düşer ve vergiye tabi gelir RM35.000'i aşmadığında geçerli olan RM400'lük vergi iadesini uygular. Vergi mukimi olduğunuz varsayılır; mukim olmayanlar sabit %30 oranında vergilendirilir ve bu aracın kapsamı dışındadır. Not: Bu hesaplama Malezya vergi sistemine özeldir; Türkiye'de gelir vergisi GİB tarafından farklı dilim ve kurallarla uygulanır.
Nasıl Kullanılır?
Toplam yıllık gelirinizi, EPF veya onaylı fon katkı paylarınızı (indirim üst sınırı RM4.000), hak kazandığınız diğer indirimleri (yaşam tarzı, sağlık, eğitim vb.) ve medeni durumunuzu girin. Varsayılan olarak RM9.000'lik bireysel indirim otomatik uygulanır; geliri olmayan bir eşe bakıyorsanız buna ek olarak RM4.000 indirim eklenir.
Formül Nasıl İşliyor?
Önce vergiye tabi gelir = yıllık gelir − toplam indirimler şeklinde bulunur. Ardından YA2024 mukim dilimleri kademeli olarak uygulanır: ilk RM5.000 için %0; sonraki RM15.000 için %1; sonraki RM15.000 için %3; sonraki RM15.000 için %6; sonraki RM20.000 için %11; sonraki RM30.000 için %19; sonraki RM300.000 için %25; daha yüksek dilimlerde sırasıyla %26, %28 ve %30. Son olarak, vergiye tabi gelir RM35.000'i aşmıyorsa RM400'lük (evliyseniz RM800) iade düşülür.
$$\text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate}$$ $$\text{where}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ if } C \le 35000 \end{aligned} \right.$$
Örnek Hesaplama
Bekâr bir mükellef RM60.000 kazanıyor ve RM4.000 EPF katkısı var. İndirimler = RM9.000 + RM4.000 = RM13.000, dolayısıyla vergiye tabi gelir = RM47.000. Vergi = 0 + (15.000×%1) + (15.000×%3) + (12.000×%6) = 150 + 450 + 720 = RM1.320. Vergiye tabi gelir RM35.000'i aştığı için iade uygulanmaz — ödenecek vergi RM1.320'dir.
$$\text{İndirimler} = 9000 + 4000 = 13000$$ $$\text{Vergiye tabi gelir} = 47000$$ $$\text{Vergi} = 0 + (15000 \times 1\%) + (15000 \times 3\%) + (12000 \times 6\%) = 150 + 450 + 720 = 1320$$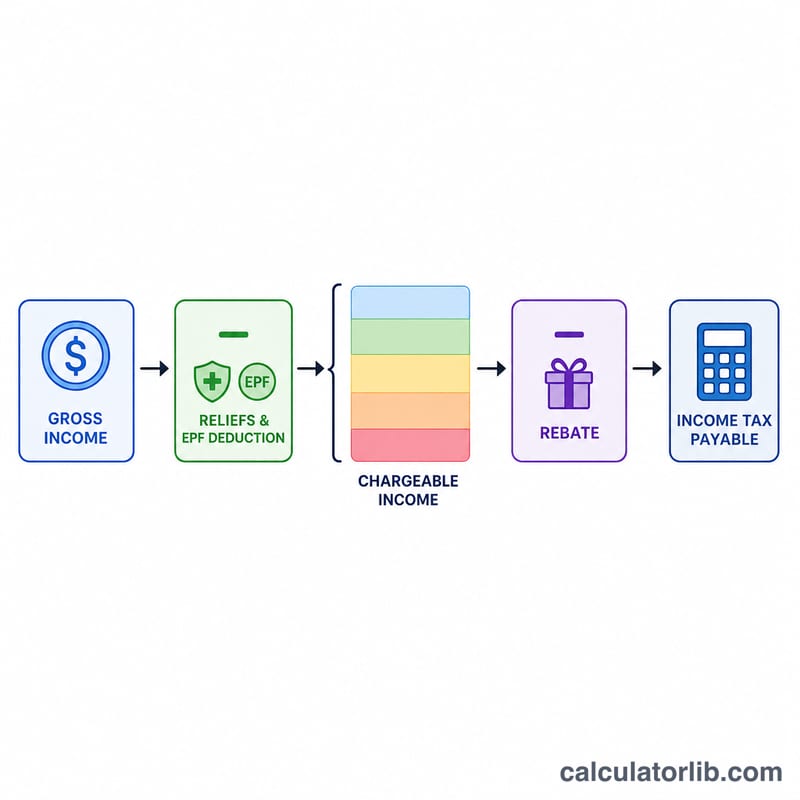
YA2024 Mukim Vergi Oranı Tablosu
Bunlar, LHDN tarafından uygulanan Değerlendirme Yılı (YA) 2024 için Malezyalı vergi mukimleri açısından kademeli gelir vergisi oranlarıdır. Vergilendirilebilir gelir (muafiyet ve indirimlerden sonraki gelir) için geçerlidir ve Malezya ringgiti (RM) cinsinden hesaplanır. Mukim olmayanlar farklı kurallara tabidir ve bu bölümde kapsanmamaktadır.
| Vergilendirilebilir gelir dilimi (RM) | Oran | Dilim üzerinden vergi (RM) | Dilimin üst sınırındaki birikimli vergi (RM) |
|---|---|---|---|
| 0 – 5.000 | %0 | 0 | 0 |
| 5.001 – 20.000 | %1 | 150 | 150 |
| 20.001 – 35.000 | %3 | 450 | 600 |
| 35.001 – 50.000 | %6 | 900 | 1.500 |
| 50.001 – 70.000 | %11 | 2.200 | 3.700 |
| 70.001 – 100.000 | %19 | 5.700 | 9.400 |
| 100.001 – 400.000 | %25 | 75.000 | 84.400 |
| 400.001 – 600.000 | %26 | 52.000 | 136.400 |
| 600.001 – 2.000.000 | %28 | 392.000 | 528.400 |
| 2.000.000 üzeri | %30 | 2.000.000 üzerindeki fazlanın %30'u | 528.400 + fazlanın %30'u |
Belirli bir vergilendirilebilir gelir için vergiyi bulmak amacıyla, bir önceki dilimin üst sınırındaki birikimli vergiyi alın ve bu dilimin alt eşiğinin üzerindeki tutarın dilim oranıyla çarpımını ekleyin. Vergilendirilebilir geliri 35.000 RM veya daha az olan bir mukim gerçek kişi ayrıca 400 RM indirim alır; bu tutar hesaplanan vergiden düşülür.
Farklı Gelir Düzeylerinde Ödenecek Vergi
Varsayımlar: 9.000 RM bireysel muafiyet ve 4.000 RM EPF muafiyeti (toplam 13.000 RM) olan bekar bir Malezyalı mukim ve başka muafiyet yok. Vergilendirilebilir gelir = brüt gelir − 13.000. 400 RM indirim yalnızca vergilendirilebilir gelir 35.000 RM veya daha az olduğunda uygulanır. Tüm tutarlar RM cinsindendir ve YA2024 mukim oranlarını kullanır.
| Brüt gelir | Vergilendirilebilir gelir | İndirim öncesi vergi | İndirim | Ödenecek vergi | Efektif oran (vergi ÷ brüt gelir) |
|---|---|---|---|---|---|
| 40.000 | 27.000 | 360 | 400 | 0 | %0,00 |
| 60.000 | 47.000 | 1.320 | 0 | 1.320 | %2,20 |
| 100.000 | 87.000 | 6.930 | 0 | 6.930 | %6,93 |
| 200.000 | 187.000 | 31.150 | 0 | 31.150 | %15,58 |
Her satır nasıl hesaplanır
- 40.000 RM: vergilendirilebilir gelir 40.000 − 13.000 = 27.000. Vergi = 150 + (27.000 − 20.000) × %3 = 150 + 210 = 360. 27.000 ≤ 35.000 olduğu için 400 RM indirim uygulanır, dolayısıyla ödenecek vergi 0'dır (indirim bu hesaplamayla geri ödeme yaratamaz).
- 60.000 RM: vergilendirilebilir gelir 47.000. Vergi = 600 + (47.000 − 35.000) × %6 = 600 + 720 = 1.320. İndirim yok.
- 100.000 RM: vergilendirilebilir gelir 87.000. Vergi = 3.700 + (87.000 − 70.000) × %19 = 3.700 + 3.230 = 6.930.
- 200.000 RM: vergilendirilebilir gelir 187.000. Vergi = 9.400 + (187.000 − 100.000) × %25 = 9.400 + 21.750 = 31.150. Efektif oran = 31.150 ÷ 200.000 = %15,575, %15,58 olarak gösterilir.
Ek muafiyetler talep ederseniz (örneğin yaşam tarzı, tıbbi, eğitim veya eş ve çocuk muafiyetleri) ya da farklı bir EPF katkısına sahipseniz gerçek sonuçlar farklılık gösterecektir. Bunları hesaplayıcının muafiyet alanına girin.
Temel Terimler: Vergilendirilebilir Gelir, Muafiyet ve İndirim
- Vergi mukimi
- Malezya gelir vergisi açısından bir kişi, takvim yılında 182 gün veya daha fazla Malezya'da bulunuyorsa genellikle o yıl için mukim sayılır (kısa süreli kalışlar için bitişik yıllara bağlanan başka testler de vardır). Mukimler kademeli oranlara göre vergilendirilir ve muafiyet ile indirimlerden yararlanabilir.
- Değerlendirme Yılı (YA)
- Gelirin değerlendirildiği vergi yılı. Bireyler için YA2024, 1 Ocak - 31 Aralık 2024 takvim yılında elde edilen geliri kapsar ve beyanname 2025 yılında verilir.
- Brüt (toplam) gelir
- İstihdam, iş, kira ve faiz gibi tüm vergilendirilebilir kaynaklardan elde edilen gelir; herhangi bir muafiyet düşülmeden önceki tutar. Muaf gelir bu kapsamın dışındadır.
- Muafiyet
- Vergilendirilebilir gelire ulaşmak için toplam gelirinizden düşülen sabit veya sınırlı bir tutar. Örnekler arasında 9.000 RM bireysel muafiyet ve EPF muafiyeti yer alır. Muafiyetler vergilendirilen geliri azaltır.
- Vergilendirilebilir gelir
- Toplam gelir eksi muafiyetler ve izin verilen indirimler. Kademeli oran tablosunun uygulandığı tutar budur. Bu hesaplayıcıda: gelir − 9.000 − min(EPF, 4.000) − diğer muafiyetler.
- İndirim ve muafiyet farkı
- Muafiyet, vergilendirilen geliri düşürür, dolayısıyla değeri vergi oranınıza bağlıdır. İndirim ise hesaplanan vergiden doğrudan, ringgit ringgit düşülür. 400 RM indirim, vergilendirilebilir gelir 35.000 RM veya daha az olduğunda uygulanır.
- EPF muafiyeti
- Çalışanlar Emeklilik Fonu (ve onaylı programlar) için zorunlu katkılara yönelik bir muafiyettir; bu hesaplayıcıda YA2024 için 4.000 RM ile sınırlıdır. Bu sınırın üzerindeki katkılar burada ek muafiyet sağlamaz.
- Kademeli vergi
- Gelirin daha yüksek dilimlerinin daha yüksek oranlarla vergilendirildiği bir sistem. Her oran, vergilendirilebilir gelirin tamamına değil, yalnızca kendi dilimine düşen kısmına uygulanır.
- Efektif ve marjinal oran
- Marjinal oran, bir sonraki vergilendirilebilir ringgitiniz için geçerli olan orandır (ulaştığınız en üst dilimin oranı). Efektif oran ise ödenecek toplam verginin gelire (burada brüt gelire) bölünmesiyle elde edilir ve kademeli bir sistemde her zaman marjinal orandan düşüktür.
- LHDN
- Lembaga Hasil Dalam Negeri; Malezya İç Gelir Kurulu, gelir vergisini yöneten ve tahsil eden kurumdur. Resmi kurallar ve beyan bilgileri web sitesinde yer almaktadır.
Bu hesaplayıcı yalnızca YA2024 için genel bir tahmin sunar ve profesyonel vergi danışmanlığı niteliği taşımaz. Kendi durumunuzu LHDN ile veya yetkili bir vergi danışmanıyla kontrol edin.
Gelir ve istihdam: Malezya
Malezya için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 12.380 USD
- Kişi başına GSYH, SGP 2025
- 41.498 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %3,8
- Dünya: %4,8
Son değişim Arttı +%6,3 2025: 12.380 USD; 2024 döneminde 11.650 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Malezya için kişi başına gayri safi millî gelir yılda 12.380 ABD doları, ayda yaklaşık 1.032 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 12.380 | 41.498 | %3,8 |
| 2024 | 11.650 | 38.836 | %3,8 |
| 2023 | 11.700 | 36.497 | %3,9 |
| 2022 | 11.620 | 34.414 | %3,9 |
| 2021 | 10.520 | 29.823 | %4,6 |
| 2020 | 10.110 | 27.475 | %4,5 |
| 2019 | 10.750 | 28.934 | %3,3 |
| 2018 | 10.200 | 27.794 | %3,3 |
| 2017 | 9.560 | 26.416 | %3,4 |
| 2016 | 9.800 | 25.286 | %3,4 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Malezya ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Malezya 12.380 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Sıkça Sorulan Sorular
EPF indiriminin gerçekten bir üst sınırı var mı? Evet — EPF ile hayat sigortası indirimi birlikte YA2024 için en fazla RM4.000 ile sınırlıdır.
RM400'lük iadeyi kimler alır? Vergiye tabi geliri RM35.000 veya daha az olan mukimler; geliri olmayan bir eş için ek RM400 daha eklenir.
Bu resmi bir rakam mı? Hayır. Planlama yapmanız için yalnızca bir tahmindir — kesin bilgi için her zaman LHDN'ye veya bir vergi uzmanına danışın.