Что считает этот калькулятор
Этот инструмент рассчитывает подоходный налог с физических лиц для налоговых резидентов Малайзии за налоговый период 2024 года (Year of Assessment 2024, YA2024). Налог в Малайзии администрирует LHDN — Inland Revenue Board, местная налоговая служба. Калькулятор применяет прогрессивную шкалу для резидентов, вычитает положенные вам персональные льготы и учитывает скидку в размере RM400, которая доступна, если налогооблагаемый доход не превышает RM35 000. Расчёт предполагает, что вы являетесь налоговым резидентом Малайзии. Нерезиденты облагаются по фиксированной ставке 30% и в этом калькуляторе не учитываются. Обратите внимание: это правила именно Малайзии, в вашей стране порядок налогообложения и ставки будут другими.
Как пользоваться калькулятором
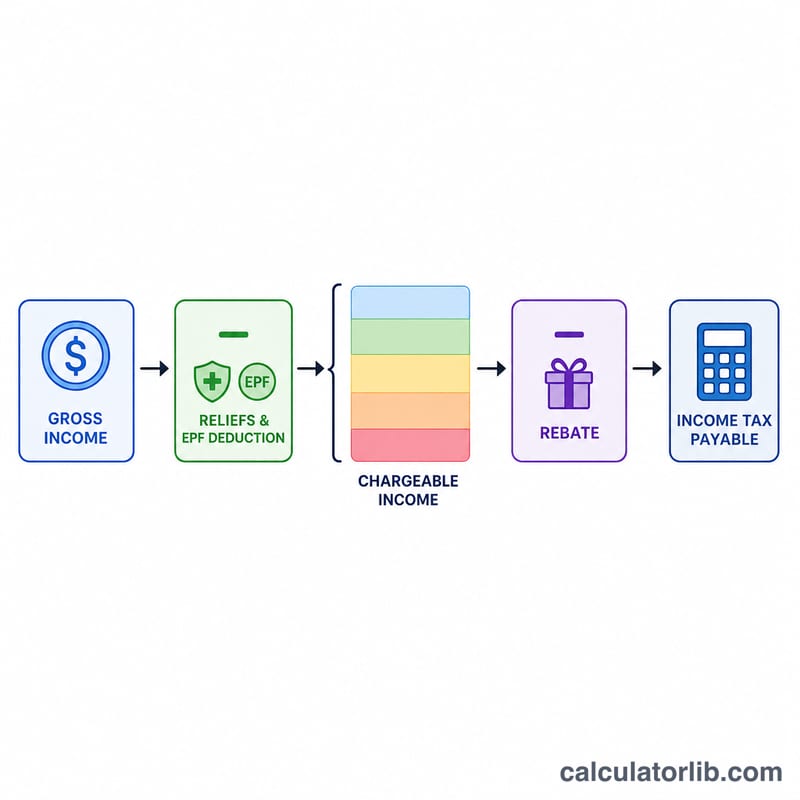
Укажите ваш совокупный годовой доход, взносы в EPF или другой одобренный фонд (льгота ограничена суммой RM4 000), прочие льготы, на которые вы имеете право (образ жизни, медицина, образование и т. д.), а также ваше семейное положение. Стандартная индивидуальная льгота в размере RM9 000 применяется автоматически; если вы содержите супруга или супругу без собственного дохода, добавляется ещё RM4 000.
Как работает формула
Сначала вычисляется налогооблагаемый доход: годовой доход − сумма всех льгот. Затем к нему прогрессивно применяются ставки YA2024 для резидентов: 0% на первые RM5 000; 1% на следующие RM15 000; 3% на следующие RM15 000; 6% на следующие RM15 000; 11% на следующие RM20 000; 19% на следующие RM30 000; 25% на следующие RM300 000; далее ставки 26%, 28% и 30% на более высокие диапазоны. В конце вычитается скидка RM400 (RM800 для состоящих в браке), если налогооблагаемый доход не превышает RM35 000.
$$\begin{gathered} \text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ if } C \le 35000 \end{aligned} \right. \end{gathered}$$
Пример расчёта
Одинокий налогоплательщик зарабатывает RM60 000 и вносит RM4 000 в EPF. Льготы = RM9 000 + RM4 000 = RM13 000, поэтому налогооблагаемый доход = RM47 000. Налог = \(0 + (15\,000 \times 1\%) + (15\,000 \times 3\%) + (12\,000 \times 6\%) = 150 + 450 + 720 = \text{RM}1\,320\). Налогооблагаемый доход превышает RM35 000, поэтому скидка не применяется — к уплате RM1 320.
Частые вопросы
Действительно ли льгота по EPF ограничена? Да — суммарная льгота по EPF и страхованию жизни ограничена RM4 000 на YA2024.
Кому положена скидка RM400? Резидентам, у которых налогооблагаемый доход составляет RM35 000 или меньше; супруг или супруга без собственного дохода добавляет ещё RM400.
Это официальная сумма? Нет. Это оценка для планирования — всегда уточняйте данные в LHDN или у налогового консультанта.
Таблица ставок подоходного налога для резидентов на YA2024
Это прогрессивные ставки подоходного налога для налоговых резидентов Малайзии за налоговый год (YA) 2024, которые администрирует LHDN (Налоговое управление Малайзии). Они применяются к налогооблагаемому доходу (доходу после налоговых льгот) в малайзийских ринггитах (RM). Нерезиденты облагаются налогом по другим правилам и здесь не рассматриваются.
| Диапазон налогооблагаемого дохода (RM) | Ставка | Налог с диапазона (RM) | Накопленный налог на верхней границе диапазона (RM) |
|---|---|---|---|
| 0 – 5,000 | 0% | 0 | 0 |
| 5,001 – 20,000 | 1% | 150 | 150 |
| 20,001 – 35,000 | 3% | 450 | 600 |
| 35,001 – 50,000 | 6% | 900 | 1,500 |
| 50,001 – 70,000 | 11% | 2,200 | 3,700 |
| 70,001 – 100,000 | 19% | 5,700 | 9,400 |
| 100,001 – 400,000 | 25% | 75,000 | 84,400 |
| 400,001 – 600,000 | 26% | 52,000 | 136,400 |
| 600,001 – 2,000,000 | 28% | 392,000 | 528,400 |
| Свыше 2,000,000 | 30% | 30% от суммы, превышающей 2,000,000 | 528,400 + 30% от превышения |
Чтобы рассчитать налог для заданного налогооблагаемого дохода, возьмите накопленный налог на верхней границе предыдущего диапазона и прибавьте ставку этого диапазона, умноженную на сумму, превышающую нижнюю границу этого диапазона. Налоговый резидент с налогооблагаемым доходом 35,000 RM или меньше также получает скидку (rebate) в размере 400 RM, которая вычитается из рассчитанного налога.
Налог к уплате при различных уровнях дохода
Допущения: одинокий малайзийский резидент с налоговой льготой на физическое лицо 9,000 RM и льготой по EPF 4,000 RM (всего 13,000 RM), без других льгот. Налогооблагаемый доход = валовой доход − 13,000. Скидка 400 RM применяется только при налогооблагаемом доходе 35,000 RM или меньше. Все суммы указаны в RM и рассчитаны по ставкам резидентов на YA2024.
| Валовой доход | Налогооблагаемый доход | Налог до скидки | Скидка | Налог к уплате | Эффективная ставка (налог ÷ валовой доход) |
|---|---|---|---|---|---|
| 40,000 | 27,000 | 360 | 400 | 0 | 0.00% |
| 60,000 | 47,000 | 1,320 | 0 | 1,320 | 2.20% |
| 100,000 | 87,000 | 6,930 | 0 | 6,930 | 6.93% |
| 200,000 | 187,000 | 31,150 | 0 | 31,150 | 15.58% |
Как рассчитана каждая строка
- 40,000 RM: налогооблагаемый доход 40,000 − 13,000 = 27,000. Налог = 150 + (27,000 − 20,000) × 3% = 150 + 210 = 360. Скидка 400 применяется, так как 27,000 ≤ 35,000, поэтому налог к уплате равен 0 (скидка не может создать возврат средств через этот расчёт).
- 60,000 RM: налогооблагаемый доход 47,000. Налог = 600 + (47,000 − 35,000) × 6% = 600 + 720 = 1,320. Скидки нет.
- 100,000 RM: налогооблагаемый доход 87,000. Налог = 3,700 + (87,000 − 70,000) × 19% = 3,700 + 3,230 = 6,930.
- 200,000 RM: налогооблагаемый доход 187,000. Налог = 9,400 + (187,000 − 100,000) × 25% = 9,400 + 21,750 = 31,150. Эффективная ставка = 31,150 ÷ 200,000 = 15.575%, показано как 15.58%.
Реальные результаты будут отличаться, если вы заявите дополнительные льготы (например, на образ жизни, медицинские расходы, образование, а также льготы на супруга и детей) или у вас другой размер взносов в EPF. Укажите их в поле льгот калькулятора.
Доходы и занятость: Малайзия
Средний доход и безработица (Малайзия) в сравнении с миром по данным Всемирного банка: ориентир для чисел, которые вы вводите выше.
- ВНД на душу населения 2025
- 12 380 USD
- ВВП на душу населения по ППС 2025
- 41 498 межд. $
- Мир: 25 704
- Безработица 2025
- 3,8 %
- Мир: 4,8 %
Последнее изменение Рост +6,3 % 2025: 12 380 USD (за 2024 — 11 650 USD). Это изменение CalculatorLib рассчитывает по двум опубликованным значениям.
В 2025 году валовой национальный доход на человека (Малайзия) составлял 12 380 долларов США в год, около 1 032 долларов США в месяц. Мир: 14 244 USD
| Год | ВНД на душу (USD) | ВВП на душу, ППС (межд. $) | Безработица |
|---|---|---|---|
| 2025 | 12 380 | 41 498 | 3,8 % |
| 2024 | 11 650 | 38 836 | 3,8 % |
| 2023 | 11 700 | 36 497 | 3,9 % |
| 2022 | 11 620 | 34 414 | 3,9 % |
| 2021 | 10 520 | 29 823 | 4,6 % |
| 2020 | 10 110 | 27 475 | 4,5 % |
| 2019 | 10 750 | 28 934 | 3,3 % |
| 2018 | 10 200 | 27 794 | 3,3 % |
| 2017 | 9 560 | 26 416 | 3,4 % |
| 2016 | 9 800 | 25 286 | 3,4 % |
ВНД на душу населения (метод Атласа) — это средний доход по всей экономике, а не типичная зарплата; доллары ППС учитывают местные цены.
Малайзия и другие страны
ВНД на душу населения в текущих долларах США (метод «Атлас») — последний опубликованный год каждой страны.
- Соединенные Штаты 88 810 USD (2025)
- Франция 48 630 USD (2025)
- Япония 38 340 USD (2025)
- Республика Корея 37 880 USD (2025)
- Саудовская Аравия 36 070 USD (2025)
- Турция 16 300 USD (2025)
- Россия 15 960 USD (2025)
- Мир 14 244 USD (2025)
- Китай 14 230 USD (2025)
- Мексика 13 730 USD (2025)
- Малайзия 12 380 USD (2025)
- Вьетнам 4 970 USD (2025)
- Индия 2 760 USD (2025)
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2025 Данные обновлены 2026-10-18 · актуально
Источник: The World Bank Group CC BY 4.0
Месячные значения рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Ключевые термины: налогооблагаемый доход, льгота и скидка
- Налоговый резидент
- Для малайзийского подоходного налога физическое лицо, как правило, считается резидентом за год, если оно находилось в Малайзии 182 дня или более в течение календарного года (существуют и другие критерии для более коротких периодов пребывания, которые связаны с соседними годами). Резиденты облагаются по прогрессивным ставкам и могут заявлять льготы и скидки.
- Налоговый год (Year of Assessment, YA)
- Налоговый год, за который оценивается доход. Для физических лиц YA2024 охватывает доход, полученный в календарном году с 1 января по 31 декабря 2024 года, а декларация подаётся в 2025 году.
- Валовой (общий) доход
- Доход из всех налогооблагаемых источников, например, от трудовой деятельности, бизнеса, аренды и процентов, до вычета любых льгот. Необлагаемый доход не учитывается.
- Льгота
- Фиксированная или ограниченная сумма, которая вычитается из общего дохода для получения налогооблагаемого дохода. Примеры: налоговая льгота на физическое лицо 9,000 RM и льгота по EPF. Льготы уменьшают доход, который облагается налогом.
- Налогооблагаемый доход
- Общий доход за вычетом льгот и допустимых вычетов. К этой сумме применяется таблица прогрессивных ставок. В этом калькуляторе: доход − 9,000 − min(EPF, 4,000) − прочие льготы.
- Скидка и льгота: в чём разница
- Льгота уменьшает доход, который облагается налогом, поэтому её размер зависит от вашей налоговой ставки. Скидка (rebate) вычитается непосредственно из рассчитанного налога, ринггит за ринггит. Скидка 400 RM применяется, когда налогооблагаемый доход составляет 35,000 RM или меньше.
- Льгота по EPF
- Льгота на обязательные взносы в Фонд сотрудников (Employees Provident Fund) и одобренные схемы, ограниченная 4,000 RM в этом калькуляторе для YA2024. Взносы сверх этого лимита здесь дополнительной льготы не дают.
- Прогрессивный налог
- Система, в которой более высокие части дохода облагаются более высокими ставками. Каждая ставка применяется только к той части налогооблагаемого дохода, которая попадает в её диапазон, а не ко всей сумме.
- Эффективная и предельная ставка
- Предельная ставка — это ставка на следующий ринггит налогооблагаемого дохода (верхний диапазон, до которого вы дошли). Эффективная ставка — это общая сумма налога к уплате, делённая на доход (здесь валовой доход); при прогрессивной системе она всегда ниже предельной.
- LHDN
- Lembaga Hasil Dalam Negeri — Налоговое управление Малайзии (Inland Revenue Board of Malaysia), орган, который администрирует и собирает подоходный налог. Официальные правила и информация о подаче деклараций размещены на его сайте.
Этот калькулятор даёт общую оценку только для YA2024 и не является профессиональной налоговой консультацией. Проверьте свою ситуацию в LHDN или у квалифицированного налогового консультанта.