Что считает этот калькулятор
Калькулятор показывает, какой именно процентный доход принесёт ваша сумма при начислении сложных процентов (с капитализацией). Вы вводите сумму вклада или инвестиции, годовую процентную ставку, срок размещения и частоту начисления процентов. В ответ получаете общий доход по процентам и итоговую сумму на счёте. Расчёт универсален и подходит для любой валюты — в примерах используется доллар ($), но логика одинакова для рублей, евро и любой другой валюты.
Как пользоваться
Введите сумму вклада (стартовый капитал), годовую ставку в процентах, срок в годах и выберите частоту капитализации. Для накопительных счетов и вкладов чаще всего используется ежемесячное начисление, а для облигаций — полугодовое или годовое. Нажмите «Рассчитать» и сразу увидите результат.
Формула простыми словами
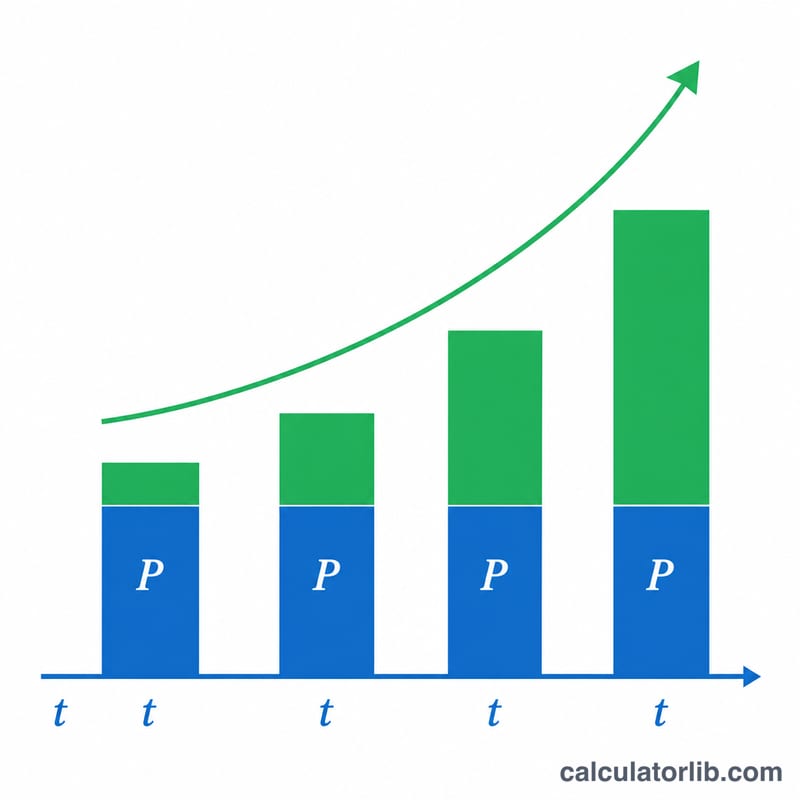
Сложные проценты считаются по формуле \( A = P\left(1 + \frac{r}{n}\right)^{n\,t} \), где A — итоговая сумма, P — начальный капитал, r — годовая ставка в виде десятичной дроби, n — число периодов капитализации в году, t — срок в годах. Сам процентный доход — это просто разница между итоговой и начальной суммами: \( \text{Доход} = A - P \). Чем чаще происходит капитализация, тем больше доход: вы раньше начинаете получать проценты на уже начисленные проценты.
Пример расчёта
Допустим, вы кладёте $10 000 под 5% годовых с ежемесячной капитализацией на 10 лет. Здесь n = 12, t = 10, значит показатель степени равен 120. Итоговая сумма составит $$10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{120} \approx \$16\,470{,}09$$ Вычитаем начальные $10 000 — и получаем процентный доход около $6 470,09.
Частые вопросы
Чем чаще капитализация, тем больше доход? Да, но с ростом частоты разница становится всё меньше. При обычных ставках ежедневное начисление даёт лишь чуть больше, чем ежемесячное.
Это то же самое, что эффективная ставка (APY)? При t = 1 год эффективная доходность как раз и есть APY — годовая ставка с учётом капитализации. APY (это западный термин для эффективной процентной ставки) уже включает в себя частоту начисления.
Учитываются ли налоги и инфляция? Нет. Результат — это номинальный доход до вычета налогов и без поправки на инфляцию. Помните, что в России доход по вкладам сверх установленного лимита облагается НДФЛ — это нужно учитывать отдельно.
Проценты по вкладу при разной частоте капитализации и сроках
В таблице показан капитал в 10 000 $ под номинальную годовую ставку 5% без пополнений и снятий. Каждый баланс рассчитан по формуле \(A = P\left(1 + \frac{r}{n}\right)^{nt}\), а проценты равны \(I = A - P\). Суммы округлены до цента.
| Капитализация | Срок | Всего процентов | Итоговый баланс |
|---|---|---|---|
| Ежегодно (n = 1) | 5 лет | 2 762,82 $ | 12 762,82 $ |
| Ежегодно (n = 1) | 10 лет | $6 288,95 | 16 288,95 $ |
| Ежегодно (n = 1) | 20 лет | 16 532,98 $ | 26 532,98 $ |
| Ежеквартально (n = 4) | 5 лет | 2 820,37 $ | 12 820,37 $ |
| Ежеквартально (n = 4) | 10 лет | 6 436,19 $ | 16 436,19 $ |
| Ежеквартально (n = 4) | 20 лет | 17 014,85 $ | 27 014,85 $ |
| Ежемесячно (n = 12) | 5 лет | 2 833,59 $ | 12 833,59 $ |
| Ежемесячно (n = 12) | 10 лет | 6 470,09 $ | 16 470,09 $ |
| Ежемесячно (n = 12) | 20 лет | 17 126,40 $ | 27 126,40 $ |
| Ежедневно (n = 365) | 5 лет | 2 840,03 $ | 12 840,03 $ |
| Ежедневно (n = 365) | 10 лет | 6 486,65 $ | 16 486,65 $ |
| Ежедневно (n = 365) | 20 лет | 17 180,96 $ | 27 180,96 $ |
Более частая капитализация добавляет лишь немного. За 20 лет переход от ежегодной к ежедневной капитализации добавляет около 648 $ на 10 000 $, тогда как срок вклада влияет гораздо сильнее.
Влияние ставки (ежемесячная капитализация, 10 лет, 10 000 $)
| Номинальная ставка | Всего процентов | Итоговый баланс |
|---|---|---|
| 3% | 3 493,54 $ | 13 493,54 $ |
| 5% | 6 470,09 $ | 16 470,09 $ |
| 7% | $10 096,61 | 20 096,61 $ |
Проценты не растут линейно вместе со ставкой. При переходе с 3% до 7% (ставка примерно в 2,3 раза выше) проценты за десять лет примерно в 2,9 раза больше, потому что капитализация усиливает разницу.
Ключевые термины: капитал, APR, APY и капитализация
- Капитал (P): исходная сумма, которая приносит проценты, например первоначальный вклад или инвестиция.
- Номинальная годовая ставка (APR), r: заявленная годовая ставка без учета эффекта капитализации, в формулах записывается десятичной дробью (5% = 0,05).
- Частота капитализации (n): сколько раз в год проценты начисляются и добавляются к балансу. Распространенные значения: 1 (ежегодно), 2 (раз в полгода), 4 (ежеквартально), 12 (ежемесячно) и 365 (ежедневно).
- APY / эффективная годовая ставка: годовой темп роста с учетом капитализации: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ Например, 5% при ежемесячной капитализации дают APY около 5,116%. Во многих странах банки обязаны указывать APY (или эквивалентную эффективную ставку) по сберегательным продуктам, но точная терминология и правила различаются в зависимости от страны.
- Будущая стоимость (A): баланс на конец срока, \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). Заработанные проценты равны \(A - P\).
- Простые проценты: проценты, начисляемые только на исходный капитал: \(I = P\,r\,t\).
- Сложные проценты: проценты, начисляемые на капитал плюс ранее начисленные проценты, поэтому доход растет быстрее со временем.
- Срок (t): продолжительность, в годах, в течение которой деньги приносят проценты. Для периодов короче года используйте дробь (6 месяцев = 0,5).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать результат расчета процентов
Результат представляет собой номинальные проценты. Это валовая сумма до уплаты налога на проценты и до корректировки на инфляцию. Налоги и рост цен уменьшают реальную ценность процентов, а правила зависят от страны и типа счета, поэтому рассчитанная сумма не совпадает с вашим доходом после налогов или с реальным доходом.
Отношение процентов к капиталу
Деление всех процентов на капитал показывает, насколько баланс вырос по отношению к исходной сумме. Для 10 000 $ под 5% с ежегодной капитализацией это отношение составляет около 0,28 через 5 лет, 0,63 через 10 лет и 1,65 через 20 лет. Проценты в размере 165% от капитала означают, что баланс вырос примерно в 2,65 раза по сравнению с исходной суммой.
Капитализация делает поздние годы больше
Поскольку проценты каждого периода начисляются на растущий баланс, годовые проценты со временем увеличиваются. При ежегодной капитализации 10 000 $ под 5%:
- Проценты за 1-й год: \(10{,}000 \times 0.05 = \$500.00\)
- Проценты за 10-й год: \(10{,}000 \times 1.05^{9} \times 0.05 \approx \$775.66\)
- Проценты за 20-й год: \(10{,}000 \times 1.05^{19} \times 0.05 \approx \$1{,}263.48\)
При простых процентах каждый год было бы по 500 $. Поэтому длинные сроки дают непропорционально большие итоговые суммы.
Правило 72 как быстрая проверка
Правило 72 оценивает количество лет, необходимых для удвоения баланса: \(\text{годы} \approx \frac{72}{\text{ставка в процентах}}\). При 5% это дает \(72 / 5 = 14.4\) года. Точное значение при ежегодной капитализации составляет \(\ln 2 / \ln 1.05 \approx 14.21\) года, так что правило является хорошим приближением для типичных ставок. Если рассчитанный баланс к этому моменту сильно отличается от удвоенного, проверьте исходные данные.
Это общая информация, а не финансовая или налоговая консультация.