À quoi sert ce calculateur
Cet outil estime l'impôt sur le revenu des personnes physiques pour les résidents fiscaux malaisiens, au titre de l'année d'évaluation 2024 (AE2024), administré par le LHDN (l'administration fiscale malaisienne, équivalent local de la DGFiP en France). Il applique le barème progressif réservé aux résidents, déduit vos abattements personnels et tient compte de la ristourne de 400 RM accordée lorsque le revenu imposable ne dépasse pas 35 000 RM. Il part du principe que vous êtes résident fiscal : les non-résidents sont imposés à un taux forfaitaire de 30 % et ne sont pas couverts par cet outil. Attention, ce barème est propre à la Malaisie et n'a rien à voir avec la fiscalité française.
Comment l'utiliser
Indiquez votre revenu annuel total, vos cotisations à l'EPF ou à un fonds agréé (abattement plafonné à 4 000 RM), tout autre abattement auquel vous avez droit (mode de vie, frais médicaux, éducation, etc.) ainsi que votre situation familiale. L'abattement individuel de 9 000 RM est appliqué automatiquement, auquel s'ajoutent 4 000 RM si vous avez un conjoint sans revenu à charge.
La formule expliquée
On calcule d'abord le revenu imposable = revenu annuel − total des abattements. Le barème progressif AE2024 des résidents s'applique ensuite tranche par tranche : 0 % jusqu'à 5 000 RM ; 1 % sur les 15 000 RM suivants ; 3 % sur les 15 000 RM suivants ; 6 % sur les 15 000 RM suivants ; 11 % sur les 20 000 RM suivants ; 19 % sur les 30 000 RM suivants ; 25 % sur les 300 000 RM suivants ; puis 26 %, 28 % et 30 % sur les tranches supérieures. Enfin, une ristourne de 400 RM (800 RM pour un couple marié) est déduite lorsque le revenu imposable est ≤ 35 000 RM.
$$\begin{gathered} \text{Tax Payable} = \operatorname{Progressive}(C) - \text{Rebate} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} C &= \text{Income} - 9000 - \min\!\left(\text{EPF},\,4000\right) - \text{Reliefs} \\ \text{Rebate} &= 400 \;\text{ if } C \le 35000 \end{aligned} \right. \end{gathered}$$
Exemple chiffré
Un contribuable célibataire gagne 60 000 RM avec 4 000 RM d'EPF. Abattements = \(9\,000 + 4\,000 = 13\,000\) RM, soit un revenu imposable de 47 000 RM. Impôt :
$$0 + (15\,000 \times 1\%) + (15\,000 \times 3\%) + (12\,000 \times 6\%) = 150 + 450 + 720 = 1\,320\ \text{RM}$$Le revenu imposable dépassant 35 000 RM, aucune ristourne ne s'applique : l'impôt dû s'élève à 1 320 RM.
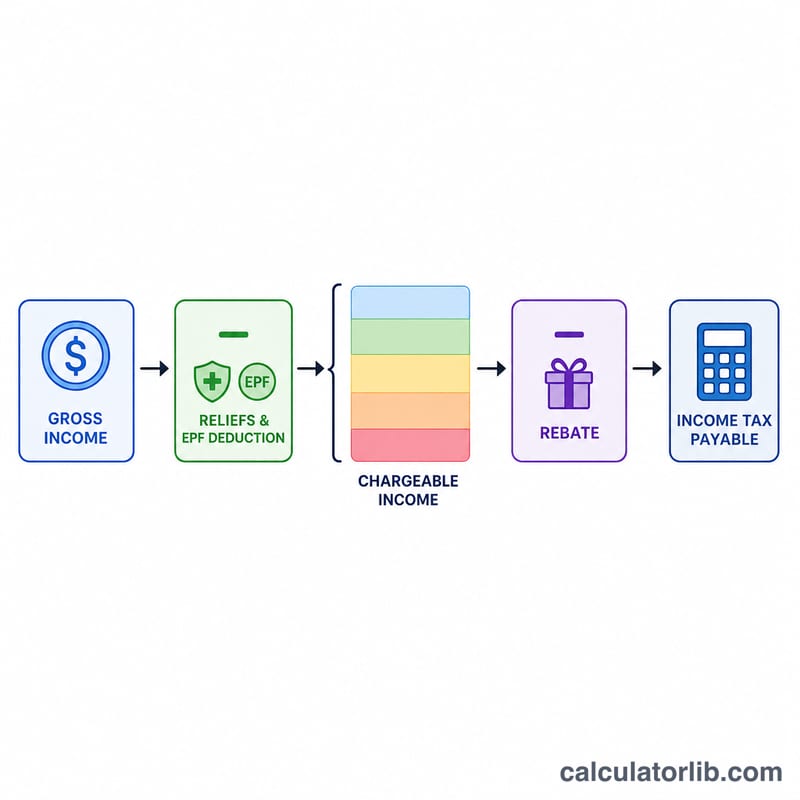
Tableau des taux d'imposition résidents AE2024
Voici les taux d'imposition progressifs sur le revenu applicables aux résidents fiscaux malaisiens pour l'Année d'imposition (AE) 2024, tels qu'administrés par le LHDN. Ils s'appliquent au revenu imposable (revenu après déductions et abattements), en ringgit malaisien (RM). Les non-résidents sont soumis à des règles différentes et ne sont pas couverts ici.
| Tranche de revenu imposable (RM) | Taux | Impôt sur la tranche (RM) | Impôt cumulé à la limite supérieure de la tranche (RM) |
|---|---|---|---|
| 0 – 5 000 | 0 % | 0 | 0 |
| 5 001 – 20 000 | 1 % | 150 | 150 |
| 20 001 – 35 000 | 3 % | 450 | 600 |
| 35 001 – 50 000 | 6 % | 900 | 1 500 |
| 50 001 – 70 000 | 11 % | 2 200 | 3 700 |
| 70 001 – 100 000 | 19 % | 5 700 | 9 400 |
| 100 001 – 400 000 | 25 % | 75 000 | 84 400 |
| 400 001 – 600 000 | 26 % | 52 000 | 136 400 |
| 600 001 – 2 000 000 | 28 % | 392 000 | 528 400 |
| Au-delà de 2 000 000 | 30 % | 30 % de l'excédent au-delà de 2 000 000 | 528 400 + 30 % de l'excédent |
Pour calculer l'impôt sur un revenu imposable donné, prenez l'impôt cumulé au plafond de la tranche précédente et ajoutez le taux de la tranche multiplié par le montant au-dessus du seuil inférieur de cette tranche. Un résident physique dont le revenu imposable est inférieur ou égal à 35 000 RM bénéficie également d'une réduction de 400 RM, déduite de l'impôt calculé.
Impôt à payer selon différents niveaux de revenu
Hypothèses : un résident malaisien célibataire bénéficiant de l'abattement individuel de 9 000 RM et de l'abattement EPF de 4 000 RM (total de 13 000 RM), sans autre abattement. Revenu imposable = revenu brut − 13 000. La réduction de 400 RM ne s'applique que lorsque le revenu imposable est inférieur ou égal à 35 000 RM. Tous les montants sont en RM et utilisent les taux résidents AE2024.
| Revenu brut | Revenu imposable | Impôt avant réduction | Réduction | Impôt à payer | Taux effectif (impôt ÷ revenu brut) |
|---|---|---|---|---|---|
| 40 000 | 27 000 | 360 | 400 | 0 | 0,00 % |
| 60 000 | 47 000 | 1 320 | 0 | 1 320 | 2,20 % |
| 100 000 | 87 000 | 6 930 | 0 | 6 930 | 6,93 % |
| 200 000 | 187 000 | 31 150 | 0 | 31 150 | 15,58 % |
Calcul de chaque ligne
- 40 000 RM : revenu imposable 40 000 − 13 000 = 27 000. Impôt = 150 + (27 000 − 20 000) × 3 % = 150 + 210 = 360. La réduction de 400 s'applique car 27 000 ≤ 35 000, donc l'impôt à payer est de 0 (la réduction ne peut pas générer de remboursement par ce calcul).
- 60 000 RM : revenu imposable 47 000. Impôt = 600 + (47 000 − 35 000) × 6 % = 600 + 720 = 1 320. Pas de réduction.
- 100 000 RM : revenu imposable 87 000. Impôt = 3 700 + (87 000 − 70 000) × 19 % = 3 700 + 3 230 = 6 930.
- 200 000 RM : revenu imposable 187 000. Impôt = 9 400 + (187 000 − 100 000) × 25 % = 9 400 + 21 750 = 31 150. Taux effectif = 31 150 ÷ 200 000 = 15,575 %, affiché comme 15,58 %.
Les résultats réels seront différents si vous demandez d'autres abattements (par exemple pour le mode de vie, les frais médicaux, l'éducation, ou les abattements pour conjoint et enfants) ou si votre cotisation EPF est différente. Saisissez-les dans le champ des abattements du calculateur.
Termes clés : revenu imposable, abattement et réduction
- Résident fiscal
- Pour l'impôt malaisien sur le revenu, une personne physique est généralement résidente pour une année si elle se trouve en Malaisie pendant 182 jours ou plus au cours de l'année civile (d'autres critères existent pour les séjours plus courts qui sont liés aux années adjacentes). Les résidents sont imposés selon les taux progressifs et peuvent demander des abattements et des réductions.
- Année d'imposition (AE)
- L'année fiscale au cours de laquelle le revenu est évalué. Pour les personnes physiques, l'AE2024 couvre les revenus perçus pendant l'année civile du 1er janvier au 31 décembre 2024, la déclaration étant déposée en 2025.
- Revenu brut (total)
- Revenu provenant de toutes les sources imposables, tel que salaires, activité professionnelle, loyers et intérêts, avant déduction de tout abattement. Les revenus exonérés sont exclus.
- Abattement
- Montant fixe ou plafonné déduit de votre revenu total pour obtenir le revenu imposable. Exemples : l'abattement individuel de 9 000 RM et l'abattement EPF. Les abattements réduisent le revenu soumis à l'impôt.
- Revenu imposable
- Revenu total moins les abattements et déductions admissibles. C'est le montant auquel le tableau des taux progressifs est appliqué. Dans ce calculateur : revenu − 9 000 − min(EPF ; 4 000) − autres abattements.
- Réduction ou abattement
- Un abattement diminue le revenu soumis à l'impôt, donc sa valeur dépend de votre taux d'imposition. Une réduction est déduite directement de l'impôt calculé, ringgit pour ringgit. La réduction de 400 RM s'applique lorsque le revenu imposable est inférieur ou égal à 35 000 RM.
- Abattement EPF
- Abattement pour les cotisations obligatoires au Fonds de prévoyance des employés (Employees Provident Fund, EPF) et aux régimes approuvés, limité à 4 000 RM dans ce calculateur pour l'AE2024. Les cotisations au-delà de ce plafond n'ouvrent pas droit à un abattement supplémentaire ici.
- Impôt progressif
- Système dans lequel les tranches de revenu les plus élevées sont imposées à des taux plus élevés. Chaque taux ne s'applique qu'à la partie du revenu imposable qui se situe dans sa tranche, et non à l'ensemble.
- Taux effectif ou taux marginal
- Le taux marginal est le taux appliqué au prochain ringgit de revenu imposable (la tranche la plus élevée atteinte). Le taux effectif est l'impôt total à payer divisé par le revenu (ici, le revenu brut), il est toujours inférieur au taux marginal dans un système progressif.
- LHDN
- Lembaga Hasil Dalam Negeri, le Conseil du revenu intérieur de Malaisie, l'autorité qui administre et perçoit l'impôt sur le revenu. Les règles officielles et les informations de déclaration figurent sur son site web.
Ce calculateur fournit une estimation générale pour l'AE2024 uniquement et ne constitue pas un conseil fiscal professionnel. Vérifiez votre situation auprès du LHDN ou d'un conseiller fiscal qualifié.
Revenus et emploi : Malaisie
Revenu moyen et chômage (Malaisie) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 12 380 USD
- PIB par habitant, PPA 2025
- 41 498 $ intl
- Monde : 25 704
- Chômage 2025
- 3,8 %
- Monde : 4,8 %
Dernière variation Hausse +6,3 % 2025 : 12 380 USD, contre 11 650 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (Malaisie) était de 12 380 dollars américains par an, soit environ 1 032 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 12 380 | 41 498 | 3,8 % |
| 2024 | 11 650 | 38 836 | 3,8 % |
| 2023 | 11 700 | 36 497 | 3,9 % |
| 2022 | 11 620 | 34 414 | 3,9 % |
| 2021 | 10 520 | 29 823 | 4,6 % |
| 2020 | 10 110 | 27 475 | 4,5 % |
| 2019 | 10 750 | 28 934 | 3,3 % |
| 2018 | 10 200 | 27 794 | 3,3 % |
| 2017 | 9 560 | 26 416 | 3,4 % |
| 2016 | 9 800 | 25 286 | 3,4 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Malaisie et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Malaisie 12 380 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Revenus et emploi : Malaisie : tous les chiffres et l’historique
FAQ
L'abattement EPF est-il vraiment plafonné ? Oui : l'abattement cumulé EPF + assurance-vie est plafonné à 4 000 RM pour l'AE2024.
Qui bénéficie de la ristourne de 400 RM ? Les résidents dont le revenu imposable est inférieur ou égal à 35 000 RM ; un conjoint sans revenu ouvre droit à 400 RM supplémentaires.
S'agit-il d'un montant officiel ? Non. Il s'agit d'une estimation destinée à vous aider à anticiper : vérifiez toujours auprès du LHDN ou d'un conseiller fiscal.