Qu'est-ce qu'un calculateur d'augmentation de salaire ?
Un calculateur d'augmentation de salaire vous indique précisément combien vous gagnerez en plus après une revalorisation exprimée en pourcentage. Indiquez votre salaire actuel et le taux d'augmentation : l'outil affiche instantanément votre nouveau salaire ainsi que le montant exact de la hausse. Il fonctionne avec n'importe quelle devise — le calcul reste identique, que vous raisonniez en euros, en dollars ou en livres.
Comment l'utiliser
Saisissez votre salaire actuel (annuel, mensuel ou horaire — restez simplement cohérent), puis indiquez le pourcentage d'augmentation qui vous a été proposé ou que vous souhaitez négocier. Le calculateur multiplie votre salaire par un plus le pourcentage, puis soustrait le montant initial pour isoler la hausse.
La formule expliquée
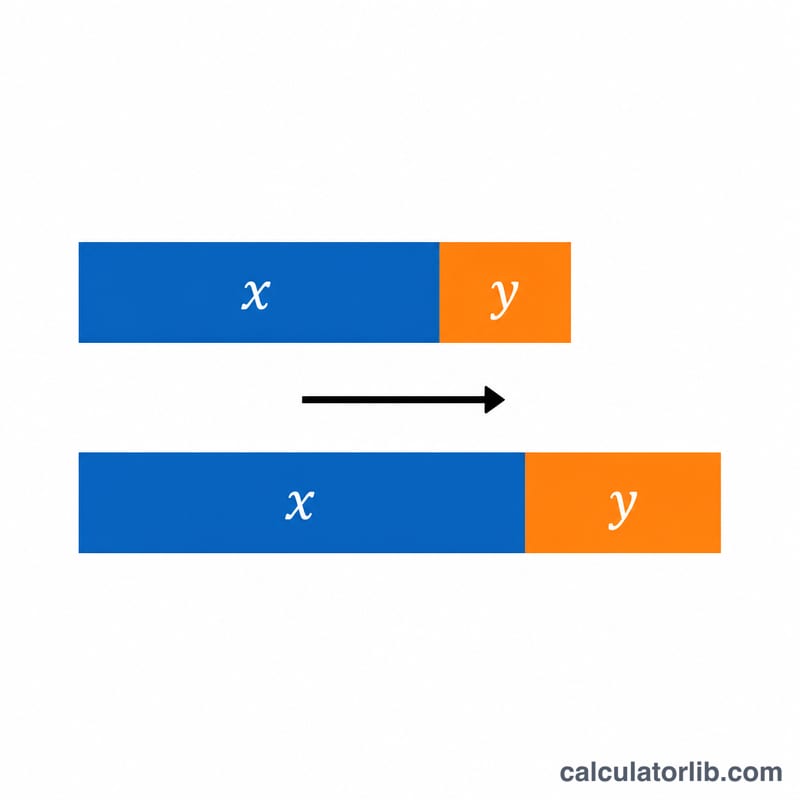
L'équation de base est toute simple : $$\text{Nouveau salaire} = \text{Ancien salaire} \times \left(1 + \frac{\text{Taux (\%)}}{100}\right)$$ Diviser le pourcentage par 100 le convertit en valeur décimale, ajouter 1 conserve le montant initial, et la multiplication applique la hausse. Le montant de l'augmentation correspond ensuite à la différence entre le nouveau et l'ancien salaire.
Exemple concret
Supposons que vous gagniez 50 000 € et que vous obteniez une augmentation de 5 %. Le nouveau salaire est de $$50\,000 \times \left(1 + \frac{5}{100}\right) = 50\,000 \times 1{,}05 = 52\,500\ \text{€}$$ Le montant de l'augmentation s'élève donc à \(52\,500 - 50\,000 = 2\,500\ \text{€}\) par an.
Scénarios d'augmentation comparés
Chaque ligne ci-dessous applique la même formule, \(\text{Nouveau salaire} = \text{Salaire actuel} \times \left(1 + \frac{\text{Augmentation \%}}{100}\right)\), de sorte que chaque chiffre est reproductible à partir des deux données seules. Le montant d'augmentation annuelle est simplement \(\text{Nouveau salaire} - \text{Salaire actuel}\), et la figure mensuelle divise cela par 12 (arrondi à l'unité la plus proche).
| Salaire actuel | Augmentation % | Nouveau salaire | Montant d'augmentation (annuel) | Montant d'augmentation (par mois) |
|---|---|---|---|---|
| 40,000 | 3% | 41,200 | +1,200 | +100.00 |
| 50,000 | 5% | 52,500 | +2,500 | +208.33 |
| 60,000 | 2.5% | 61,500 | +1,500 | +125.00 |
| 75,000 | 10% | 82,500 | +7,500 | +625.00 |
| 100,000 | 7% | 107,000 | +7,000 | +583.33 |
| 60,000 | −5% (réduction de salaire) | 57,000 | −3,000 | −250.00 |
Deux choses à noter en lisant le tableau. D'abord, les montants sont bruts (avant les déductions d'impôt sur le revenu, d'assurance sociale ou de pension), de sorte que l'argent qui atteint réellement une fiche de paie est inférieur. Deuxièmement, les chiffres sont indépendants de la devise : les mathématiques sont une simple proportion, donc 50 000 à 5 % deviennent 52 500 que l'unité soit des dollars, des euros, des livres, des roupies ou des yens. Un pourcentage négatif fonctionne de la même façon et produit simplement une réduction — utile pour modéliser une réduction de salaire, un arrangement à horaires réduits ou une dégradation de grade.
Substitution élaborée pour la ligne 100 000 :
$$\text{Nouveau salaire} = 100{,}000 \times \left(1 + \frac{7}{100}\right) = 100{,}000 \times 1.07 = 107{,}000$$
$$\text{Montant d'augmentation} = 107{,}000 - 100{,}000 = 7{,}000 \quad\Rightarrow\quad \frac{7{,}000}{12} \approx 583.33 \text{ par mois}$$
Interprétation de votre résultat
-
La sortie est une augmentation brute nominale, pas une augmentation de pouvoir d'achat. Sur la même période, la variation approximative en termes réels est le pourcentage d'augmentation moins le taux d'inflation. Une augmentation de 3 % avec une inflation de 3 % laisse la rémunération réelle à peu près stable ; une augmentation de 2 % avec une inflation de 4 % représente une baisse en termes réels d'environ 2 %. La relation exacte est multiplicative plutôt que soustractive :
$$\text{Variation réelle} = \frac{1 + 0.02}{1 + 0.04} - 1 \approx -0.0192 = -1.92\%$$
La simple soustraction (2% − 4% = −2%) est suffisamment précise aux taux bas et diverge à mesure que les taux augmentent. Les taux d'inflation diffèrent selon le pays et l'indice utilisé, de sorte que la comparaison n'est significative que par rapport à une mesure de l'économie dans laquelle le salaire est versé.
-
Brut versus net. L'augmentation calculée est avant impôt. La portion qui se transforme en salaire net dépend du taux marginal qui s'applique au revenu supplémentaire, plus les éventuelles déductions d'assurance sociale, de pension ou de masse salariale qui varient selon le salaire. Dans un système fiscal progressif, passer à une tranche supérieure impose uniquement le montant supplémentaire au-dessus du seuil au taux plus élevé — tout le salaire n'est pas ré-imposé à ce taux. Les structures de tranches, les seuils et les règles de contribution sont propres à chaque pays (et dans certains endroits à l'État, la province ou la région), de sorte que le chiffre net ne peut pas être dérivé du pourcentage d'augmentation seul.
-
Les augmentations en pourcentage se composent. Deux augmentations successives de 5 % ne totalisent pas 10 % ; elles totalisent 10.25 %, car le deuxième pourcentage s'applique à la base déjà augmentée :
$$1.05 \times 1.05 = 1.1025 \quad\Rightarrow\quad +10.25\%$$
Sur un salaire de 50 000 : \(50{,}000 \to 52{,}500 \to 55{,}125\), une augmentation de 5 125 plutôt que 5 000. La même arithmétique signifie qu'une augmentation suivie d'une réduction égale en pourcentage ne revient pas au point de départ — une augmentation de 10 % puis une réduction de 10 % donne \(1.10 \times 0.90 = 0.99\), c'est-à-dire 1 % en dessous de l'original.
-
Ce que le pourcentage n'inclut pas. Le calcul couvre uniquement le salaire de base. Les primes, commissions, heures supplémentaires, options d'achat d'actions ou autres récompenses en actions, contributions de retraite patronale ou contributions à la retraite, assurance, allocations et autres avantages en restent en dehors. Parce que certains d'entre eux sont eux-mêmes définis comme un pourcentage du salaire de base, une augmentation du salaire de base peut les augmenter indirectement aussi — mais cet effet n'est pas reflété dans le chiffre montré ici, et les changements de rémunération totale peuvent être plus importants ou plus petits que le changement de salaire de base.
-
La cohérence des périodes est importante. La formule est neutre par rapport à l'unité mais pas neutre par rapport à la période : quelle que soit la période que l'entrée représente, la sortie représente la même période. Une augmentation saisie sur un taux horaire produit un nouveau taux horaire, et elle ne s'adapte au salaire annuel que si les heures travaillées restent inchangées. Une augmentation horaire de 5 % combinée avec moins d'heures programmées peut laisser les revenus annuels stables ou plus bas. De même, mélanger une figure mensuelle dans une comparaison annuelle, ou comparer un salaire de 12 mois avec un arrangement de paiement de 13 ou 14 utilisé dans certains pays, déformera le résultat.
Cette section est un contexte factuel général sur la façon dont l'arithmétique se comporte et n'est pas un conseil financier. Pour les décisions concernant votre propre rémunération, les impôts ou les cotisations de retraite, consultez un professionnel qualifié familiarisé avec les règles de votre juridiction.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
Questions fréquentes
Les impôts sont-ils pris en compte ? Non — le résultat correspond à votre augmentation brute (avant impôts). En France, par exemple, votre augmentation nette sera plus faible après les cotisations sociales et le prélèvement à la source.
Puis-je l'utiliser pour un taux horaire ? Oui. Indiquez votre taux horaire comme salaire actuel et le résultat correspond à votre nouveau taux horaire.
Et si je saisis un pourcentage négatif ? Un pourcentage négatif représente une baisse de salaire : le calculateur affichera alors logiquement un nouveau salaire plus bas et un montant d'augmentation négatif.