ما هي الفائدة المركبة؟
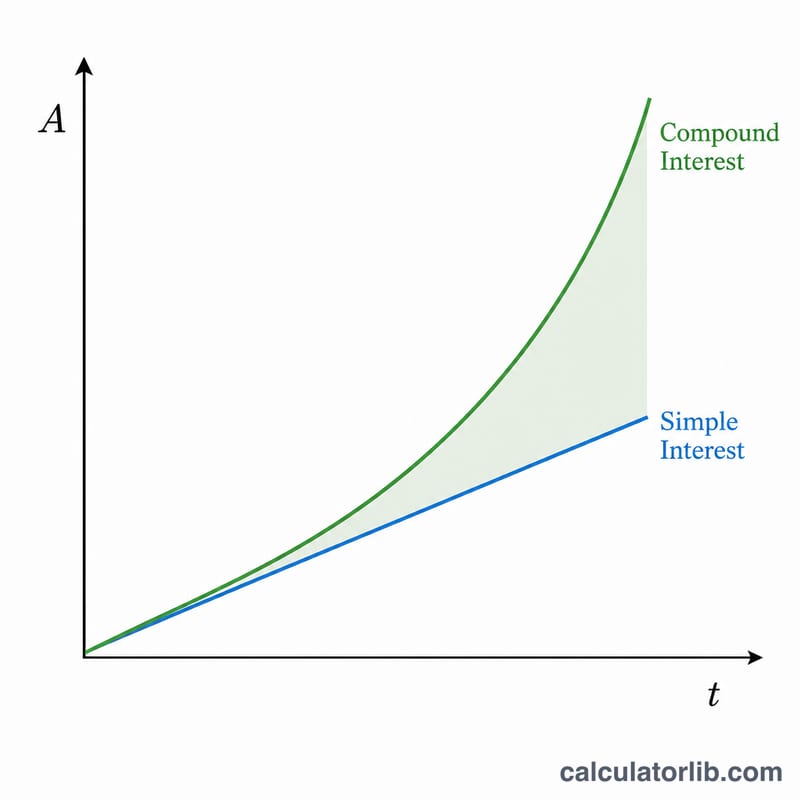
الفائدة المركبة هي الفائدة التي تُحتسب على المبلغ الأساسي وعلى الفوائد المتراكمة من الفترات السابقة معاً. وعلى عكس الفائدة البسيطة التي تنمو بشكل خطي، تنمو الفائدة المركبة نمواً أُسّياً لأنك تكسب "فائدة على الفائدة". ولهذا السبب تُعدّ الأساس الذي تقوم عليه حسابات التوفير والاستثمارات والكثير من القروض. هذه الحاسبة أداة رياضية عامة تصلح للاستخدام في أي مكان، ولا تأخذ في الحسبان الضرائب أو الرسوم.
كيفية استخدام الحاسبة
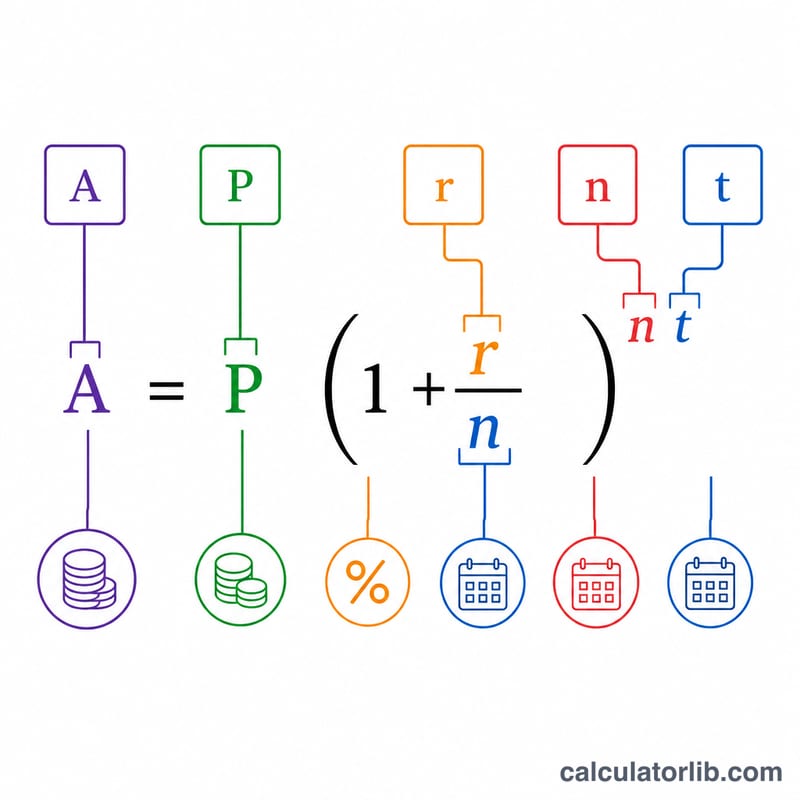
أدخِل أربع قيم: المبلغ الأساسي (P) الذي تبدأ به، ومعدل الفائدة السنوي كنسبة مئوية، وعدد مرات احتساب الفائدة في السنة (n) (1 = سنوياً، 4 = ربع سنوي، 12 = شهرياً، 365 = يومياً)، والمدة بالسنوات (t). تعرض لك الحاسبة القيمة المستقبلية A وإجمالي الفائدة المكتسبة.
شرح المعادلة
معادلة الفائدة المركبة هي:
$$A = P\left(1 + \dfrac{r}{n}\right)^{nt}$$حيث يمثل r المعدل السنوي على شكل كسر عشري (5% = 0.05). وعند قسمة \(r\) على \(n\) نحصل على معدل الفائدة لكل فترة، ورفع الناتج إلى الأُس \(n \cdot t\) يأخذ في الاعتبار كل فترة احتساب على مدى المدة كاملة. وبطرح المبلغ الأساسي نحصل على الفائدة المكتسبة: \(I = A - P\).
مثال تطبيقي
لنفترض أنك استثمرت 10,000 دولار بمعدل 5% يُحتسب شهرياً لمدة 10 سنوات. عندها يكون \(P = 10000\)، و \(r = 0.05\)، و \(n = 12\)، و \(t = 10\). احسب \((1 + 0.05/12) = 1.0041667\)، ثم ارفعها إلى الأُس 120 لتحصل على ما يقارب \(1.647009\). اضرب الناتج في 10000 لتحصل على \(A \approx 16{,}470.09\) دولار، وبذلك تكون الفائدة المكتسبة نحو 6,470.09 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يزيد العائد كلما زاد عدد مرات الاحتساب؟ نعم، فالاحتساب اليومي يحقق عائداً أعلى قليلاً من الاحتساب السنوي، لكن الفرق يتقلّص كلما اقتربت وتيرة الاحتساب من الاحتساب المستمر.
ماذا لو أُضيفت الفائدة مرة واحدة في السنة؟ اجعل \(n = 1\)، عندها تتبسّط المعادلة لتصبح \(A = P(1 + r)^{t}\).
هل يمكنني استخدامها للقروض؟ نعم، فهي تُظهر كيف يتضاعف الدَّين إذا لم تُسدَّد أي دفعات، لكنها لا تحاكي السداد المنتظم بأقساط.