Bileşik Faiz Nedir?
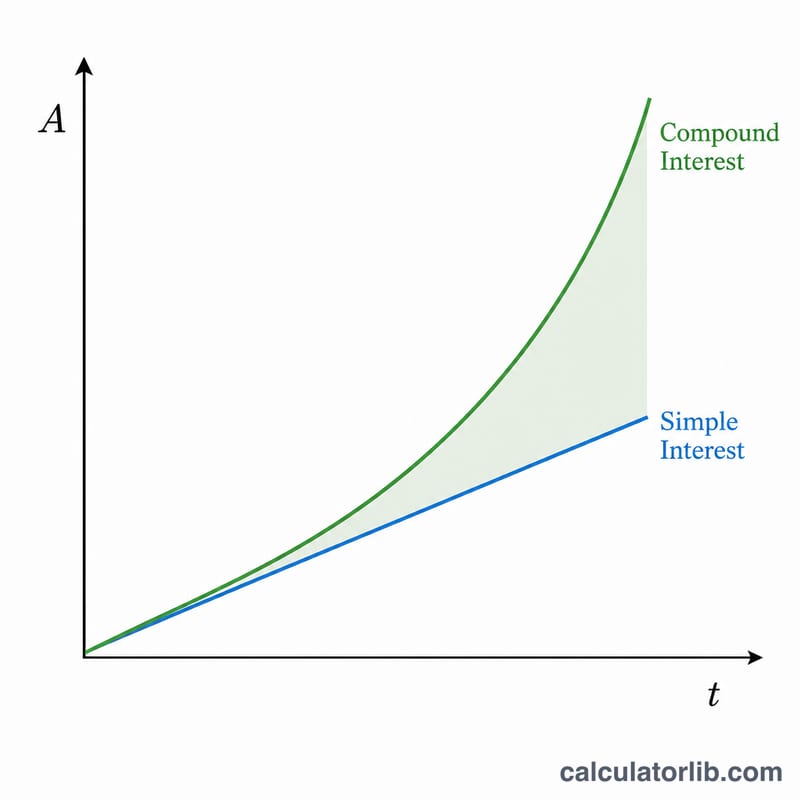
Bileşik faiz, hem başlangıçtaki anapara hem de önceki dönemlerde biriken faizler üzerinden hesaplanan faizdir. Doğrusal olarak büyüyen basit faizin aksine, bileşik faiz üstel olarak büyür; yani "faizin faizini" de kazanırsınız. Bu özellik onu tasarruf hesaplarının, yatırımların ve birçok kredinin temeli haline getirir. Bu hesaplama aracı evrensel bir matematik aracıdır ve her yerde geçerlidir; vergi ya da masrafları hesaba katmaz.
Bu Aracı Nasıl Kullanırsınız?
Dört değer girin: başladığınız Anapara (P), yüzde olarak yıllık faiz oranı, faizin yılda kaç kez işletildiği (n) (1 = yıllık, 4 = üç ayda bir, 12 = aylık, 365 = günlük) ve yıl cinsinden süre (t). Araç, gelecekteki değer A'yı ve kazanılan toplam faizi hesaplar.
Formülün Açıklaması
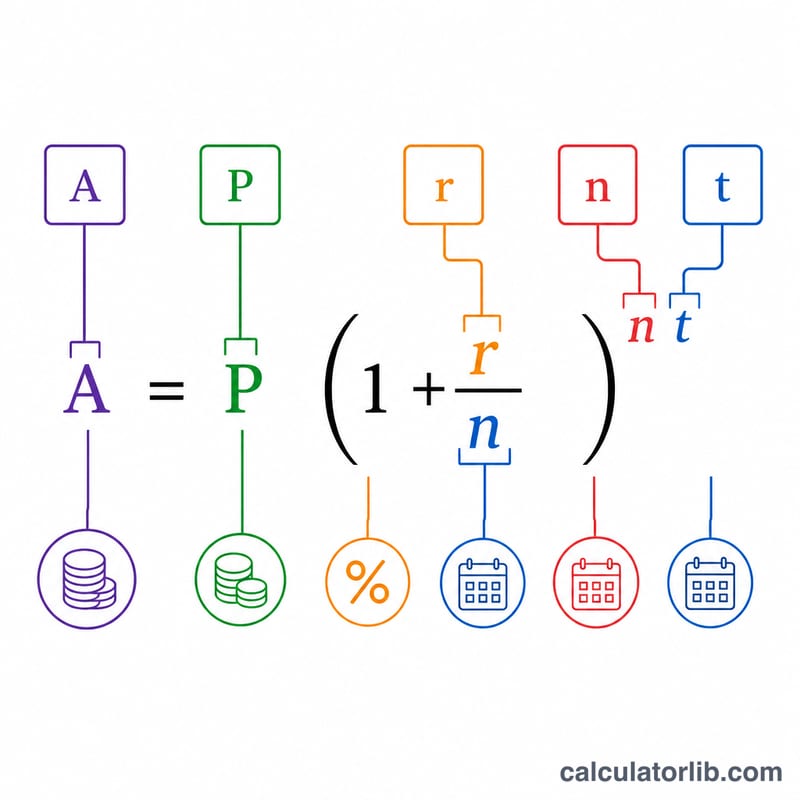
Bileşik faiz formülü şöyledir:
$$A = P\left(1 + \dfrac{r}{n}\right)^{nt}$$
Burada r, ondalık olarak yıllık faiz oranıdır (%5 = 0,05). r'yi n'ye bölmek dönem başına faiz oranını verir; n·t kuvvetine yükseltmek ise süre boyunca tüm kapitalizasyon dönemlerini kapsar. Anaparayı çıkararak kazanılan faizi bulursunuz: \(I = A - P\).
Örnek Hesaplama
Diyelim ki 10.000 $'ı, aylık olarak işletilen %5 faizle 10 yıl boyunca yatırdınız. Bu durumda \(P = 10000\), \(r = 0{,}05\), \(n = 12\), \(t = 10\) olur. \((1 + 0{,}05/12) = 1{,}0041667\) değerini hesaplayın, bunu 120. kuvvete yükseltince \(\approx 1{,}647009\) elde edersiniz. 10000 ile çarptığınızda \(A \approx 16{.}470{,}09\) $ bulunur; yani kazanılan faiz yaklaşık 6.470,09 $ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık Sorulan Sorular
Faizin daha sık işletilmesi daha çok kazandırır mı? Evet; günlük kapitalizasyon, yıllık olana göre biraz daha fazla kazandırır. Ancak sıklık arttıkça ve sürekli kapitalizasyona yaklaştıkça bu fark giderek küçülür.
Faiz yılda bir kez eklenirse ne olur? n = 1 olarak ayarlayın; formül \(A = P(1 + r)^{t}\) şeklinde sadeleşir.
Bunu krediler için kullanabilir miyim? Evet; hiç ödeme yapılmadığında bir borcun nasıl büyüyeceğini gösterir, ancak düzenli geri ödemeleri modellemez.