Что считает этот калькулятор
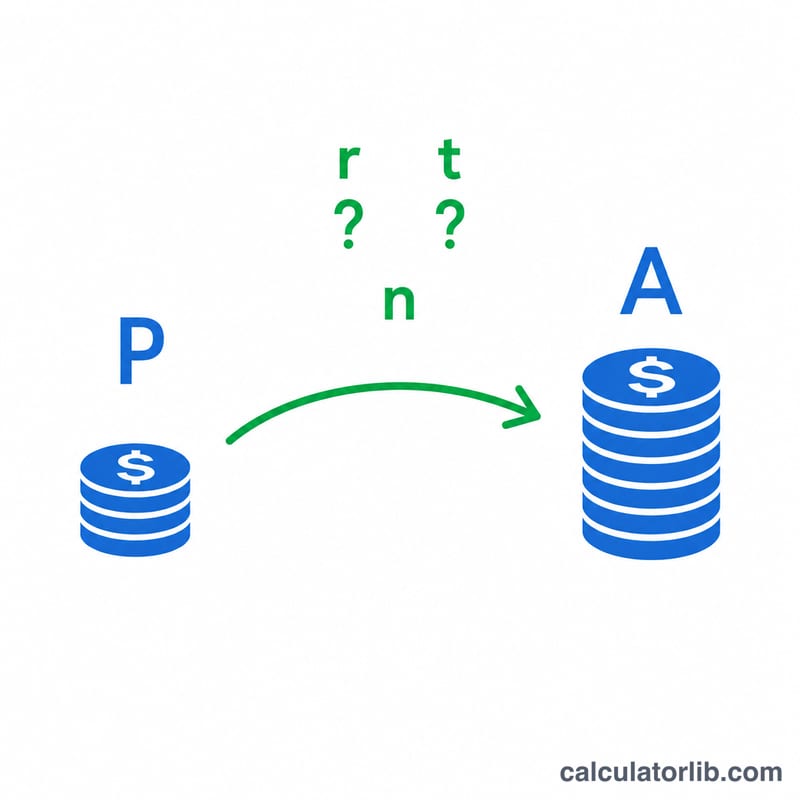
Классическая формула сложного процента выглядит так: \( A = P\left(1 + \frac{r}{n}\right)^{nt} \), где A — итоговая сумма, P — начальный капитал, r — номинальная годовая ставка, n — число начислений процентов в год, а t — срок в годах. Чаще всего две величины уже известны, а найти нужно третью. Этот инструмент алгебраически преобразует уравнение, позволяя вычислить либо требуемую процентную ставку (r), либо срок (t).
Как пользоваться
Сначала выберите, что именно вы хотите найти — ставку или срок. Введите начальную сумму (P) и целевую итоговую сумму (A), а также укажите, как часто проценты капитализируются в течение года (n). Если вы ищете ставку, дополнительно укажите срок в годах. Если ищете срок — введите годовую ставку в процентах. Калькулятор сразу выдаст недостающее значение.
Разбор формулы
Чтобы найти ставку, разделите A на P, извлеките корень степени (1/(nt)), вычтите единицу и умножьте результат на n:
$$ r = n \left[ \left( \frac{\text{Future Amount (A)}}{\text{Principal (P)}} \right)^{\frac{1}{n \cdot \text{Time (yr)}}} - 1 \right] \times 100\% $$Чтобы найти срок, понадобится натуральный логарифм:
$$ t = \frac{\ln\!\left( \dfrac{\text{Future Amount (A)}}{\text{Principal (P)}} \right)}{n \, \ln\!\left( 1 + \dfrac{\text{Rate \%} / 100}{n} \right)} $$Обе формулы получаются напрямую из преобразования исходного уравнения \( A = P\left(1 + \frac{r}{n}\right)^{nt} \).
Пример расчёта
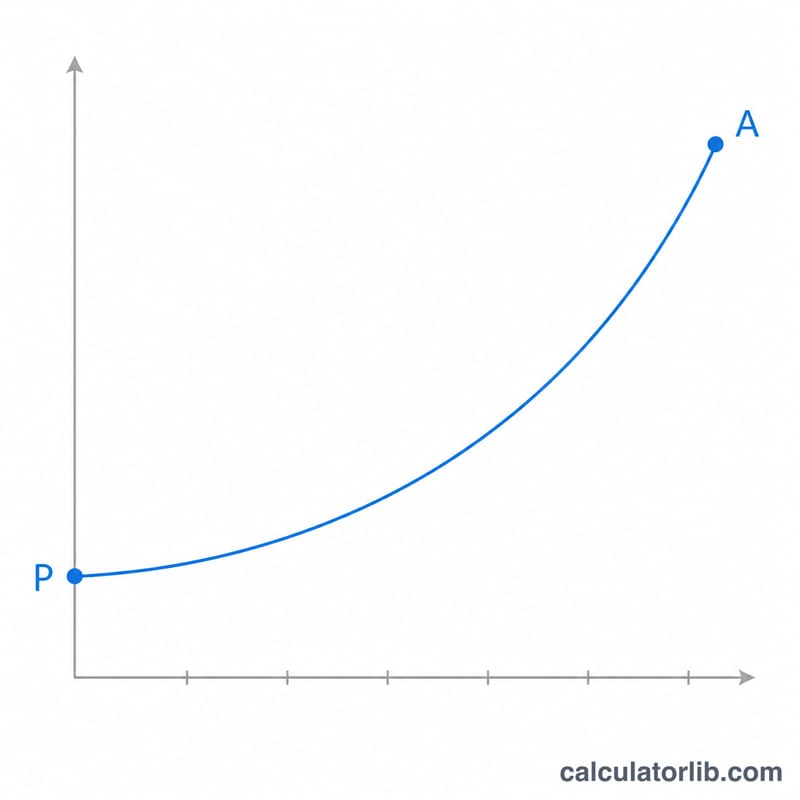
Допустим, 1 000 должны вырасти до 2 000 при ежемесячной капитализации (n = 12) за 10 лет. Тогда ставка равна
$$ r = 12 \times \left( (2000/1000)^{1/120} - 1 \right) = 12 \times \left( 2^{1/120} - 1 \right) \approx 0{,}06949, $$то есть примерно 6,95 % годовых.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Ставка номинальная или эффективная? Это номинальная годовая ставка с капитализацией n раз в год — та самая r, что входит в выражение \( \left(1 + \frac{r}{n}\right)^{nt} \).
Почему для расчёта срока A должно быть больше P? Логарифм определён только для положительных чисел. Если A равно P, срок равен нулю, а рост возможен лишь тогда, когда A превышает P при положительной ставке.
Учитываются ли пополнения и комиссии? Нет — расчёт ведётся для единовременного вклада без довложений, снятий, налогов и комиссий.