ما هو معامل القيمة المستقبلية؟
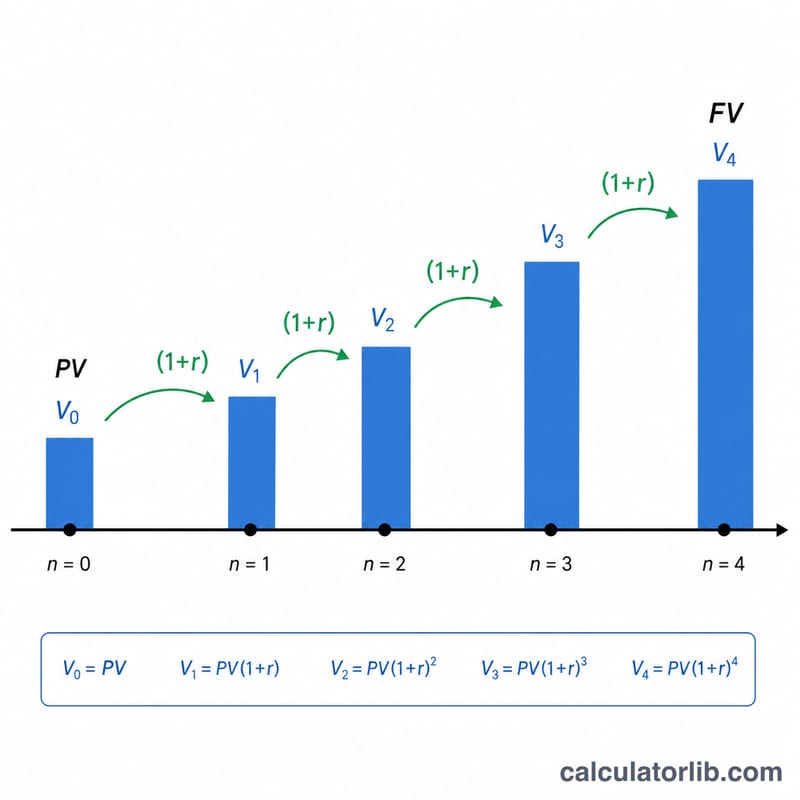
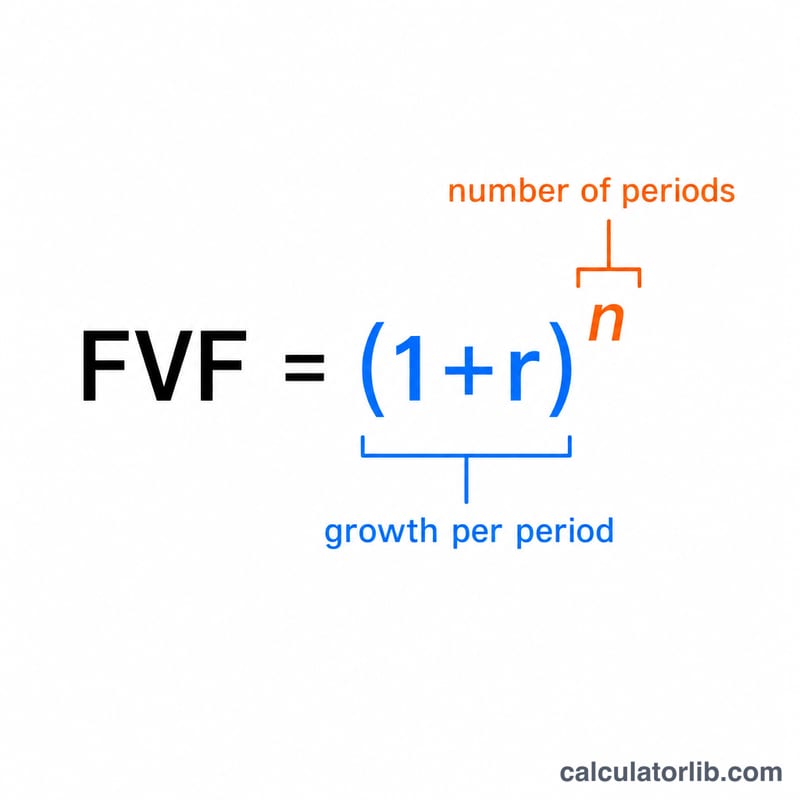
معامل القيمة المستقبلية (المعروف أيضًا باسم «معامل المبلغ المركّب للدفعة الواحدة») هو المضاعِف الذي يوضّح لك إلى أي مقدار تنمو وحدة نقدية واحدة بعد عدد من السنوات من الفائدة المركّبة. ويُحسب بالصيغة \((1 + r)^n\)، حيث \(r\) هو معدل الفائدة الدوري مكتوبًا بصيغة عشرية، و\(n\) هو عدد فترات التركيب. ما عليك سوى ضرب أي رأس مال حالي في هذا المعامل لتحصل على قيمته المستقبلية. هذه المعادلة عالمية ولا ترتبط بعملة بعينها — فهي تصلح للريال والدولار واليورو والين أو حتى لوحدات مجرّدة.
كيفية استخدام الحاسبة
أدخِل رأس المال (المبلغ المقطوع الذي تملكه اليوم)، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات الخاصة بالتركيب السنوي. ثم اختر عدد المنازل العشرية التي يُعرض بها المعامل، وطريقة التقريب (الاقتطاع، أو التقريب لأقرب رقم، أو التقريب لأعلى) — إذ تعتمد المؤسسات المالية أعرافًا مختلفة، لذا يؤثر اختيار التقريب فقط في المعامل المعروض وفي الجدول السنوي. وتعرض النتيجة معامل القيمة المستقبلية، والقيمة المستقبلية لرأس مالك، إضافةً إلى جدول سنوي يوضّح المعامل لكل سنة.
شرح المعادلة
أولًا، حوِّل المعدل: \(r = \frac{\text{المعدل السنوي}}{100}\). ثم احسب المعامل: $$\text{FVF} = (1 + r)^n.$$ أما القيمة المستقبلية فهي: $$\text{FV} = \text{PV} \times (1 + r)^n.$$ عندما يكون \(r = 0\) أو \(n = 0\) يصبح المعامل مساويًا تمامًا للواحد، فتتساوى القيمة المستقبلية مع رأس المال. أما المعدل السالب (الانخفاض في القيمة) فيعطي معاملًا أقل من واحد.
مثال تطبيقي
لنفترض أن رأس المال = 1، والمعدل = 3%، وعدد السنوات = 20: عندئذٍ \(r = 0.03\)، ومن ثَمّ $$\text{FVF} = (1.03)^{20} = 1.806111\ldots,$$ أي ما يساوي 1.806 عند ثلاث منازل عشرية. وتكون القيمة المستقبلية \(= 1 \times 1.806111 = 1.806111\). ولو كان رأس مالك يمثّل 10,000 ين، فسيرتفع إلى نحو 18,061 ين بعد 20 عامًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تؤثر طريقة التقريب في القيمة المستقبلية؟ لا — تُحسب القيمة المستقبلية من المعامل بدقّته الكاملة، ولا يؤثر التقريب إلا في طريقة عرض المعامل وفي الجدول السنوي.
ما هو معكوس هذا المعامل؟ إنه معامل القيمة الحالية، \(\frac{1}{(1 + r)^n}\)، الذي يخصم مبلغًا مستقبليًا ليعيده إلى قيمته اليوم.
ما تواتر التركيب المفترض؟ التركيب السنوي (فترة واحدة في السنة). أما للتركيب الشهري فعليك استخدام معدل شهري وعدد فترات شهري.