ما هي حاسبة المدخرات بالفائدة المركبة؟
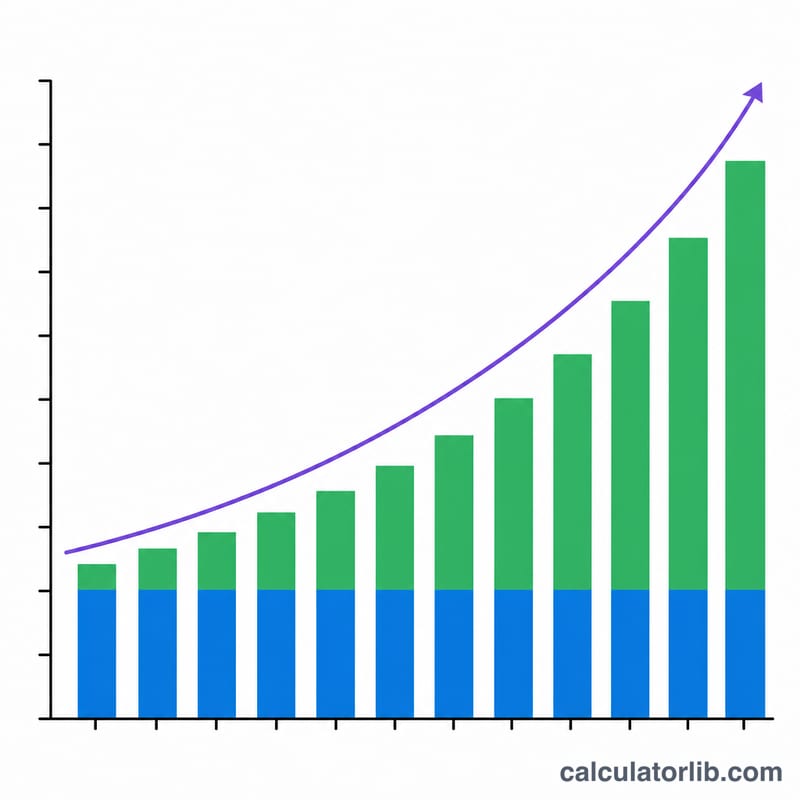
تساعدك هذه الأداة على معرفة حجم نمو حساب التوفير أو الاستثمار بمرور الوقت عندما تجمع بين مبلغ مبدئي وإيداعات دورية منتظمة وفائدة مركبة. وتعني الفائدة المركبة أن الفائدة التي تكسبها تولّد بدورها فائدة إضافية، لذا كلما طالت مدة بقاء أموالك مستثمرة تسارع نموها بشكل أكبر. والحاسبة عامة تعمل مع أي عملة، وتفترض أن الإيداعات تتم في نهاية كل فترة تركيب (أي دفعات منتظمة عادية).
كيفية الاستخدام
أدخل مبلغك المبدئي (المال الذي تبدأ به)، والإيداع الدوري الذي تضيفه في كل فترة، ومعدل الفائدة السنوي كنسبة مئوية، وعدد السنوات، ومدى تكرار تركيب الفائدة وإجراء الإيداعات. تُظهر لك النتيجة القيمة المستقبلية لأموالك، وإجمالي ما أودعته، إضافة إلى الفوائد المكتسبة فوق ذلك.
شرح المعادلة
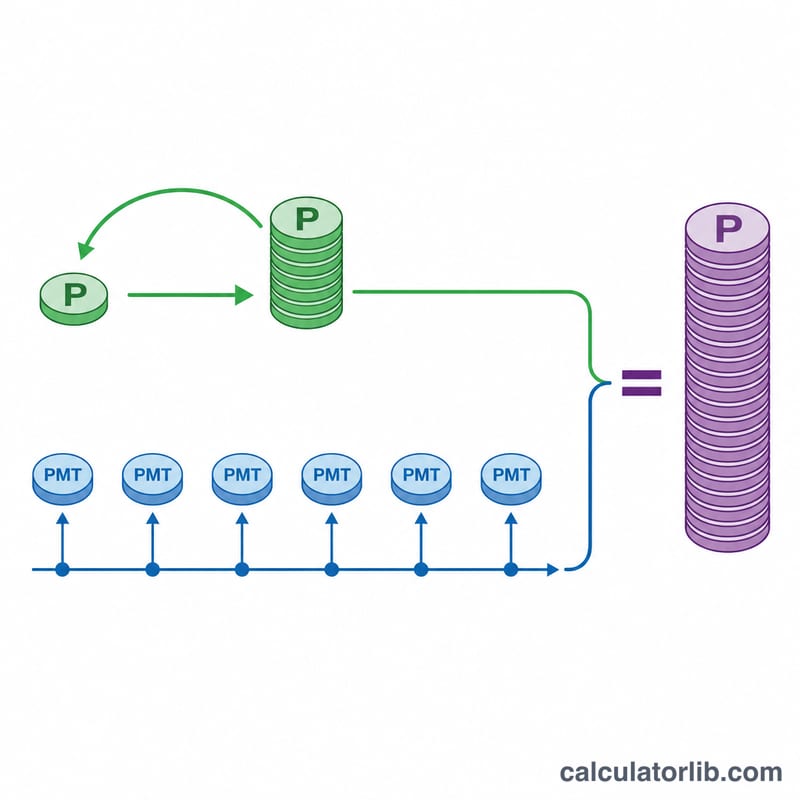
تتكوّن القيمة المستقبلية من جزأين. الأول، \(P(1+r)^{n}\)، وهو نمو رصيدك الابتدائي. والثاني، \(PMT\cdot\frac{(1+r)^{n}-1}{r}\)، وهو القيمة المستقبلية لسلسلة الإيداعات المتساوية. حيث يمثّل r المعدل الدوري (المعدل السنوي ÷ عدد مرات التركيب)، ويمثّل n إجمالي عدد الفترات (عدد مرات التركيب × عدد السنوات). وإذا كان المعدل صفرًا، تتبسّط المعادلة لتصبح المبلغ المبدئي مضافًا إليه جميع الإيداعات.
$$FV = P\,(1+r)^{n} + D\cdot\frac{(1+r)^{n}-1}{r}$$
$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Deposit} \\ D &= \text{Regular Deposit} \\ r &= \dfrac{\text{Rate (\%)}}{100 \times \text{Frequency}} \\ n &= \text{Frequency} \times \text{Years} \end{aligned} \right.$$
مثال تطبيقي
ابدأ بمبلغ 1,000 بفائدة سنوية 5%، تُركَّب شهريًا، مع إضافة 100 شهريًا لمدة 10 سنوات. يكون المعدل الدوري \(0.05/12 \approx 0.0041667\) وعدد الفترات 120. عندئذٍ ينمو رصيدك إلى نحو 17,175 — منها حوالي 13,000 مساهمات وأكثر من 4,000 فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة الإيداع في بداية الفترة أم في نهايتها؟ في نهاية كل فترة (دفعات منتظمة عادية)، وهو العُرف الأكثر شيوعًا.
هل يمكنني حساب استثمار لمرة واحدة فقط؟ نعم — اضبط قيمة الإيداع الدوري على 0 فيتم تركيب المبلغ المبدئي وحده.
لماذا تتزايد الفوائد بهذا القدر في السنوات الأخيرة؟ لأن الفائدة المركبة أسّية بطبيعتها: تُضاف أرباح كل فترة إلى القاعدة التي تُكسب عليها فائدة الفترة التالية.