O que esta calculadora faz
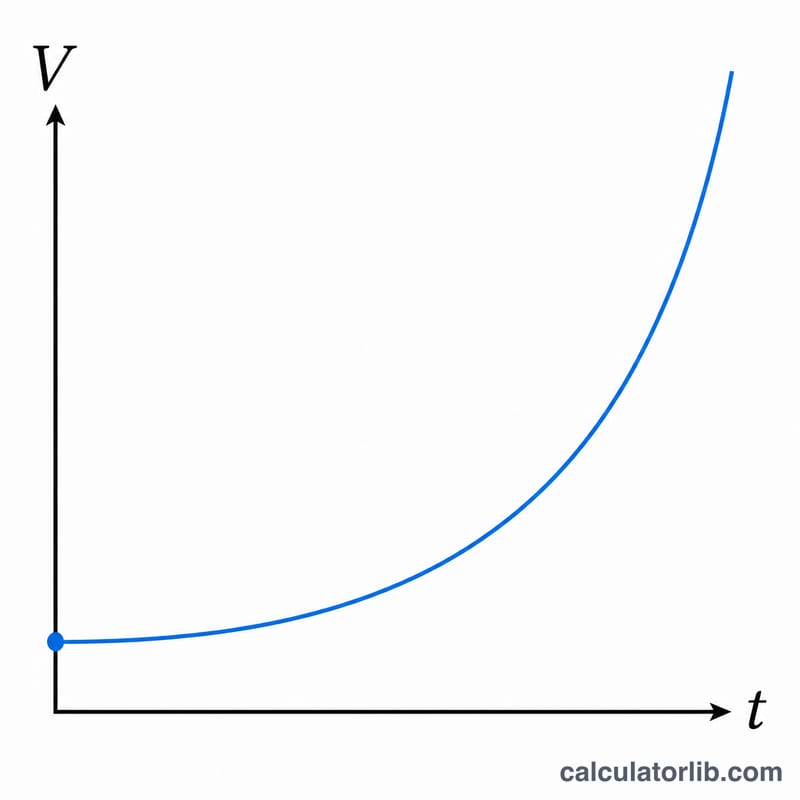
A Calculadora de Crescimento Exponencial projeta como um valor inicial cresce quando aumenta na mesma porcentagem a cada ano. Ela serve para poupança e investimentos com juros compostos, crescimento populacional, expansão de base de usuários ou qualquer quantidade que se acumule a uma taxa anual constante. Você informa três valores e a ferramenta retorna o valor futuro, o crescimento total, o aumento percentual e um detalhamento ano a ano para acompanhar a evolução ao longo do tempo.
Os dados que você informa
- Valor inicial — o montante com que você começa (seu capital, a população atual etc.).
- Taxa de crescimento anual (% ao ano) — a porcentagem que o valor aumenta a cada ano. Digite 5 para 5%, não 0,05.
- Período (anos) — por quanto tempo o crescimento ocorre. Decimais são permitidos, então 7,5 anos funciona normalmente.
A fórmula
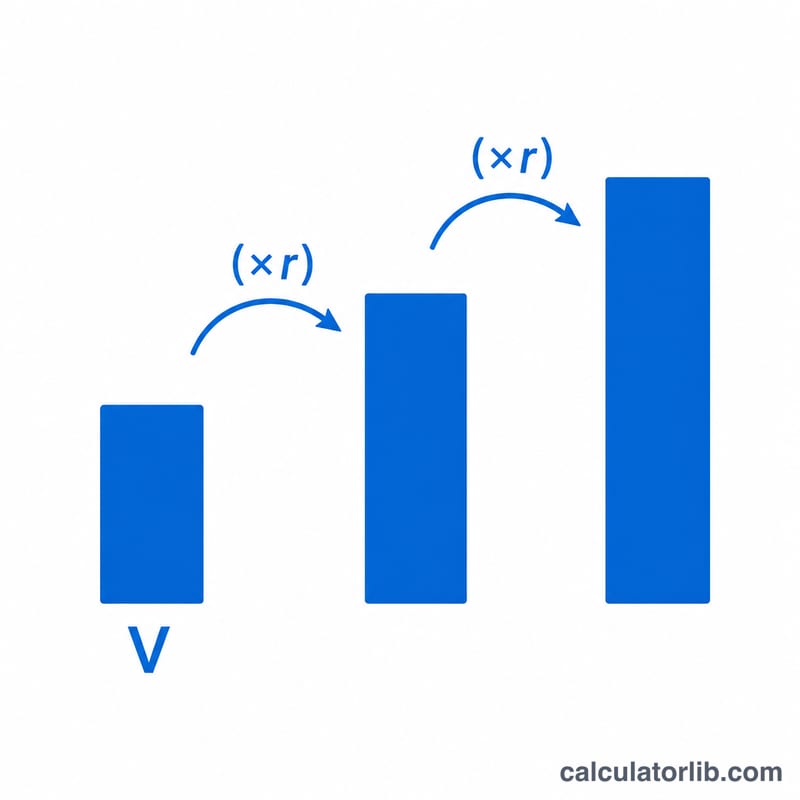
A calculadora usa crescimento composto anual (discreto):
A = P × (1 + r / 100)t
Aqui P é o valor inicial, r é a taxa anual em porcentagem e t é o número de anos. Ela também informa o crescimento total = A − P e o aumento percentual = (A − P) / P × 100. A tabela anual é montada aplicando a fórmula a cada ano inteiro (0, 1, 2 …) e, se o seu período tiver parte fracionária, acrescentando um ponto final no ano decimal exato.
Exemplo prático
Suponha que você invista um valor inicial de 1.000 a uma taxa de crescimento anual de 6% por 10 anos:
- A = 1.000 × (1 + 6 / 100)10 = 1.000 × 1,0610 ≈ 1.790,85
- Crescimento total ≈ 1.790,85 − 1.000 = 790,85
- Aumento percentual ≈ 79,08%
A tabela anual mostraria 1.000 no ano 0, 1.060 no ano 1, 1.123,60 no ano 2 e assim por diante até o ano 10.
Como interpretar seu resultado
O número que esta calculadora retorna é uma projeção nominal: ela supõe que a mesma taxa de crescimento seja aplicada, sem interrupção, uma vez por ano durante todo o período. É aritmética, não uma previsão — as taxas reais de poupança, os retornos de investimentos e as taxas de crescimento populacional variam a cada ano.
A relação subjacente é
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$em que \(P\) é o valor inicial, \(r\) é a taxa anual em porcentagem e \(t\) é o número de anos. Duas grandezas derivadas facilitam a leitura do resultado:
- Crescimento total \(= A - P\) — o montante absoluto acrescentado (ou perdido).
- Aumento percentual \(= \dfrac{A - P}{P} \times 100\) — a variação total ao longo de todo o período, não por ano.
Por exemplo, 10.000 crescendo a 5% ao ano por 10 anos resultam em \(10\,000 \times 1{,}05^{10} =\) 16.288,95. O crescimento total é $6.288,95 e o aumento percentual é 62,89% — muito mais do que 5 × 10 = 50%, porque o crescimento de cada ano também é capitalizado.
O que o resultado não inclui
A projeção ignora inflação, impostos, taxas, saques e aportes adicionais. Se você pretende acrescentar dinheiro regularmente, esta ferramenta vai subestimar o saldo; se houver taxas ou impostos, vai superestimá-lo. Para converter o valor nominal em poder de compra de hoje, desconte-o pela taxa de inflação esperada \(i\):
$$A_{\text{real}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$Continuando o exemplo, com inflação média de 3%, os $16.288,95 valem cerca de \(16\,288{,}95 / 1{,}03^{10} = 16\,288{,}95 / 1{,}343916 \approx\) $12.120,51 em dinheiro de hoje — um ganho real de aproximadamente 21%, não 63%.
Taxas negativas e tempo de duplicação
Uma taxa negativa transforma a mesma fórmula em decaimento exponencial: o fator de crescimento \(1 + r/100\) fica abaixo de 1, de modo que a cada ano o valor é reduzido. A −3% por 10 anos, 10.000 se tornam 7.374,24, uma perda de 26,26%. Matematicamente, o decaimento nunca chega exatamente a zero; ele se aproxima assintoticamente.
Para taxas positivas, o tempo para dobrar é aproximado pela Regra dos 72:
$$t_{\text{dobro}} \approx \frac{72}{r}$$e dado exatamente por
$$t_{\text{dobro}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$A 7%, a regra prática dá 72/7 ≈ 10,3 anos e o valor exato é \(0{,}693147 / 0{,}067659 = 10{,}24\) anos. A aproximação é mais precisa para taxas entre cerca de 5% e 10% e se afasta em taxas muito altas ou muito baixas.
Esta seção descreve apenas um modelo matemático. São informações gerais, não aconselhamento financeiro, de investimento ou tributário; para decisões que envolvam o seu próprio dinheiro, consulte um profissional qualificado.
Comparação de cenários de crescimento
Todas as linhas abaixo partem do mesmo valor inicial de 10.000 e usam \(A = P \times (1 + r/100)^{t}\), arredondado para duas casas decimais. A moeda não está indicada — a aritmética é idêntica para reais, dólares, euros, rupias ou uma contagem de população.
| Valor inicial | Taxa anual | Anos | Valor futuro | Crescimento total | % de aumento |
|---|---|---|---|---|---|
| 10.000,00 | 2% | 5 | 11.040,81 | 1.040,81 | 10,41% |
| 10.000,00 | 2% | 10 | 12.189,94 | 2.189,94 | 21,90% |
| 10.000,00 | 2% | 20 | 14.859,47 | 4.859,47 | 48,59% |
| 10.000,00 | 2% | 30 | 18.113,62 | 8.113,62 | 81,14% |
| 10.000,00 | 5% | 5 | 12.762,82 | 2.762,82 | 27,63% |
| 10.000,00 | 5% | 10 | 16.288,95 | 6.288,95 | 62,89% |
| 10.000,00 | 5% | 20 | 26.532,98 | 16.532,98 | 165,33% |
| 10.000,00 | 5% | 30 | 43.219,42 | 33.219,42 | 332,19% |
| 10.000,00 | 7% | 5 | 14.025,52 | 4.025,52 | 40,26% |
| 10.000,00 | 7% | 10 | 19.671,51 | 9.671,51 | 96,72% |
| 10.000,00 | 7% | 20 | 38.696,84 | 28.696,84 | 286,97% |
| 10.000,00 | 7% | 30 | 76.122,55 | 66.122,55 | 661,23% |
| 10.000,00 | 10% | 5 | 16.105,10 | 6.105,10 | 61,05% |
| 10.000,00 | 10% | 10 | 25.937,42 | 15.937,42 | 159,37% |
| 10.000,00 | 10% | 20 | 67.275,00 | 57.275,00 | 572,75% |
| 10.000,00 | 10% | 30 | 174.494,02 | 164.494,02 | 1.644,94% |
| 10.000,00 | −3% (decaimento) | 10 | 7.374,24 | −2.625,76 | −26,26% |
Lendo o padrão
- A taxa importa mais do que parece. Ao longo de 30 anos, dobrar a taxa de 5% para 10% não dobra o resultado (43.219,42 → 174.494,02) — ele quadruplica, porque o expoente amplifica a diferença.
- O tempo é a segunda alavanca. A 7%, os primeiros 10 anos acrescentam 9.671,51; os últimos 10 anos (do ano 20 ao ano 30) acrescentam 37.425,71 sobre o mesmo capital inicial.
- Marcos de duplicação. A linha de 7%/10 anos é quase exatamente o dobro (19.671,51), em linha com a estimativa de 10,3 anos da Regra dos 72.
- O decaimento é assimétrico. Perder 3% ao ano por 10 anos remove apenas 26,26%, não 30%, porque a perda de cada ano incide sobre uma base menor.
Essas linhas são aritmética ilustrativa, não retornos esperados para nenhum ativo, país ou mercado em particular.
Termos-chave definidos
- Valor inicial / capital (P)
- A quantidade inicial no tempo zero — um depósito, o saldo de um investimento, uma contagem de população ou qualquer valor mensurável. Deve ser informado nas mesmas unidades da resposta que você deseja.
- Taxa de crescimento anual (r)
- A variação percentual aplicada uma vez por ano, informada em porcentagem (5 significa 5%, não 0,05). Uma taxa só faz sentido com o período associado; uma taxa mensal precisa ser convertida em anual antes de ser usada aqui.
- Período (t)
- O número de anos em que a taxa é aplicada. Anos fracionários são válidos: \(t = 2{,}5\) simplesmente eleva o fator de crescimento à potência 2,5.
- Fator de crescimento (1 + r/100)
- O multiplicador aplicado a cada ano. Acima de 1 a quantidade cresce, exatamente 1 a mantém inalterada e abaixo de 1 (\(r\) negativo) ela diminui. A 5% o fator é 1,05; a −3% é 0,97.
- Valor futuro / final (A)
- O valor projetado após \(t\) anos, \(A = P(1 + r/100)^{t}\). É um valor nominal — sem ajuste por inflação, impostos ou taxas.
- Crescimento total
- A variação absoluta, \(A - P\). É negativa quando a taxa é negativa. Responde a "quanto foi acrescentado", enquanto o valor futuro responde a "quanto há".
- Aumento percentual
- A variação acumulada em todo o período, \((A - P)/P \times 100\). Ela se capitaliza, por isso é sempre maior que \(r \times t\) para taxas positivas: 5% por 10 anos é 62,89%, não 50%.
- Decaimento exponencial
- A mesma fórmula com uma taxa negativa, muitas vezes escrita como \(A = P(1 - d/100)^{t}\), em que \(d\) é a taxa de declínio. Usado para depreciação, decaimento radioativo e populações em queda. Seu análogo do tempo de duplicação é a meia-vida, \(t_{1/2} = \ln(0{,}5)/\ln(1 - d/100)\).
- Capitalização discreta vs. contínua
- Esta calculadora usa capitalização anual discreta — o crescimento é aplicado em uma etapa por ano. Na capitalização contínua, o valor segue \(A = P e^{rt}\) com \(r\) em forma decimal. A capitalização contínua sempre dá um resultado ligeiramente maior para a mesma taxa nominal: a 5% em 10 anos, \(e^{0{,}5} = 1{,}6487\) contra \(1{,}05^{10} = 1{,}6289\).
- Tempo de duplicação
- Os anos necessários para o valor chegar a \(2P\). Aproximado pela Regra dos 72, \(72/r\), e calculado exatamente como \(\ln 2 / \ln(1 + r/100)\). A 10%, a resposta exata é 7,27 anos contra 7,2 da regra prática.
- CAGR (taxa de crescimento anual composta)
- A pergunta inversa: dados um valor inicial e um final, qual taxa anual constante os liga? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ Crescer de 10.000 para 26.532,98 em 20 anos dá \((2{,}653298)^{0{,}05} - 1 = 0{,}05\), ou seja, um CAGR de 5%. O CAGR elimina toda a volatilidade de um ano para outro, de modo que dois caminhos muito diferentes podem ter o mesmo CAGR.
As definições aqui são matemáticas e valem para qualquer moeda ou país; são informações gerais, não aconselhamento financeiro.
Perguntas frequentes
Esta calculadora usa capitalização anual ou contínua? Ela usa capitalização anual (discreta) — a taxa é aplicada uma vez por ano por meio de (1 + r/100)t, e não pela fórmula contínua ert.
Posso modelar uma queda em vez de crescimento? Sim. Digite uma taxa negativa (por exemplo −3) e o valor diminuirá a cada ano, resultando em decaimento exponencial.
E se eu informar um número fracionário de anos? O valor final ainda usa o valor exato de t, e a calculadora adiciona uma linha extra nesse ano decimal para que o detalhamento corresponda ao seu resultado.