Qué hace la calculadora de TAE
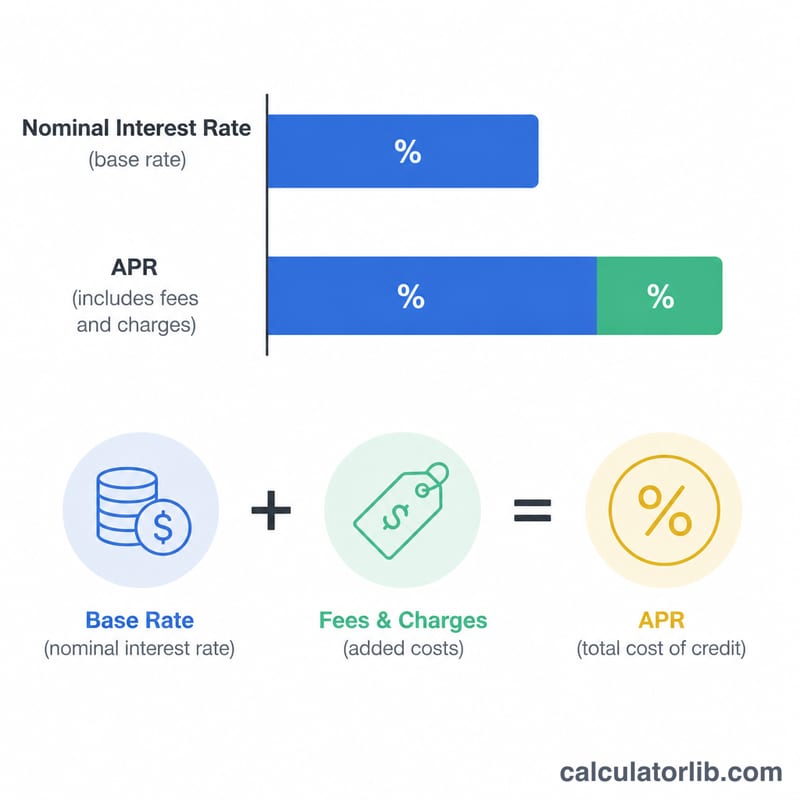
Esta herramienta estima la Tasa Anual Equivalente (TAE) de un préstamo, es decir, el coste real anual de financiarte una vez que las comisiones iniciales se incorporan al tipo de interés. Mientras que el tipo de interés nominal solo refleja el coste del dinero que pides prestado, la TAE también recoge las comisiones, lo que te da una forma mucho más justa de comparar ofertas de préstamos. La calculadora también te muestra la cuota periódica, los intereses totales y el coste total. Nota: en muchos países la TAE se conoce con otros nombres, como APR en Estados Unidos; los métodos de cálculo oficiales pueden variar según la normativa de cada país.
Los datos que tienes que introducir
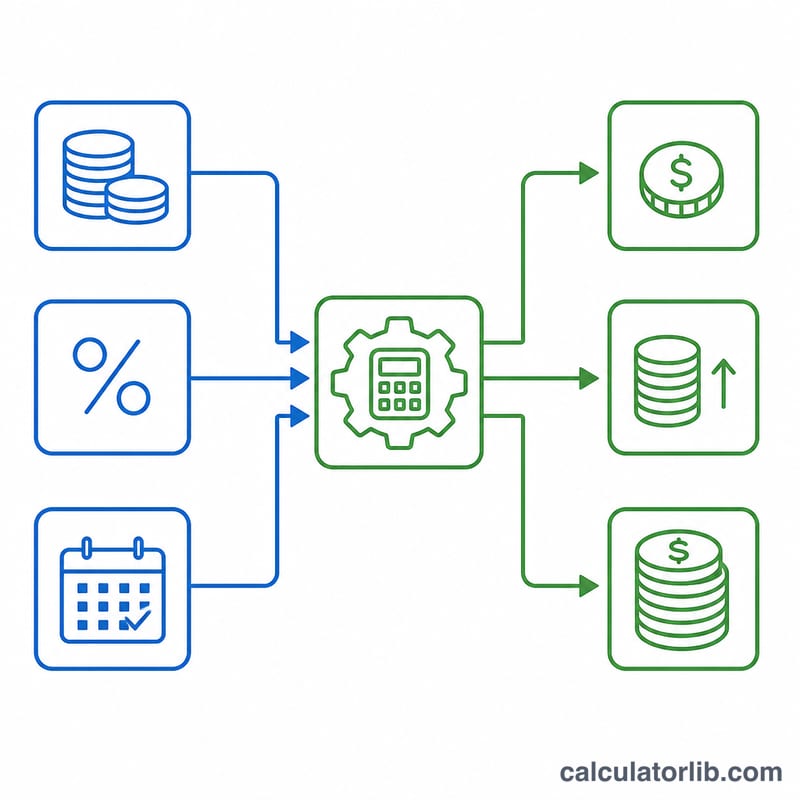
- Importe del préstamo ($) – el capital que quieres pedir prestado.
- Tipo de interés (%) – el tipo nominal anual que ofrece la entidad.
- Plazo del préstamo (meses) – durante cuánto tiempo lo devuelves.
- Comisiones adicionales ($) – comisiones de apertura o gestión que, en la práctica, reducen el dinero que recibes.
- Frecuencia de capitalización – anual, semestral, trimestral, mensual o diaria.
- Frecuencia de pago – cada cuánto pagas (p. ej., mensual, quincenal o semanal).
Cómo realiza el cálculo
Primero la calculadora convierte el tipo nominal en un tipo efectivo por periodo que coincide con tu calendario de pagos y, después, calcula la cuota constante mediante la fórmula estándar de amortización:
cuota = P × i × (1 + i)N ÷ [(1 + i)N − 1]
donde P es el importe del préstamo, i es el tipo efectivo de cada pago y N es el número de pagos. Para hallar la TAE, busca el tipo que iguala el valor actual de todos los pagos al importe neto recibido (el préstamo menos las comisiones), mediante una búsqueda iterativa con el método de Newton. Como las comisiones se restan de lo que realmente recibes, la TAE resulta más alta que el tipo nominal.
Ejemplo práctico
Imagina que pides 10.000 $ al 6 % a 36 meses, con capitalización y pagos mensuales y 300 $ de comisiones. La cuota mensual ronda los 304 $, los intereses totales unos 952 $ y el coste total alrededor de 11.252 $. Como los 300 $ de comisión reducen el dinero que puedes utilizar de verdad, la TAE sube hasta aproximadamente el 7,1 %, claramente por encima del 6 % anunciado.
Interpretación de su resultado de APR
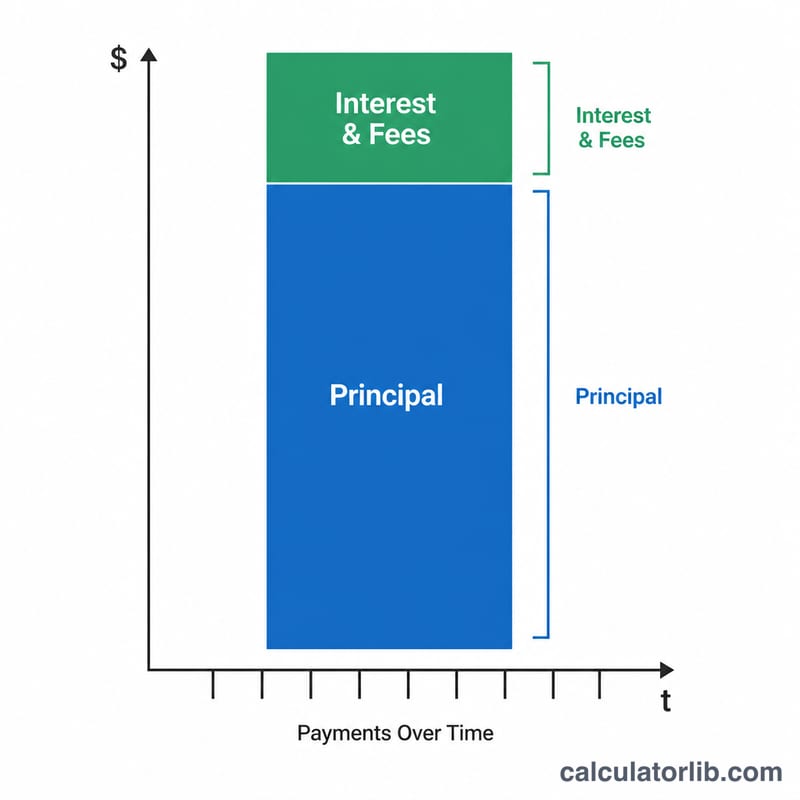
La APR expresa el costo total del préstamo como un porcentaje anualizado único. A diferencia de la tasa de interés nominal, que se aplica solo al principal pendiente, la APR también contabiliza los cargos financieros obligatorios como honorarios de originación, puntos y otros costos del prestamista. Responde la pregunta: "Considerando todo lo que debo pagar para obtener y servir este préstamo, ¿cuál es la tasa anual equivalente?"
Por qué la APR generalmente excede la tasa nominal. Cuando se cobran honorarios, usted efectivamente recibe menos efectivo que el monto nominal del préstamo (u owe los honorarios además), pero sus pagos se calculan a partir del saldo completo. Resolver para la tasa que iguala el valor presente de todos los pagos al monto realmente financiado produce un número superior a la tasa indicada. Con cero honorarios y frecuencias de capitalización y pago coincidentes, la APR es igual a la tasa nominal.
La APR permite comparación justa solo cuando los términos coinciden. La APR está diseñada para comparación de manzanas con manzanas, pero la comparación es válida solo cuando los préstamos comparten la misma duración del plazo y estructura de pago. Un préstamo más corto concentra honorarios fijos en menos pagos, inflando la APR aunque pueda pagar menos interés total. Siempre compare APR junto con el plazo del préstamo, el interés total pagado y el costo total del préstamo.
APR versus APY. La APR es un costo de préstamo que, según las convenciones de Verdad en Préstamos de EE.UU., generalmente se cotiza como una tasa anual simple (sin capitalizar). APY (rendimiento porcentual anual) en cambio mide el rendimiento efectivo en ahorros después de la capitalización dentro del año. Para la misma tasa periódica, APY es mayor que o igual a la tasa anual simple correspondiente porque refleja interés ganado sobre interés. Si desea convertir una tasa de préstamo a su equivalente capitalizado, una conversión de APR a APY muestra la cifra anual efectiva.
Términos clave definidos
- APR (Tasa de Porcentaje Anual)
- El costo anual total del préstamo expresado como porcentaje, incluyendo la tasa de interés más cargos financieros obligatorios como honorarios y puntos. Permite a los prestatarios comparar préstamos sobre una base común.
- Tasa de interés nominal (indicada)
- La tasa base citada por el prestamista, aplicada al principal pendiente. Excluye honorarios, por lo que subestima el costo real de un préstamo que conlleva cargos.
- Tasa efectiva
- La tasa que contabiliza el efecto de la capitalización dentro del año. Para una tasa periódica dada, la tasa anual efectiva es igual a \((1 + r/n)^{n} - 1\), donde \(r\) es la tasa anual nominal y \(n\) es el número de períodos de capitalización por año.
- Frecuencia de capitalización
- Con qué frecuencia el interés acumulado se añade al saldo (p. ej., mensualmente, diariamente). Una capitalización más frecuente produce una tasa efectiva más alta para la misma tasa nominal.
- Frecuencia de pago
- Con qué frecuencia el prestatario realiza pagos programados (p. ej., mensualmente, quincenalmente, semanalmente). Determina el número de pagos \(N\) y el tamaño de cada cuota.
- Principal
- La cantidad de dinero prestada, antes de interés y honorarios. Cada pago amortizado reduce el principal por la porción no consumida por interés.
- Honorario de originación
- Un cargo impuesto por el prestamista por procesar y suscribir un nuevo préstamo, a menudo un porcentaje del monto del préstamo. Porque es un costo del préstamo, se incluye en la APR.
- Amortización
- El proceso de reembolsar un préstamo a través de pagos regulares iguales, donde cada cuota cubre primero el interés acumulado y el resto reduce el principal hasta que el saldo llega a cero.
- APY (Rendimiento Porcentual Anual)
- La tasa de rendimiento anual efectiva en un depósito o inversión, contabilizando la capitalización. Es la contrapartida del lado de ahorros a APR y siempre es mayor que o igual a la tasa nominal correspondiente cuando el interés se capitaliza.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Es lo mismo la TAE que el tipo de interés? No. El tipo de interés no tiene en cuenta las comisiones; la TAE sí las incluye, por lo que siempre es igual o superior al tipo nominal.
¿Por qué importa la frecuencia de capitalización? Cuanto más a menudo se capitaliza, mayor es el tipo efectivo, lo que incrementa ligeramente tu cuota y los intereses totales.
¿Esta TAE es una información oficial vinculante? No. Es una estimación para comparar. Las convenciones de cálculo varían de un país a otro, así que consulta la información oficial de TAE de tu entidad antes de firmar.