Qué hace esta calculadora del ratio PER
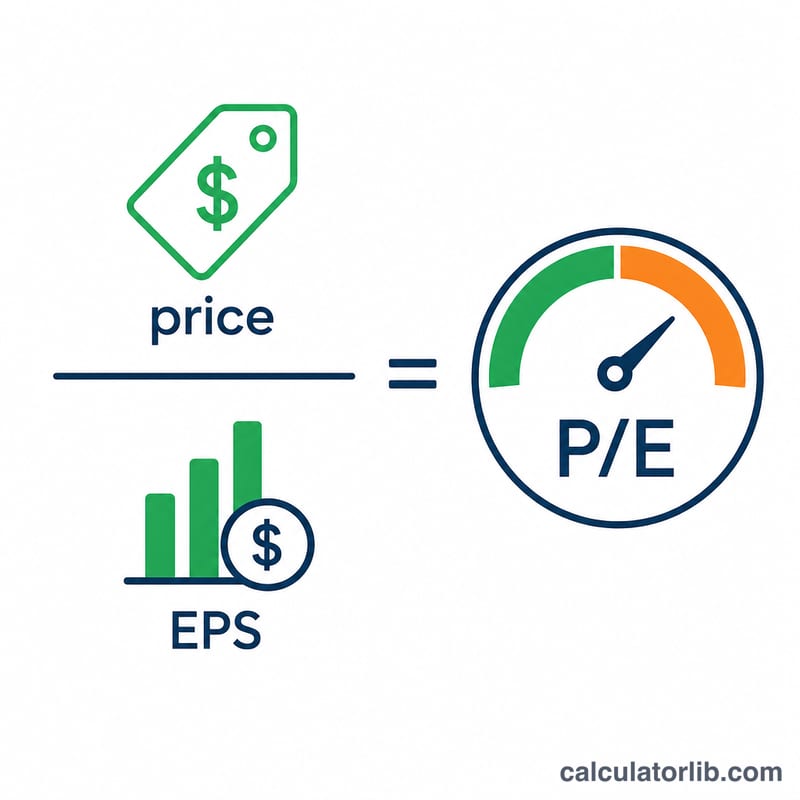
El ratio precio-beneficio (PER, conocido en inglés como P/E ratio) es una de las medidas más utilizadas para juzgar lo cara que está una acción en relación con los beneficios que genera. Esta calculadora toma tres datos que tú aportas —el precio actual de la acción, el beneficio por acción (BPA) y el PER medio del sector de la empresa— y devuelve al instante el ratio PER junto con un veredicto en lenguaje claro sobre si la acción parece barata o cara frente a sus comparables.
Los datos que introduces
- Precio de la acción: el precio de mercado actual de una sola acción.
- Beneficio por acción (BPA): el beneficio neto de la empresa dividido entre el número de acciones en circulación (normalmente, los últimos doce meses).
- PER medio del sector: el PER típico de empresas comparables, que sirve como referencia para valorar.
La fórmula
El cálculo de fondo es muy sencillo:
Ratio PER = Precio por acción ÷ Beneficio por acción
La calculadora compara después tu resultado con la media del sector y le asigna una etiqueta según estos umbrales: por debajo del 70 % del PER del sector se considera Potencialmente infravalorada; dentro de un ±30 % es Valoración razonable; hasta el doble de la cifra sectorial es Potencialmente sobrevalorada; y por encima de ese nivel se marca como Muy sobrevalorada. Un ratio negativo o igual a cero se señala como No válido (las empresas sin beneficios no tienen un PER con sentido). También muestra cuánto se aleja tu acción de la referencia en porcentaje, calculado como (PER ÷ PER del sector − 1) × 100.
Ejemplo práctico
Supongamos que una acción cotiza a 150 $ con un BPA de 6 $, y el PER medio del sector es 20.
- Ratio PER = 150 ÷ 6 = 25
- Comparación con el sector: 25 está dentro del 30 % de 20 (el rango razonable va de 14 a 26), por lo que se etiqueta como Valoración razonable.
- Respecto al sector: (25 ÷ 20 − 1) × 100 = +25 %, es decir, cotiza un 25 % por encima de la media de sus comparables, pero todavía dentro de la banda razonable.
Múltiplos P/E típicos por sector
Los ratios P/E difieren mucho entre sectores porque las perspectivas de crecimiento, la intensidad de capital, la estabilidad de las ganancias y los tipos de interés son distintos. Los rangos siguientes son tendencias a largo plazo aproximadas y redondeadas para sectores amplios. No son referencias fijas y cambian notablemente de un periodo a otro, sobre todo durante recesiones, cambios de tipos y rallies bursátiles.
| Sector | Rango P/E final típico aproximado | Motivo general |
|---|---|---|
| Servicios públicos | ~14-20 | Regulados, ganancias estables, crecimiento moderado, deuda elevada |
| Bancos / Finanzas | ~9-15 | Ganancias cíclicas, apalancamiento, riesgo del ciclo crediticio |
| Consumo básico | ~17-25 | Demanda defensiva, ganancias estables |
| Energía | ~8-15 (puede desviarse mucho de este rango) | Las ganancias siguen los precios de las materias primas, por lo que el P/E es volátil |
| Tecnología | ~20-30+ | Mayor crecimiento esperado de las ganancias |
| Salud | ~17-25 | Mezcla de empresas maduras y biotecnológicas de alto crecimiento |
Referencia del mercado amplio: el P/E promedio a largo plazo del índice S&P 500 (acciones de gran capitalización de EE. UU.) suele citarse en torno a 15-20, según el periodo y según si se usan ganancias reportadas finales u operativas.
Fuentes de datos: los datos de P/E por sector los publican fuentes como NYU Stern (conjuntos de datos por industria de Aswath Damodaran) y S&P Dow Jones Indices. Sus cifras dependen de la fecha, de las definiciones de sector y de la medida de ganancias, así que revise la publicación vigente antes de usar una como el "promedio de la industria" en esta calculadora.
Términos del ratio P/E explicados
- Ratio P/E (precio-beneficio)
- Precio de la acción dividido entre las ganancias por acción: \(\text{P/E} = \frac{\text{Precio}}{\text{BPA}}\). Muestra cuánto pagan los inversores por cada unidad de ganancias anuales.
- BPA (beneficio por acción)
- Beneficio neto atribuible a los accionistas comunes (después de dividendos preferentes) dividido entre las acciones en circulación. El BPA básico usa el número medio ponderado de acciones realmente en circulación. El BPA diluido también cuenta posibles nuevas acciones de opciones, warrants y convertibles, por lo que suele ser igual o inferior al BPA básico.
- P/E final (trailing)
- Precio dividido entre el BPA de los últimos doce meses de resultados reportados. Se basa en cifras reales, pero mira hacia atrás.
- P/E futuro (forward)
- Precio dividido entre el BPA esperado para el próximo ejercicio fiscal o los próximos doce meses. Depende de las estimaciones de analistas, que pueden ser erróneas o revisarse.
- Rendimiento de las ganancias (earnings yield)
- La inversa del P/E: \(\frac{1}{\text{P/E}} = \frac{\text{BPA}}{\text{Precio}}\). Un P/E de 20 corresponde a un rendimiento de las ganancias de 1/20 = 5%.
- P/E promedio del sector
- P/E típico de las empresas del mismo sector o industria, usado como punto de referencia para comparar. Los métodos difieren (media, mediana, ganancias agregadas), así que los valores varían según la fuente.
- Capitalización bursátil
- Precio de la acción × total de acciones en circulación, es decir, el valor de mercado del capital de una empresa. Dividir la capitalización entre el beneficio neto total da el mismo P/E que dividir el precio entre el BPA, siempre que el número de acciones sea coherente.
Interpretación de su resultado P/E
Ejemplo: una acción con precio de $150 y BPA de $6 tiene \(\text{P/E} = \frac{150}{6} = \) 25. Frente a un promedio del sector de 20, eso es 25% más alto, ya que \(\frac{25}{20} = 1.25\). Su rendimiento de las ganancias es \(\frac{6}{150} = 4\%\).
Qué suele indicar un P/E alto o bajo
- P/E más alto: los inversores pagan más por cada unidad de ganancias actuales. Esto suele reflejar expectativas de un crecimiento más rápido de las ganancias, un riesgo percibido menor o ganancias temporalmente deprimidas que inflan el ratio.
- P/E más bajo: los inversores pagan menos por cada unidad de ganancias. Puede reflejar un crecimiento esperado más lento, un riesgo percibido mayor o ganancias temporalmente altas, algo común en sectores cíclicos en la cima del ciclo.
- Comparado con el promedio del sector: un resultado por encima o por debajo del promedio describe cómo valora el mercado actualmente a la empresa frente a sus pares. Por sí mismo no indica si ese precio está justificado.
Limitaciones
- Partidas no recurrentes: venta de activos, deterioros, acuerdos legales o efectos fiscales pueden distorsionar el BPA y, por tanto, el P/E.
- Diferencias contables: la depreciación, el reconocimiento de ingresos, la compensación basada en acciones y el tratamiento US GAAP frente a NIIF hacen que las comparaciones entre empresas y países sean imperfectas.
- Deuda y estructura de capital: el P/E ignora la deuda. Dos empresas con el mismo P/E pueden tener riesgos financieros muy distintos. Métricas como EV/EBITDA sí tienen en cuenta la deuda.
- Ganancias negativas o cercanas a cero: un BPA negativo da un P/E sin sentido, y un BPA positivo muy pequeño da uno extremadamente alto. En estos casos el ratio suele reportarse como "N/A" o no se usa.
- Ganancias cíclicas: el P/E puede parecer más bajo cuando las ganancias alcanzan su máximo y más alto cuando tocan fondo, así que la señal puede engañar.
- Final vs. futuro: un P/E final se basa en resultados pasados, mientras que un P/E futuro depende de estimaciones que podrían resultar inexactas.
Úselo junto con otras métricas
El P/E es una perspectiva más de la valoración. Suele leerse junto con precio-valor contable, precio-ventas, ratio PEG (P/E en relación con el crecimiento de las ganancias), EV/EBITDA, flujo de caja libre, rentabilidad por dividendo, niveles de deuda y rentabilidad sobre el patrimonio. Esta es información educativa general, no asesoramiento de inversión.
Preguntas frecuentes
¿Qué es un "buen" ratio PER? No existe una cifra universal: depende por completo del sector. Un PER de 25 puede ser barato para una tecnológica en pleno crecimiento, pero caro para una eléctrica o una empresa de servicios públicos. Precisamente por eso esta herramienta compara tu resultado con la media del sector y no con un número fijo.
¿Por qué mi resultado aparece como "No válido"? Si el ratio calculado es cero o negativo, la empresa no tiene beneficios positivos, así que el PER no puede interpretarse de forma útil. Comprueba que el BPA sea un número positivo.
¿Debo usar el BPA pasado (trailing) o el estimado (forward)? Ambos sirven en la calculadora. El BPA pasado utiliza los beneficios ya reportados; el BPA estimado se basa en las previsiones de los analistas para el año siguiente. Solo asegúrate de ser coherente y de usar la misma base que el PER medio del sector que introduzcas.