ما الذي تقوم به حاسبة مكرر الربحية؟
يُعد مكرر الربحية (نسبة السعر إلى الأرباح أو P/E) من أكثر المقاييس استخدامًا للحكم على مدى ارتفاع سعر السهم مقارنةً بالأرباح التي يحققها. تأخذ هذه الحاسبة ثلاثة أرقام تُدخلها أنت — سعر السهم الحالي، وربحية السهم (EPS)، ومتوسط مكرر الربحية لقطاع الشركة — وتعرض لك على الفور قيمة المكرر مع حُكم مبسّط يخبرك ما إذا كان السهم يبدو رخيصًا أم مرتفع السعر مقارنةً بنظرائه في السوق.
البيانات التي تُدخلها
- سعر السهم – السعر السوقي الحالي للسهم الواحد.
- ربحية السهم (EPS) – صافي ربح الشركة مقسومًا على عدد أسهمها القائمة (عادةً عن آخر اثني عشر شهرًا).
- متوسط مكرر الربحية للقطاع – المكرر المعتاد للشركات المماثلة، ويُستخدم كمعيار مرجعي لتقييم السهم.
المعادلة
الحساب الأساسي بسيط للغاية:
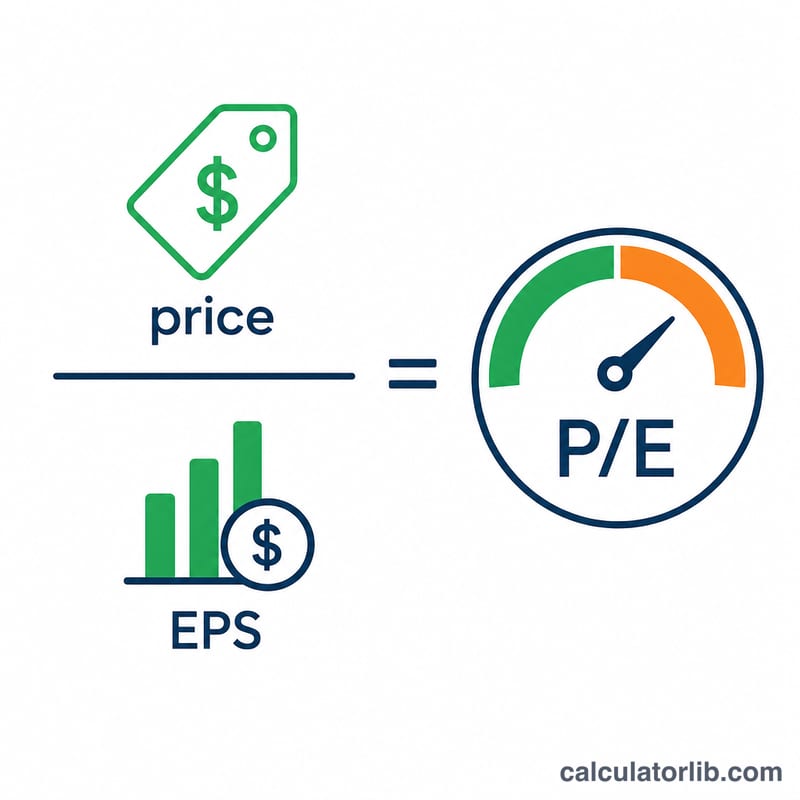
مكرر الربحية = سعر السهم ÷ ربحية السهم
بعد ذلك تقارن الحاسبة نتيجتك بمتوسط القطاع وتمنحها تصنيفًا وفق هذه الحدود: إذا كان المكرر أقل من 70% من مكرر القطاع فهو مُقوَّم بأقل من قيمته على الأرجح؛ وإذا كان ضمن نطاق ±30% فهو مُقوَّم بشكل عادل؛ وحتى ضِعف رقم القطاع يكون مُقوَّمًا بأكثر من قيمته على الأرجح؛ وما فوق ذلك يكون مُبالغًا في تقييمه بشدة. أما المكرر السالب أو الصفري فيُصنَّف على أنه غير صالح (فالشركات التي لا تحقق أرباحًا ليس لها مكرر ربحية ذو معنى). كما تُظهر لك الحاسبة مقدار ابتعاد سهمك عن المعيار المرجعي كنسبة مئوية، وتُحسب بالصيغة (المكرر ÷ مكرر القطاع − 1) × 100.
مثال تطبيقي
لنفترض أن سهمًا يُتداول بسعر 150 دولارًا، وربحية سهمه 6 دولارات، ومتوسط مكرر الربحية للقطاع هو 20.
- مكرر الربحية = 150 ÷ 6 = 25
- المقارنة بالقطاع: الرقم 25 يقع ضمن نطاق 30% من الرقم 20 (النطاق العادل من 14 إلى 26)، لذا يُصنَّف على أنه مُقوَّم بشكل عادل.
- بالنسبة إلى القطاع: (25 ÷ 20 − 1) × 100 = +25%، أي أنه يُتداول بزيادة 25% عن متوسط نظرائه، لكنه ما زال داخل النطاق العادل.
متوسط نسب السعر إلى الربحية حسب الصناعة
تختلف نسب السعر إلى الربحية (P/E) بشكل كبير بين القطاعات، لأن آفاق النمو وكثافة رأس المال واستقرار الأرباح وأسعار الفائدة تختلف. النطاقات الواردة أدناه هي اتجاهات طويلة الأجل تقريبية ومقربة للقطاعات الواسعة. وهي ليست معايير ثابتة، وتتغير بشكل ملحوظ من فترة إلى أخرى، خاصة خلال فترات الركود وتغيرات أسعار الفائدة وموجات صعود السوق.
| القطاع | نطاق نسبة السعر إلى الربحية المتداولة المعتادة التقريبي | السبب العام |
|---|---|---|
| المرافق العامة | ~14-20 | أرباح منظمة ومستقرة، ونمو معتدل، ودين مرتفع |
| البنوك / القطاع المالي | ~9-15 | أرباح دورية، ومديونية مرتفعة، ومخاطر الدورة الائتمانية |
| السلع الاستهلاكية الأساسية | ~17-25 | طلب دفاعي، وأرباح مستقرة |
| الطاقة | ~8-15 (يمكن أن تتجاوز هذا النطاق بكثير) | الأرباح تتبع أسعار السلع، لذلك نسبة السعر إلى الربحية متقلبة |
| التكنولوجيا | ~20-30+ | توقعات أعلى لنمو الأرباح |
| الرعاية الصحية | ~17-25 | مزيج من الشركات الناضجة وشركات التكنولوجيا الحيوية عالية النمو |
معيار السوق الشامل: يُذكر عادةً أن متوسط نسبة السعر إلى الربحية طويل الأجل لمؤشر S&P 500 (أسهم الشركات الكبيرة في الولايات المتحدة) يبلغ نحو 15-20، وذلك حسب الفترة وحسب ما إذا كانت تُستخدم الأرباح المعلنة المتداولة أو الأرباح التشغيلية.
مصادر البيانات: تُنشر بيانات نسبة السعر إلى الربحية للقطاعات من مصادر مثل كلية ستيرن بجامعة نيويورك (مجموعات بيانات الصناعات لأسوات داموداران) ومؤشرات S&P Dow Jones. تعتمد أرقامها على التاريخ وتعريفات القطاعات ومقياس الأرباح، لذا تحقق من أحدث إصدار قبل استخدام أي رقم منها كـ"متوسط الصناعة" في هذه الحاسبة.
شرح مصطلحات نسبة السعر إلى الربحية
- نسبة السعر إلى الربحية (P/E)
- سعر السهم مقسومًا على ربحية السهم: \(\text{P/E} = \frac{\text{Price}}{\text{EPS}}\). توضح مقدار ما يدفعه المستثمرون مقابل كل وحدة من الأرباح السنوية.
- ربحية السهم (EPS)
- صافي الدخل العائد لحملة الأسهم العادية (بعد توزيعات الأسهم الممتازة) مقسومًا على عدد الأسهم القائمة. ربحية السهم الأساسية تستخدم المتوسط المرجح لعدد الأسهم القائمة فعليًا. ربحية السهم المخفّفة تحتسب أيضًا الأسهم الجديدة المحتملة من الخيارات وأوراق الضمان والسندات القابلة للتحويل، لذلك تكون عادةً مساوية لربحية السهم الأساسية أو أقل منها.
- نسبة السعر إلى الربحية المتداولة
- سعر السهم مقسومًا على ربحية السهم من آخر اثني عشر شهرًا من النتائج المعلنة. تعتمد على أرقام فعلية لكنها تنظر إلى الماضي.
- نسبة السعر إلى الربحية المستقبلية
- سعر السهم مقسومًا على ربحية السهم المتوقعة للسنة المالية أو الاثني عشر شهرًا التالية. تعتمد على تقديرات المحللين، التي قد تكون خاطئة أو تُعدَّل.
- عائد الأرباح
- مقلوب نسبة السعر إلى الربحية: \(\frac{1}{\text{P/E}} = \frac{\text{EPS}}{\text{Price}}\). نسبة سعر إلى ربحية تساوي 20 تقابل عائد أرباح قدره 1/20 = 5%.
- متوسط نسبة السعر إلى الربحية للصناعة
- نسبة سعر إلى ربحية نموذجية للشركات في القطاع أو الصناعة نفسها، وتُستخدم كنقطة مرجعية للمقارنة. تختلف طرق الحساب (المتوسط، أو الوسيط، أو مجموع الأرباح)، لذلك تختلف القيم حسب المصدر.
- القيمة السوقية
- سعر السهم × إجمالي عدد الأسهم القائمة، أي القيمة السوقية لحقوق ملكية الشركة. قسمة القيمة السوقية على إجمالي صافي الدخل تعطي نفس نسبة السعر إلى الربحية الناتجة عن قسمة السعر على ربحية السهم، بشرط أن يكون عدد الأسهم متسقًا.
تفسير نتيجة نسبة السعر إلى الربحية
مثال: سهم سعره 150 دولارًا وربحية السهم 6 دولارات له \(\text{P/E} = \frac{150}{6} = \) 25. مقارنةً بمتوسط الصناعة البالغ 20، فإن ذلك أعلى بنسبة 25%، لأن \(\frac{25}{20} = 1.25\). وعائد أرباحه هو \(\frac{6}{150} = 4\%\).
ما الذي تشير إليه نسبة السعر إلى الربحية المرتفعة والمنخفضة عمومًا
- نسبة سعر إلى ربحية أعلى: يدفع المستثمرون مبلغًا أكبر مقابل كل وحدة من الأرباح الحالية. غالبًا ما يعكس ذلك توقعات بنمو أسرع للأرباح، أو مخاطر مُدركة أقل، أو أرباحًا منخفضة مؤقتًا تُضخم النسبة.
- نسبة سعر إلى ربحية أدنى: يدفع المستثمرون مبلغًا أقل مقابل كل وحدة من الأرباح. قد يعكس ذلك نموًا متوقعًا أبطأ، أو مخاطر مُدركة أعلى، أو أرباحًا مرتفعة مؤقتًا، وهو أمر شائع في الصناعات الدورية عند قمة الدورة.
- مقارنةً بمتوسط الصناعة: تصف النتيجة الأعلى أو الأدنى من المتوسط كيفية تسعير السوق للشركة حاليًا مقارنةً بالمنافسين. وهي لا تحدد بذاتها ما إذا كان هذا السعر مبررًا.
القيود
- البنود غير المتكررة: بيع الأصول، وشطب القيم، والتسويات القانونية، أو الآثار الضريبية يمكن أن تشوه ربحية السهم، وبالتالي نسبة السعر إلى الربحية.
- اختلافات المحاسبة: الإهلاك، وطريقة الاعتراف بالإيرادات، وتعويضات الأسهم، والفرق بين المعايير الأمريكية (GAAP) والمعايير الدولية (IFRS) تجعل المقارنات بين الشركات والدول غير دقيقة تمامًا.
- الدين وهيكل رأس المال: نسبة السعر إلى الربحية لا تأخذ الدين في الاعتبار. يمكن لشركتين لهما نفس النسبة أن تحملا مخاطر مالية مختلفة جدًا. مقاييس مثل EV/EBITDA تأخذ الدين في الحسبان.
- أرباح سالبة أو قريبة من الصفر: ربحية السهم السالبة تعطي نسبة سعر إلى ربحية غير ذات معنى، وربحية موجبة صغيرة جدًا تعطي نسبة مرتفعة للغاية. في هذه الحالات يُذكر المقياس عادةً بأنه "غير متاح" أو لا يُستخدم.
- الأرباح الدورية: قد تبدو نسبة السعر إلى الربحية في أدنى مستوى عندما تبلغ الأرباح ذروتها، وفي أعلى مستوى عندما تنخفض إلى القاع، لذلك قد تكون الإشارة مضللة.
- المتداولة مقابل المستقبلية: نسبة السعر إلى الربحية المتداولة تعتمد على نتائج سابقة، بينما تعتمد نسبة السعر إلى الربحية المستقبلية على تقديرات قد تثبت عدم دقتها.
استخدمها مع مقاييس أخرى
نسبة السعر إلى الربحية هي عدسة واحدة للتقييم، وتُقرأ عادةً مع سعر إلى القيمة الدفترية، وسعر إلى المبيعات، ونسبة PEG (نسبة السعر إلى الربحية مقارنةً بنمو الأرباح)، وEV/EBITDA، والتدفق النقدي الحر، وعائد التوزيعات، ومستويات الدين، والعائد على حقوق الملكية. هذه معلومات تعليمية عامة وليست نصيحة استثمارية.
الأسئلة الشائعة
ما هو مكرر الربحية "الجيد"؟ لا يوجد رقم موحَّد — فالأمر يعتمد كليًا على القطاع. قد يكون مكرر بقيمة 25 رخيصًا في قطاع التقنية سريع النمو، لكنه مرتفع لشركة مرافق عامة. ولهذا السبب تحديدًا تقارن هذه الأداة نتيجتك بمتوسط القطاع بدلًا من رقم ثابت.
لماذا تظهر نتيجتي على أنها "غير صالحة"؟ إذا كان المكرر المحسوب صفرًا أو سالبًا، فهذا يعني أن الشركة لا تحقق أرباحًا موجبة، ومن ثم لا يمكن تفسير المكرر بشكل ذي معنى. تأكد من أن قيمة ربحية السهم رقم موجب.
هل أستخدم ربحية السهم الفعلية أم المتوقعة؟ كلاهما يعمل في الحاسبة. تعتمد الربحية الفعلية (Trailing) على الأرباح المعلنة في الماضي، بينما تعتمد الربحية المتوقعة (Forward) على تقديرات المحللين للعام القادم. المهم أن تلتزم بأساس واحد متّسق مع متوسط القطاع الذي تُدخله.