À quoi sert ce calculateur de PER
Le ratio cours/bénéfice — appelé PER en français (de l'anglais Price/Earnings Ratio) — figure parmi les indicateurs les plus utilisés pour évaluer le niveau de cherté d'une action par rapport aux profits qu'elle génère. Ce calculateur s'appuie sur trois données que vous renseignez — le cours actuel de l'action, le bénéfice par action (BPA) et le PER moyen du secteur de l'entreprise — et vous renvoie instantanément le PER ainsi qu'un verdict en langage clair : l'action semble-t-elle bon marché ou onéreuse face à ses comparables ?
Les données à renseigner
- Cours de l'action – le prix de marché actuel d'une seule action.
- Bénéfice par action (BPA) – le bénéfice net de l'entreprise divisé par le nombre d'actions en circulation (généralement sur les douze derniers mois).
- PER moyen du secteur – le PER habituel des sociétés comparables, qui sert de référence pour juger la valorisation.
La formule
Le calcul de base se résume à :
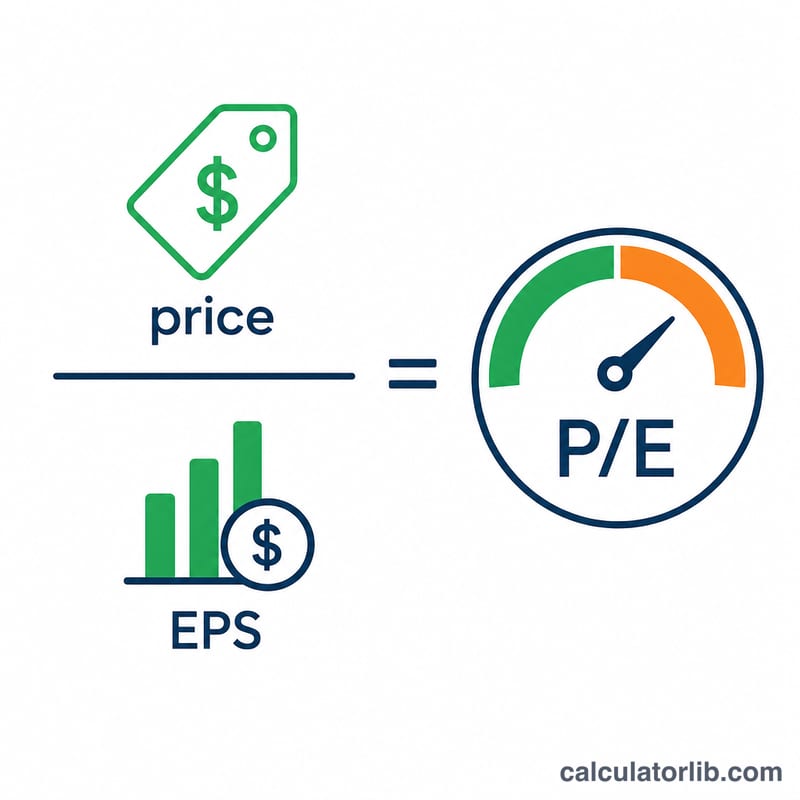
PER = Cours de l'action ÷ Bénéfice par action
Le calculateur compare ensuite votre résultat à la moyenne du secteur et attribue une étiquette selon ces seuils : en dessous de 70 % du PER sectoriel, l'action est jugée Potentiellement sous-évaluée ; à ±30 % près, elle est Correctement valorisée ; jusqu'à deux fois le PER du secteur, elle est Potentiellement surévaluée ; au-delà, elle est Fortement surévaluée. Un ratio nul ou négatif est signalé comme Non valide (une entreprise sans bénéfices n'a pas de PER pertinent). L'outil indique aussi l'écart, en pourcentage, entre votre action et la référence, calculé ainsi : (PER ÷ PER sectoriel − 1) × 100.
Exemple chiffré
Supposons qu'une action se négocie à 150 $ avec un BPA de 6 $, pour un PER moyen du secteur de 20.
- PER = 150 ÷ 6 = 25
- Comparaison sectorielle : 25 se situe à moins de 30 % de 20 (la fourchette « correctement valorisée » va de 14 à 26), d'où l'étiquette Correctement valorisée.
- Écart par rapport au secteur : (25 ÷ 20 − 1) × 100 = +25 %, soit 25 % au-dessus de la moyenne des comparables, mais toujours dans la fourchette jugée correcte.
Ratios P/E typiques par secteur
Les ratios P/E varient fortement d'un secteur à l'autre, car les perspectives de croissance, l'intensité capitalistique, la stabilité des bénéfices et les taux d'intérêt diffèrent. Les fourchettes ci-dessous sont des tendances de long terme approximatives et arrondies pour de grands secteurs. Ce ne sont pas des références fixes : elles évoluent sensiblement d'une période à l'autre, en particulier lors des récessions, des variations de taux et des rallyes boursiers.
| Secteur | Fourchette typique approximative du P/E historique | Raison générale |
|---|---|---|
| Services publics | ~14-20 | Réglementés, bénéfices stables, croissance modérée, dette élevée |
| Banques / Services financiers | ~9-15 | Bénéfices cycliques, effet de levier, risque lié au cycle du crédit |
| Biens de consommation de base | ~17-25 | Demande défensive, bénéfices réguliers |
| Énergie | ~8-15 (peut s'écarter fortement de cette fourchette) | Les bénéfices suivent les prix des matières premières, donc le P/E est volatil |
| Technologie | ~20-30+ | Croissance attendue des bénéfices plus élevée |
| Santé | ~17-25 | Mélange d'entreprises matures et de biotechnologies à forte croissance |
Référence générale du marché : le P/E moyen de long terme de l'indice S&P 500 (actions américaines à grande capitalisation) est généralement cité autour de 15-20, selon la période et selon que l'on utilise les bénéfices publiés historiques ou les bénéfices d'exploitation.
Sources de données : les données de P/E sectoriels sont publiées par des sources telles que NYU Stern (jeux de données sectoriels d'Aswath Damodaran) et S&P Dow Jones Indices. Leurs chiffres dépendent de la date, des définitions sectorielles et de la mesure des bénéfices retenue ; vérifiez donc la dernière publication avant d'utiliser l'une de ces valeurs comme « moyenne sectorielle » dans ce calculateur.
Termes du ratio P/E expliqués
- Ratio P/E (cours/bénéfice)
- Cours de l'action divisé par le bénéfice par action : \(\text{P/E} = \frac{\text{Cours}}{\text{BPA}}\). Il indique combien les investisseurs paient par unité de bénéfice annuel.
- BPA (bénéfice par action)
- Résultat net attribuable aux actionnaires ordinaires (après dividendes privilégiés) divisé par le nombre d'actions en circulation. Le BPA de base utilise le nombre moyen pondéré d'actions réellement en circulation. Le BPA dilué intègre aussi les actions nouvelles potentielles issues des options, bons de souscription et obligations convertibles ; il est donc généralement égal ou inférieur au BPA de base.
- P/E historique (trailing)
- Cours divisé par le BPA des douze derniers mois de résultats publiés. Il repose sur des chiffres réels, mais regarde vers le passé.
- P/E prévisionnel (forward)
- Cours divisé par le BPA attendu pour le prochain exercice ou les douze prochains mois. Il repose sur les estimations des analystes, qui peuvent être erronées ou révisées.
- Rendement des bénéfices
- L'inverse du P/E : \(\frac{1}{\text{P/E}} = \frac{\text{BPA}}{\text{Cours}}\). Un P/E de 20 correspond à un rendement des bénéfices de 1/20 = 5 %.
- P/E moyen du secteur
- P/E typique des entreprises du même secteur ou de la même industrie, utilisé comme point de repère pour la comparaison. Les méthodes diffèrent (moyenne, médiane, bénéfices agrégés), donc les valeurs varient selon la source.
- Capitalisation boursière
- Cours de l'action × nombre total d'actions en circulation, soit la valeur de marché des fonds propres d'une entreprise. Diviser la capitalisation par le résultat net total donne le même P/E que le cours divisé par le BPA, si le nombre d'actions est cohérent.
Interpréter votre résultat de P/E
Exemple : une action cotée 150 $ avec un BPA de 6 $ a \(\text{P/E} = \frac{150}{6} = \) 25. Par rapport à une moyenne sectorielle de 20, cela représente 25 % de plus, puisque \(\frac{25}{20} = 1{,}25\). Son rendement des bénéfices est \(\frac{6}{150} = 4\%\).
Ce que indiquent généralement un P/E élevé ou faible
- P/E plus élevé : les investisseurs paient davantage par unité de bénéfice actuel. Cela traduit souvent des attentes de croissance plus rapide des bénéfices, un risque perçu plus faible, ou des bénéfices temporairement déprimés qui gonflent le ratio.
- P/E plus faible : les investisseurs paient moins par unité de bénéfice. Cela peut refléter une croissance attendue plus lente, un risque perçu plus élevé, ou des bénéfices temporairement élevés, ce qui est courant dans les secteurs cycliques au sommet du cycle.
- Par rapport à la moyenne sectorielle : un résultat supérieur ou inférieur à la moyenne décrit la façon dont le marché valorise actuellement l'entreprise par rapport à ses pairs. Il ne dit pas à lui seul si ce prix est justifié.
Limites
- Éléments exceptionnels : cessions d'actifs, dépréciations, règlements judiciaires ou effets fiscaux peuvent fausser le BPA et donc le P/E.
- Différences comptables : amortissements, reconnaissance du chiffre d'affaires, rémunération fondée sur des actions et traitement PCGR américains ou IFRS rendent les comparaisons entre entreprises et entre pays imparfaites.
- Dette et structure du capital : le P/E ignore la dette. Deux entreprises ayant le même P/E peuvent présenter des risques financiers très différents. Des indicateurs comme la VE/EBITDA tiennent compte de la dette.
- Bénéfices négatifs ou proches de zéro : un BPA négatif donne un P/E dénué de sens, et un BPA positif très faible donne un P/E extrêmement élevé. Dans ces cas, le ratio est généralement indiqué comme « N/A » ou n'est pas utilisé.
- Bénéfices cycliques : le P/E peut sembler au plus bas lorsque les bénéfices atteignent leur pic, et au plus haut lorsqu'ils sont au creux, ce qui peut rendre le signal trompeur.
- Historique et prévisionnel : un P/E historique repose sur des résultats passés, tandis qu'un P/E prévisionnel dépend d'estimations qui peuvent se révéler inexactes.
Utiliser le P/E avec d'autres indicateurs
Le P/E n'est qu'un angle d'analyse de la valorisation. Il est couramment lu avec le ratio cours/valeur comptable, le ratio cours/chiffre d'affaires, le ratio PEG (P/E rapporté à la croissance des bénéfices), la VE/EBITDA, les flux de trésorerie disponibles, le rendement du dividende, le niveau d'endettement et la rentabilité des capitaux propres. Il s'agit d'informations pédagogiques générales, et non d'un conseil en investissement.
Questions fréquentes
Qu'est-ce qu'un « bon » PER ? Il n'existe aucune valeur universelle : tout dépend du secteur. Un PER de 25 peut être bon marché pour une valeur technologique en forte croissance, mais cher pour un service public (utilities). C'est précisément pour cette raison que cet outil compare votre résultat à une moyenne sectorielle plutôt qu'à un chiffre fixe.
Pourquoi mon résultat affiche-t-il « Non valide » ? Si le ratio calculé est nul ou négatif, l'entreprise ne dégage pas de bénéfices positifs : le PER ne peut alors pas être interprété de façon utile. Vérifiez que le BPA est bien un nombre positif.
Faut-il utiliser le BPA historique ou prévisionnel ? Les deux fonctionnent dans le calculateur. Le BPA historique repose sur les bénéfices passés publiés ; le BPA prévisionnel s'appuie sur les estimations des analystes pour l'année à venir. L'essentiel est de rester cohérent et d'utiliser la même base que le PER sectoriel que vous saisissez.