Что делает этот калькулятор P/E
Коэффициент P/E (цена/прибыль) — один из самых популярных показателей, по которому оценивают, насколько дорога акция по отношению к прибыли, которую приносит компания. Калькулятор берёт три введённых вами значения — текущую цену акции, прибыль на акцию (EPS) и средний P/E по отрасли компании — и мгновенно выдаёт коэффициент P/E вместе с понятным выводом о том, выглядит ли акция дешёвой или переоценённой по сравнению с конкурентами.
Какие данные нужно ввести
- Цена акции — текущая рыночная цена одной акции.
- Прибыль на акцию (EPS) — чистая прибыль компании, делённая на количество акций в обращении (обычно за последние двенадцать месяцев).
- Средний P/E по отрасли — типичный P/E сопоставимых компаний, который используется как ориентир для оценки стоимости.
Формула
В основе расчёта лежит простая формула:
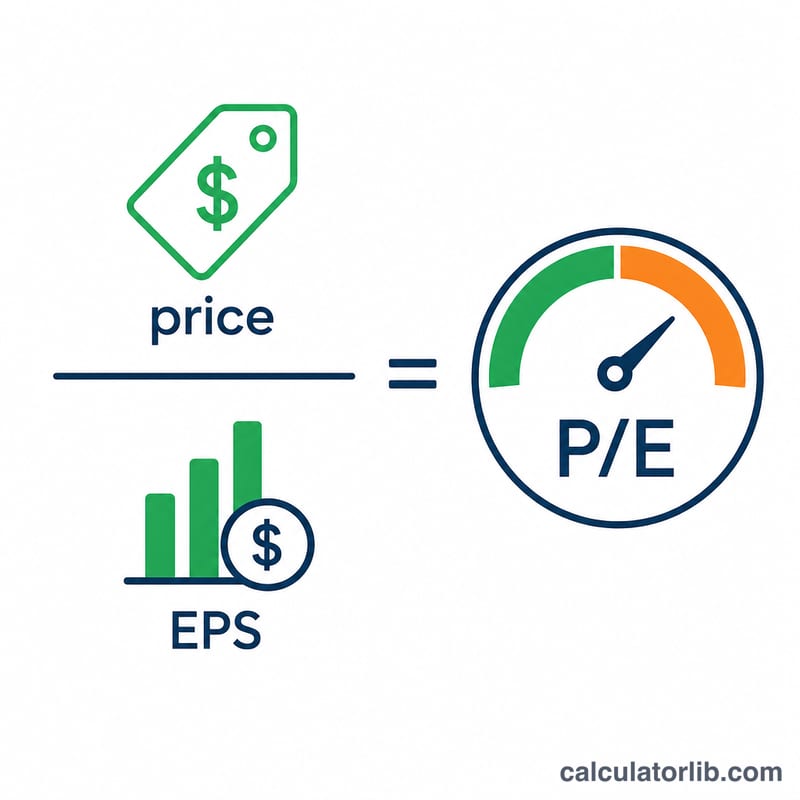
Коэффициент P/E = Цена акции ÷ Прибыль на акцию
Затем калькулятор сравнивает полученный результат со средним по отрасли и присваивает ему характеристику по следующим порогам: ниже 70% отраслевого P/E — Потенциально недооценена; в пределах ±30% — Справедливо оценена; до двукратного отраслевого значения — Потенциально переоценена; выше этого — Сильно переоценена. Отрицательный или нулевой коэффициент помечается как Некорректно (у компаний без прибыли P/E не имеет смысла). Калькулятор также показывает, насколько ваша акция отклоняется от ориентира в процентах, по формуле (P/E ÷ отраслевой P/E − 1) × 100.
Разбор примера
Допустим, акция торгуется по $150, EPS составляет $6, а средний P/E по отрасли равен 20.
- Коэффициент P/E = 150 ÷ 6 = 25
- Сравнение с отраслью: 25 укладывается в диапазон ±30% от 20 (справедливая зона — от 14 до 26), поэтому акция получает оценку Справедливо оценена.
- Относительно отрасли: (25 ÷ 20 − 1) × 100 = +25%, то есть акция торгуется на 25% выше среднего по конкурентам, но всё ещё в пределах справедливого диапазона.
Типичные коэффициенты P/E по отраслям
Коэффициенты P/E существенно различаются между секторами, потому что перспективы роста, капиталоёмкость, стабильность прибыли и процентные ставки разные. Диапазоны ниже — приблизительные, округлённые долгосрочные тенденции для крупных секторов. Это не фиксированные ориентиры: они заметно меняются от периода к периоду, особенно во время рецессий, изменения ставок и рыночных подъёмов.
| Сектор | Приблизительный типичный диапазон P/E по прошлым отчётным данным | Общая причина |
|---|---|---|
| Коммунальные услуги | ~14-20 | Регулируемая, стабильная прибыль, умеренный рост, высокая долговая нагрузка |
| Банки / финансовый сектор | ~9-15 | Цикличность прибыли, кредитное плечо, риск кредитного цикла |
| Товары первой необходимости | ~17-25 | Устойчивый спрос, стабильная прибыль |
| Энергетика | ~8-15 (может значительно выходить за эти пределы) | Прибыль следует за ценами на сырьё, поэтому P/E волатилен |
| Технологии | ~20-30+ | Более высокие ожидаемые темпы роста прибыли |
| Здравоохранение | ~17-25 | Сочетание зрелых компаний и быстрорастущих биотехнологических компаний |
Ориентир для рынка в целом: среднее долгосрочное значение P/E индекса S&P 500 (крупнокапитализированные акции США) обычно приводится примерно на уровне 15-20 в зависимости от периода и от того, используются ли отчётная или операционная прибыль по данным за последние двенадцать месяцев.
Источники данных: данные по P/E секторов публикуют такие источники, как NYU Stern (отраслевые наборы данных Аswath Damodaran) и S&P Dow Jones Indices. Их показатели зависят от даты, определений секторов и показателя прибыли, поэтому перед использованием какого-либо значения как «среднего по отрасли» в этом калькуляторе проверьте актуальную публикацию.
Пояснение терминов, связанных с P/E
- Коэффициент P/E (цена/прибыль)
- Цена акции, делённая на прибыль на акцию: \(\text{P/E} = \frac{\text{Цена}}{\text{EPS}}\). Показывает, сколько инвесторы платят за единицу годовой прибыли.
- EPS (прибыль на акцию)
- Чистая прибыль, относящаяся к владельцам обыкновенных акций (после дивидендов по привилегированным акциям), делённая на количество акций в обращении. Базовый EPS использует средневзвешенное количество фактически находящихся в обращении акций. Разводнённый EPS также учитывает потенциальные новые акции по опционам, варрантам и конвертируемым бумагам, поэтому он обычно равен базовому или ниже него.
- Trailing P/E (P/E по прошлым данным)
- Цена, делённая на EPS за последние двенадцать месяцев по отчётным результатам. Опирается на фактические данные, но смотрит назад.
- Forward P/E (прогнозный P/E)
- Цена, делённая на ожидаемый EPS за следующий финансовый год или следующие двенадцать месяцев. Опирается на оценки аналитиков, которые могут оказаться ошибочными или пересматриваться.
- Доходность по прибыли (earnings yield)
- Обратная величина P/E: \(\frac{1}{\text{P/E}} = \frac{\text{EPS}}{\text{Цена}}\). P/E, равный 20, соответствует доходности по прибыли 1/20 = 5%.
- Средний P/E по отрасли
- Типичный P/E для компаний того же сектора или отрасли, используемый как ориентир для сравнения. Методы различаются (среднее, медиана, совокупная прибыль), поэтому значения зависят от источника.
- Рыночная капитализация
- Цена акции × общее количество акций в обращении, то есть рыночная стоимость собственного капитала компании. Деление рыночной капитализации на чистую прибыль дает тот же P/E, что и деление цены на EPS, если количество акций рассчитано согласованно.
Интерпретация результата P/E
Пример: акция стоит $150, EPS составляет $6, поэтому \(\text{P/E} = \frac{150}{6} = \) 25. По сравнению со средним по отрасли значением 20 это на 25% выше, так как \(\frac{25}{20} = 1.25\). Её доходность по прибыли составляет \(\frac{6}{150} = 4\%\).
Что обычно означают высокий и низкий P/E
- Более высокий P/E: инвесторы платят больше за единицу текущей прибыли. Это часто отражает ожидания более быстрого роста прибыли, более низкого воспринимаемого риска или временно сниженной прибыли, которая завышает коэффициент.
- Более низкий P/E: инвесторы платят меньше за единицу прибыли. Это может отражать более медленный ожидаемый рост, более высокий воспринимаемый риск или временно высокую прибыль, что характерно для цикличных отраслей на пике цикла.
- Сравнение со средним по отрасли: результат выше или ниже среднего показывает, как рынок в настоящее время оценивает компанию относительно конкурентов. Сам по себе он не говорит, оправдана ли эта цена.
Ограничения
- Разовые статьи: продажа активов, списания, судебные урегулирования или налоговые эффекты могут искажать EPS и, соответственно, P/E.
- Различия в учёте: амортизация, признание выручки, компенсации на основе акций и различия между GAAP и МСФО делают сравнение компаний и стран несовершенным.
- Долг и структура капитала: P/E не учитывает долг. Две компании с одинаковым P/E могут нести очень разный финансовый риск. Такие показатели, как EV/EBITDA, учитывают долг.
- Отрицательная или близкая к нулю прибыль: отрицательный EPS даёт бессмысленный P/E, а очень малый положительный EPS — чрезмерно высокий. В таких случаях коэффициент обычно указывают как «Н/Д» или не используют.
- Цикличная прибыль: P/E может выглядеть минимальным на пике прибыли и максимальным на её дне, поэтому сигнал может вводить в заблуждение.
- По прошлым данным и прогнозный: P/E по прошлым данным основан на прошлых результатах, а прогнозный P/E зависит от оценок, которые могут оказаться неточными.
Используйте вместе с другими показателями
P/E — лишь один из способов оценки стоимости. Его обычно рассматривают вместе с соотношением цены и балансовой стоимости, соотношением цены и выручки, коэффициентом PEG (P/E относительно роста прибыли), EV/EBITDA, свободным денежным потоком, дивидендной доходностью, уровнем долга и рентабельностью собственного капитала. Это общая обучающая информация, а не инвестиционная рекомендация.
Часто задаваемые вопросы
Какой P/E считается «хорошим»? Универсального значения нет — всё зависит от отрасли. P/E на уровне 25 может быть низким для быстрорастущего технологического сектора, но высоким для коммунальной компании. Именно поэтому калькулятор сравнивает ваш результат со средним по отрасли, а не с фиксированным числом.
Почему результат показывает «Некорректно»? Если рассчитанный коэффициент равен нулю или отрицателен, значит, у компании нет положительной прибыли, и P/E нельзя интерпретировать осмысленно. Проверьте, чтобы EPS был положительным числом.
Какой EPS использовать — за прошлый период или прогнозный? Подходит любой. EPS за прошлый период основан на уже опубликованной отчётности, прогнозный EPS — на оценках аналитиков на ближайший год. Главное — быть последовательным и использовать ту же базу, что и средний P/E по отрасли, который вы вводите.