Что такое оптимальный коэффициент хеджирования?
Оптимальный коэффициент хеджирования (его также называют коэффициентом хеджирования минимальной дисперсии) показывает, какой объём фьючерсной позиции стоит держать на единицу базовой спот-позиции, чтобы свести к минимуму дисперсию — то есть риск — совокупной позиции. Это один из фундаментальных инструментов риск-менеджмента для производителей и импортёров сырья, а также для управляющих портфелями, которые используют фьючерсы для нейтрализации ценового риска.
Разбор формулы
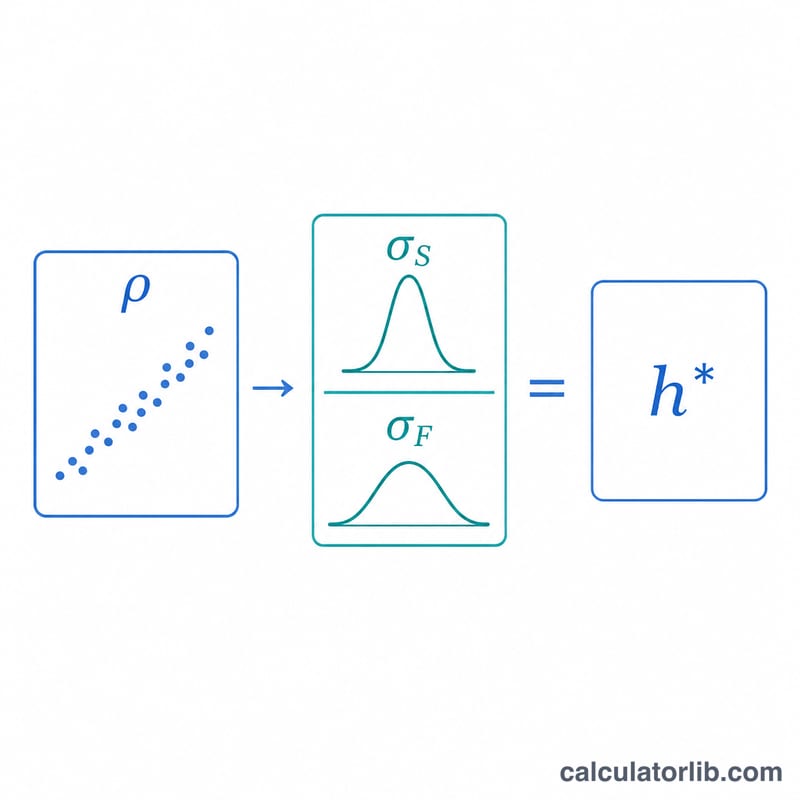
Коэффициент хеджирования вычисляется так: $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$, где \(\rho\) — корреляция между изменениями спот-цены и изменениями фьючерсной цены, \(\sigma_S\) — стандартное отклонение изменений спот-цены, а \(\sigma_F\) — стандартное отклонение изменений фьючерсной цены. По сути, вы масштабируете значение по тому, насколько спот волатильнее фьючерса, а затем «приглушаете» результат на то, насколько синхронно движутся оба инструмента. При идеальной корреляции 1,0 и равной волатильности коэффициент хеджирования будет равен ровно 1.
Как пользоваться калькулятором
Введите предполагаемую корреляцию (от -1 до 1), стандартное отклонение изменений спот-цены и стандартное отклонение изменений фьючерсной цены. При желании укажите размер хеджируемой позиции и размер одного фьючерсного контракта — тогда калькулятор подскажет рекомендуемое число контрактов. Инструмент также показывает долю дисперсии, которую устраняет хедж: она равна \(\rho^{2}\).
Разбор примера
Допустим, авиакомпания ожидает волатильность авиакеросина \(\sigma_S = 0{,}04\) и хеджируется фьючерсами на печное топливо с волатильностью \(\sigma_F = 0{,}05\) при корреляции \(\rho = 0{,}8\). Тогда $$h^{*} = 0{,}8 \times \frac{0{,}04}{0{,}05} = 0{,}8 \times 0{,}8 = 0{,}64.$$ Авиакомпании следует держать фьючерсы в объёме, равном 64 % её спот-экспозиции. Такой хедж снимает \(\rho^{2} = 0{,}64 = 64\%\) ценовой дисперсии.
Частые вопросы
Может ли коэффициент хеджирования превышать 1? Да. Если изменения спот-цены волатильнее фьючерсных (\(\sigma_S > \sigma_F\)), а корреляция высока, то \(h^{*}\) может оказаться больше 1.
Что означает отрицательный результат? Отрицательная корреляция даёт отрицательный коэффициент хеджирования: это значит, что для нейтрализации риска по фьючерсам нужно открывать позицию в том же направлении, а не в противоположном.
Какую долю риска убирает оптимальный хедж? Оптимальный хедж устраняет долю \(\rho^{2}\) дисперсии; остальное — неустранимый базисный риск.
Пошагово: расчёт коэффициента хеджирования и количества контрактов
- Соберите парные изменения цен. Соберите сопоставимые наблюдения изменений спотовой цены (ΔS) и фьючерсной цены (ΔF) за одинаковые интервалы (например, ежедневные или еженедельные изменения).
- Рассчитайте статистику. Вычислите стандартное отклонение изменений спотовой цены \(\sigma_S\), стандартное отклонение изменений фьючерсной цены \(\sigma_F\) и их корреляцию \(\rho\).
- Рассчитайте коэффициент хеджирования минимальной дисперсии. $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ Это равно угловому коэффициенту регрессии изменений спотовой цены на изменения фьючерсной цены.
- Рассчитайте количество контрактов. $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ где \(Q_A\) — размер хеджируемой позиции, а \(Q_F\) — размер одного фьючерсного контракта.
- Округлите \(N^{*}\) до ближайшего целого контракта, так как фьючерсы торгуются целыми контрактами.
Пример: экспозиция 1 000 000 единиц, контракты по 42 000 единиц и \(h^{*} = 0.64\) (например, \(\rho = 0.8\), \(\sigma_S = 0.04\), \(\sigma_F = 0.05\)):
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 контракта, что округляется примерно до 15 контрактов.
Сравнение сценариев коэффициента хеджирования
| ρ | σS | σF | h* | Устранённая дисперсия (ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1, равные волатильности: идеальное хеджирование; h* = 1, и вся дисперсия устраняется.
- ρ = 0.9 против 0.8 и 0.5: при одинаковых волатильностях более низкая корреляция снижает как h*, так и долю дисперсии, которую может устранить хеджирование.
- σS > σF (0.06 против 0.04): h* превышает 1, потому что спотовая цена движется сильнее фьючерсной, даже при высоком ρ.
- ρ = 0: изменения фьючерсной цены не несут линейной информации об изменениях спотовой цены, поэтому хеджирование минимальной дисперсии равно нулю.