Qu'est-ce que le ratio de couverture optimal ?
Le ratio de couverture optimal — aussi appelé ratio de couverture à variance minimale — indique la part de position sur contrats à terme (futures) qu'il faut détenir pour chaque unité de position spot sous-jacente afin de minimiser la variance (le risque) de la position combinée. C'est une pierre angulaire de la gestion des risques pour les producteurs de matières premières, les importateurs et les gérants de portefeuille qui recourent aux futures pour neutraliser leur exposition aux prix.
La formule expliquée
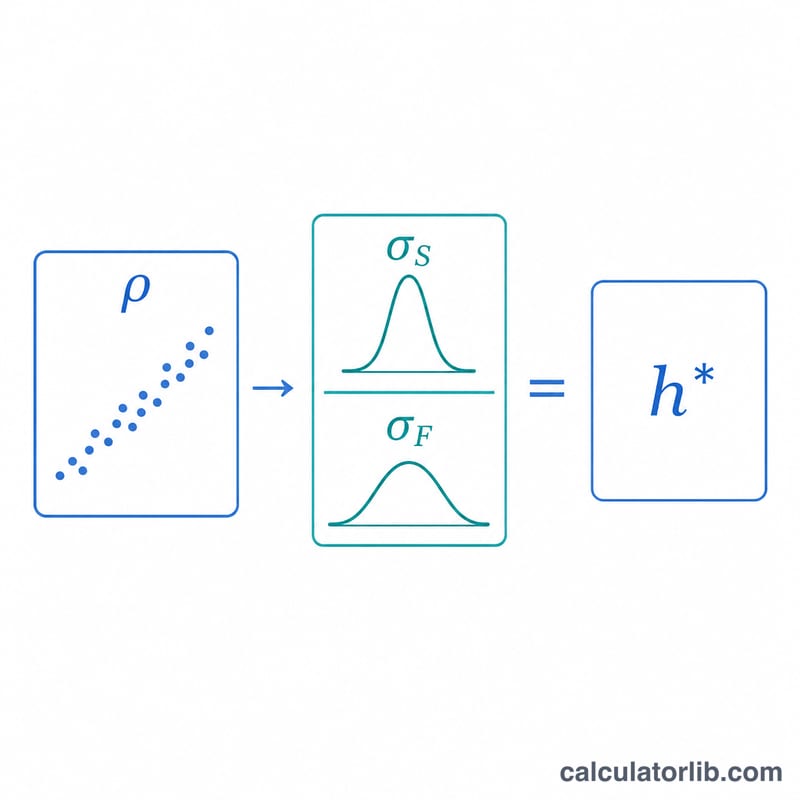
Le ratio de couverture s'écrit $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$, où \(\rho\) représente la corrélation entre les variations du prix spot et celles du prix des futures, \(\sigma_S\) l'écart-type des variations du prix spot et \(\sigma_F\) l'écart-type des variations du prix des futures. Concrètement, vous pondérez par la volatilité du spot relativement à celle des futures, puis vous atténuez le résultat selon le degré auquel les deux évoluent de concert. Une corrélation parfaite de 1,0 avec des volatilités identiques donne un ratio de couverture égal à exactement 1.
Comment utiliser le calculateur
Saisissez la corrélation estimée (entre -1 et 1), l'écart-type des variations du prix spot et l'écart-type des variations du prix des futures. Vous pouvez également renseigner la taille de la position à couvrir et la taille du contrat à terme pour obtenir le nombre de contrats recommandé. L'outil indique aussi la proportion de variance éliminée par la couverture, qui est égale à \(\rho^{2}\).
Exemple chiffré
Supposons qu'une compagnie aérienne anticipe une volatilité du kérosène de \(\sigma_S = 0{,}04\) et se couvre avec des futures sur fioul de chauffage de volatilité \(\sigma_F = 0{,}05\), avec une corrélation de \(\rho = 0{,}8\). On obtient alors $$h^{*} = 0{,}8 \times \frac{0{,}04}{0{,}05} = 0{,}8 \times 0{,}8 = 0{,}64.$$ La compagnie devrait détenir des futures équivalant à 64 % de son exposition spot. La couverture élimine \(\rho^{2} = 0{,}64 = 64\%\) de la variance des prix.
Étape par étape : calcul du ratio de couverture et du nombre de contrats
- Collecter les variations de prix appariées. Rassemblez des observations correspondantes des variations du prix au comptant (ΔS) et des variations du prix à terme (ΔF) sur les mêmes intervalles (par exemple, variations quotidiennes ou hebdomadaires).
- Calculer les statistiques. Calculez l'écart type des variations du prix au comptant \(\sigma_S\), l'écart type des variations du prix à terme \(\sigma_F\), et leur corrélation \(\rho\).
- Calculer le ratio de couverture à variance minimale. $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ Cela correspond à la pente d'une régression des variations du prix au comptant sur les variations du prix à terme.
- Calculer le nombre de contrats. $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ où \(Q_A\) est la taille de la position couverte et \(Q_F\) la taille d'un contrat à terme.
- Arrondir \(N^{*}\) au contrat entier le plus proche, car les contrats à terme se négocient par unités entières.
Exemple : une exposition de 1,000,000 unités, des contrats de 42,000 unités et \(h^{*} = 0.64\) (par exemple \(\rho = 0.8\), \(\sigma_S = 0.04\), \(\sigma_F = 0.05\)) :
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 contrats, ce qui donne environ 15 contrats après arrondi.
Comparaison de scénarios de ratio de couverture
| ρ | σS | σF | h* | Variance éliminée (ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1, volatilités égales : une couverture parfaite ; h* = 1 et toute la variance est éliminée.
- ρ = 0.9 contre 0.8 contre 0.5 : à volatilités identiques, une corrélation plus faible réduit à la fois h* et la part de variance que la couverture peut éliminer.
- σS > σF (0.06 contre 0.04) : h* dépasse 1 parce que le prix au comptant varie davantage que le prix à terme, même si ρ est élevé.
- ρ = 0 : les variations du prix à terme ne contiennent aucune information linéaire sur les variations du prix au comptant, donc la couverture à variance minimale est nulle.
FAQ
Le ratio de couverture peut-il dépasser 1 ? Oui — si les variations du prix spot sont plus volatiles que celles des futures (\(\sigma_S > \sigma_F\)) et que la corrélation est élevée, \(h^{*}\) peut être supérieur à 1.
Que signifie un résultat négatif ? Une corrélation négative produit un ratio de couverture négatif : il faudrait alors prendre la même direction sur les futures, plutôt que la direction opposée, pour neutraliser le risque.
Quelle part du risque une couverture optimale supprime-t-elle ? La couverture optimale supprime une fraction \(\rho^{2}\) de la variance ; le reste correspond au risque de base (basis risk), inévitable.