什么是最优套期保值比率?
最优套期保值比率,又称最小方差套保比率,用于衡量每持有一单位标的现货头寸时,应当配置多少期货头寸,才能把现货与期货组合的方差(即风险)降到最低。对于使用期货来对冲价格风险的大宗商品生产商、进口商以及投资组合经理而言,它是风险管理中的核心工具。
公式解析
套保比率的计算公式为 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ 其中 \(\rho\) 是现货价格变动与期货价格变动之间的相关系数,\(\sigma_S\) 是现货价格变动的标准差,\(\sigma_F\) 是期货价格变动的标准差。直观来理解:先按现货相对于期货的波动程度进行缩放,再根据两者价格走势的同步紧密程度对结果做适度折减。当相关系数为 1.0、且两者波动率相等时,套保比率恰好等于 1。
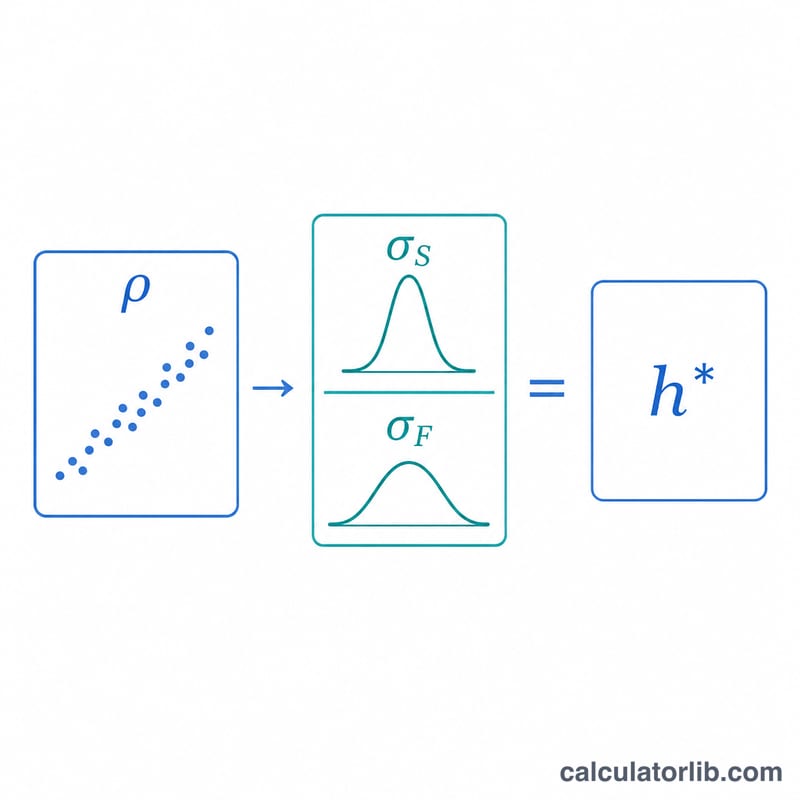
如何使用本计算器
输入估计的相关系数(取值在 -1 至 1 之间)、现货价格变动的标准差,以及期货价格变动的标准差。如有需要,还可填入待对冲头寸的规模和单张期货合约的规模,从而得到建议的合约张数。本工具同时会给出套保所能消除的方差比例,该比例等于 \(\rho^{2}\)。
实例演算
假设某航空公司预计航空燃油的波动率为 \(\sigma_S = 0.04\),并使用波动率 \(\sigma_F = 0.05\) 的取暖油期货进行对冲,两者相关系数为 \(\rho = 0.8\)。那么 $$h^{*} = 0.8 \times \frac{0.04}{0.05} = 0.8 \times 0.8 = 0.64$$ 也就是说,该航空公司应持有相当于其现货敞口 64% 的期货头寸。这一套保操作可消除 \(\rho^{2} = 0.64 = 64\%\) 的价格方差。
逐步计算:套期保值比率与合约数量
- 收集成对的价格变动。 收集同一时间区间(例如每日或每周)内现货价格变动(ΔS)与期货价格变动(ΔF)的匹配观测值。
- 计算统计量。 计算现货变动的标准差 \(\sigma_S\)、期货变动的标准差 \(\sigma_F\),以及两者的相关系数 \(\rho\)。
- 计算最小方差套期保值比率。 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ 该值等于以期货变动对现货变动进行回归的斜率。
- 计算合约数量。 $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ 其中 \(Q_A\) 为被套期保值头寸的规模,\(Q_F\) 为一份期货合约的规模。
- 取整:将 \(N^{*}\) 四舍五入到最接近的整数份合约,因为期货以整份合约进行交易。
示例:敞口为 1,000,000 单位,每份合约 42,000 单位,\(h^{*} = 0.64\)(例如 \(\rho = 0.8\)、\(\sigma_S = 0.04\)、\(\sigma_F = 0.05\)):
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 份合约,约四舍五入为 15 份合约。
套期保值比率情景对比
| ρ | σS | σF | h* | 消除的方差(ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1,波动率相等:完美套期保值;h* = 1,所有方差均被消除。
- ρ = 0.9 与 0.8 与 0.5:在波动率相同的情况下,相关系数越低,h* 和套期保值能够消除的方差比例就越低。
- σS > σF(0.06 对比 0.04):尽管 ρ 较高,但由于现货变动幅度大于期货,h* 会超过 1。
- ρ = 0:期货变动不包含关于现货变动的线性信息,因此最小方差套期保值比率为零。
常见问题
套保比率会超过 1 吗? 会的——如果现货价格变动比期货更剧烈(\(\sigma_S > \sigma_F\))且相关系数较高,\(h^{*}\) 就可能大于 1。
结果为负数代表什么? 负的相关系数会得出负的套保比率,意味着你应当在期货上建立与现货同方向(而非反方向)的头寸来对冲风险。
最优套保能消除多少风险? 最优套保可消除 \(\rho^{2}\) 比例的方差,其余部分则是无法规避的基差风险。