Optimal Hedge Oranı Nedir?
Optimal hedge oranı — diğer adıyla minimum varyans hedge oranı — birleşik pozisyonun varyansını (riskini) en aza indirmek için, dayanak spot pozisyonun her bir birimine karşılık ne kadar vadeli (futures) pozisyon tutmanız gerektiğini gösterir. Fiyat riskini dengelemek amacıyla vadeli işlemlere başvuran emtia üreticileri, ithalatçılar ve portföy yöneticileri için risk yönetiminin temel taşlarından biridir.
Formül ve Mantığı
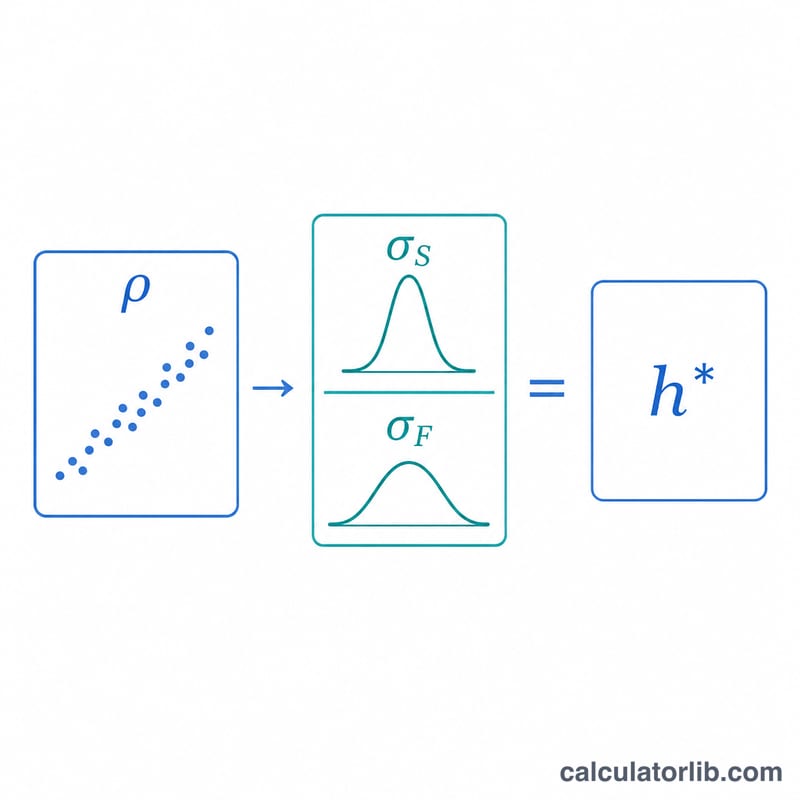
Hedge oranı $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ şeklinde hesaplanır. Burada \(\rho\), spot fiyat değişimleri ile vadeli fiyat değişimleri arasındaki korelasyonu; \(\sigma_S\) spot fiyat değişimlerinin standart sapmasını; \(\sigma_F\) ise vadeli fiyat değişimlerinin standart sapmasını ifade eder. Mantığı şöyle düşünebilirsiniz: önce spotun vadeliye kıyasla ne kadar oynak olduğuna göre ölçeklersiniz, ardından iki fiyatın birlikte ne kadar uyumlu hareket ettiğine bakarak sonucu yumuşatırsınız. Korelasyonun tam 1,0 olduğu ve oynaklıkların eşit olduğu durumda hedge oranı tam olarak 1 çıkar.
Hesaplama Aracını Nasıl Kullanırsınız?
Tahmini korelasyon değerini (-1 ile 1 arasında), spot fiyat değişimlerinin standart sapmasını ve vadeli fiyat değişimlerinin standart sapmasını girin. İsterseniz hedge etmek istediğiniz pozisyonun büyüklüğünü ve vadeli kontrat büyüklüğünü de ekleyerek önerilen kontrat sayısını öğrenebilirsiniz. Araç ayrıca hedge sayesinde ortadan kalkan varyans oranını da gösterir; bu değer \(\rho^{2}\)'ye eşittir.
Örnek Hesaplama
Diyelim ki bir havayolu şirketi jet yakıtı için \(\sigma_S = 0{,}04\) oynaklık beklentisine sahip ve bunu \(\sigma_F = 0{,}05\) oynaklığa sahip kalorifer yakıtı (heating oil) vadeli işlemleriyle, \(\rho = 0{,}8\) korelasyonla hedge ediyor. Bu durumda $$h^{*} = 0{,}8 \times \frac{0{,}04}{0{,}05} = 0{,}8 \times 0{,}8 = 0{,}64$$ olur. Havayolu, spot riskinin %64'ü kadar vadeli pozisyon tutmalıdır. Bu hedge, fiyat varyansının \(\rho^{2} = 0{,}64 = 64\%\)'ünü ortadan kaldırır.
Adım Adım: Riskten Korunma Oranı ve Sözleşme Sayısının Hesaplanması
- Eşleştirilmiş fiyat değişimlerini toplayın. Aynı aralıklarda (örneğin günlük veya haftalık değişimler) spot fiyat değişimlerinin (ΔS) ve vadeli işlem fiyat değişimlerinin (ΔF) eşleşen gözlemlerini toplayın.
- İstatistikleri hesaplayın. Spot değişimlerin standart sapmasını \(\sigma_S\), vadeli işlem değişimlerinin standart sapmasını \(\sigma_F\) ve bunların korelasyonunu \(\rho\) hesaplayın.
- Minimum varyanslı riskten korunma oranını hesaplayın. $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ Bu, spot değişimlerin vadeli işlem değişimlerine göre regresyonunun eğimine eşittir.
- Sözleşme sayısını hesaplayın. $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ Burada \(Q_A\) riskten korunan pozisyonun büyüklüğü, \(Q_F\) ise bir vadeli işlem sözleşmesinin büyüklüğüdür.
- Yuvarlayın \(N^{*}\) değerini en yakın tam sayıya, çünkü vadeli işlemler tam sözleşme adetleriyle işlem görür.
Örnek: 1.000.000 birimlik maruziyet, 42.000 birimlik sözleşmeler ve \(h^{*} = 0.64\) (ör. \(\rho = 0.8\), \(\sigma_S = 0.04\), \(\sigma_F = 0.05\)):
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 sözleşme eder; bu da yaklaşık 15 sözleşmeye yuvarlanır.
Riskten Korunma Oranı Senaryo Karşılaştırması
| ρ | σS | σF | h* | Elimine edilen varyans (ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1, eşit oynaklıklar: mükemmel bir korunma; h* = 1 ve tüm varyans ortadan kalkar.
- ρ = 0.9 ile 0.8 ile 0.5 karşılaştırması: aynı oynaklıklarda, düşük korelasyon hem h* değerini hem de korunmanın ortadan kaldırabildiği varyans payını düşürür.
- σS > σF (0.06 ile 0.04): spot, vadeli işlemlerden daha fazla hareket ettiği için ρ yüksek olsa bile h* 1'in üzerine çıkar.
- ρ = 0: vadeli işlem değişimleri spot değişimler hakkında doğrusal bir bilgi taşımaz, dolayısıyla minimum varyanslı korunma sıfırdır.
Sıkça Sorulan Sorular
Hedge oranı 1'i aşabilir mi? Evet. Spot fiyat değişimleri vadeliden daha oynaksa (\(\sigma_S > \sigma_F\)) ve korelasyon yüksekse, \(h^{*}\) 1'den büyük olabilir.
Negatif sonuç ne anlama gelir? Negatif korelasyon, negatif bir hedge oranı üretir. Bu da riski dengelemek için vadelide ters yön yerine spotla aynı yönde pozisyon almanız gerektiği anlamına gelir.
Optimal hedge ne kadar risk azaltır? Optimal hedge, varyansın \(\rho^{2}\) oranındaki kısmını ortadan kaldırır; geri kalanı ise kaçınılmaz olan baz riski (basis risk) oluşturur.