最適ヘッジ比率とは?
最適ヘッジ比率(分散最小化ヘッジ比率とも呼ばれます)とは、現物ポジション1単位に対してどれだけの先物ポジションを保有すれば、合成ポジション全体の分散(リスク)を最小化できるかを示す指標です。先物を使って価格変動リスクをヘッジする商品生産者、輸入業者、ポートフォリオマネージャーにとって、リスク管理の基礎となる考え方です。
計算式の解説
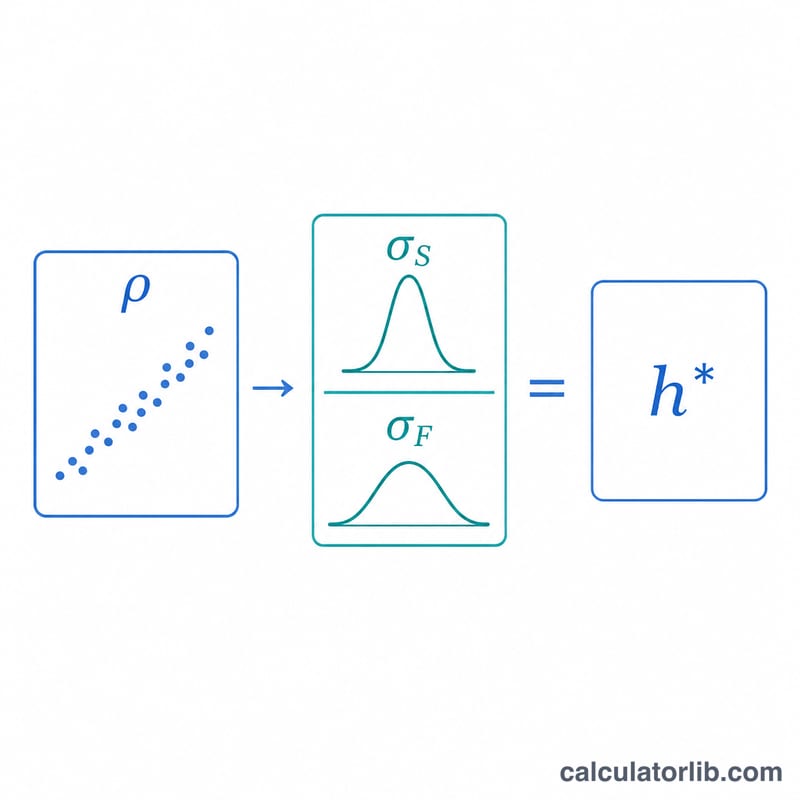
ヘッジ比率は $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ で求められます。ここで\(\rho\)は現物価格の変動と先物価格の変動の相関係数、\(\sigma_S\)は現物価格変動の標準偏差、\(\sigma_F\)は先物価格変動の標準偏差です。直感的に言えば、まず現物が先物に対してどれだけ変動しやすいかでスケーリングし、その結果を両者がどれだけ連動しているか(相関の強さ)で調整します。相関が1.0で、かつボラティリティが等しい場合、ヘッジ比率はちょうど1になります。
計算ツールの使い方
推定相関係数(-1〜1の範囲)、現物価格変動の標準偏差、先物価格変動の標準偏差を入力します。さらに、ヘッジ対象となるポジションの大きさと先物1枚あたりの取引単位を入力すると、推奨される先物の枚数が算出されます。本ツールでは、ヘッジによって削減される分散の割合(\(\rho^{2}\)に等しい)も表示します。
計算例
たとえば、ある航空会社がジェット燃料のボラティリティを\(\sigma_S = 0.04\)と見込み、ボラティリティ\(\sigma_F = 0.05\)の暖房用燃料(ヒーティングオイル)先物でヘッジするとします。相関係数は\(\rho = 0.8\)です。この場合、$$h^{*} = 0.8 \times \frac{0.04}{0.05} = 0.8 \times 0.8 = 0.64$$ となります。つまりこの航空会社は、現物エクスポージャーの64%に相当する先物を保有すべきということです。このヘッジによって、価格変動の分散のうち\(\rho^{2} = 0.64 = 64\%\)が削減されます。
ステップごとの解説:ヘッジ比率と契約数の計算
- 対になる価格変動を集める。 同じ期間(例:日次または週次の変動)について、現物価格の変動(ΔS)と先物価格の変動(ΔF)の対応するデータを集めます。
- 統計量を計算する。 現物変動の標準偏差 \(\sigma_S\)、先物変動の標準偏差 \(\sigma_F\)、およびその相関係数 \(\rho\) を計算します。
- 最小分散ヘッジ比率を計算する。 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ これは、現物変動を先物変動に回帰させたときの傾きに等しくなります。
- 契約数を計算する。 $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ ここで \(Q_A\) はヘッジ対象のポジションの規模、\(Q_F\) は先物1契約の規模です。
- 四捨五入する。 先物は整数単位の契約で取引されるため、\(N^{*}\) を最も近い整数に丸めます。
例: エクスポージャーが1,000,000単位、契約単位が42,000単位、\(h^{*} = 0.64\)(例:\(\rho = 0.8\)、\(\sigma_S = 0.04\)、\(\sigma_F = 0.05\))の場合:
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 契約となり、約15契約に丸められます。
ヘッジ比率のシナリオ比較
| ρ | σS | σF | h* | 除去される分散(ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1、ボラティリティが等しい場合: 完全なヘッジとなり、h* = 1 で分散はすべて除去されます。
- ρ = 0.9 と 0.8 と 0.5 の比較: ボラティリティが同じ場合、相関が低いほどh*もヘッジで除去できる分散の割合も低くなります。
- σS > σF(0.06 対 0.04): 現物の方が先物より大きく動くため、ρが高くてもh*は1を超えて上昇します。
- ρ = 0: 先物変動は現物変動について線形の情報を持たないため、最小分散ヘッジはゼロになります。
よくある質問(FAQ)
ヘッジ比率が1を超えることはありますか? はい。現物価格の変動が先物よりも大きく(\(\sigma_S > \sigma_F\))、かつ相関が高い場合、\(h^{*}\)は1を超えることがあります。
結果がマイナスになるのはなぜですか? 相関がマイナスの場合、ヘッジ比率もマイナスになります。これは、リスクを相殺するために先物で反対方向のポジションを取るのではなく、同じ方向のポジションを取るべきことを意味します。
最適ヘッジでどれだけリスクを削減できますか? 最適ヘッジは分散のうち\(\rho^{2}\)の割合を削減します。残りは回避できないベーシスリスクとなります。