什麼是最適避險比率?
最適避險比率(又稱「最小變異數避險比率」)告訴你:相對於每一單位的現貨部位,應該持有多少期貨部位,才能讓整體部位的變異數(風險)降到最低。對於利用期貨來抵銷價格風險的大宗商品生產商、進口商與投資組合經理人而言,這是風險管理的核心觀念之一。
公式解析
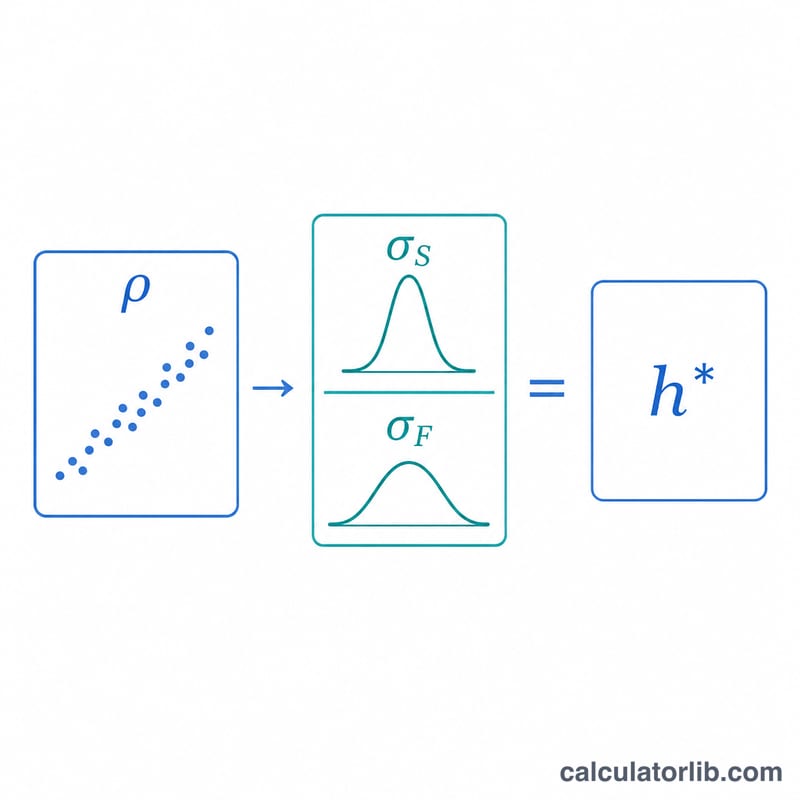
避險比率的計算公式為 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$。其中 \(\rho\) 是現貨價格變動與期貨價格變動之間的相關係數,\(\sigma_S\) 是現貨價格變動的標準差,\(\sigma_F\) 則是期貨價格變動的標準差。直覺上來說,你先依現貨相對於期貨的波動程度進行調整,再依兩者連動的緊密程度加以折減。當相關係數為完美的 1.0、且兩者波動度相同時,避險比率恰好等於 1。
如何使用本計算器
請輸入預估的相關係數(介於 -1 與 1 之間)、現貨價格變動的標準差,以及期貨價格變動的標準差。你也可以選填欲避險的部位規模與每口期貨合約的規模,計算器便會算出建議的合約口數。此外,本工具還會顯示避險所消除的變異數比例,其數值等於 \(\rho^{2}\)。
實例試算
假設某航空公司預期航空燃油的波動度為 \(\sigma_S = 0.04\),並以波動度 \(\sigma_F = 0.05\) 的熱燃油(取暖油)期貨進行避險,兩者相關係數為 \(\rho = 0.8\)。則 $$h^{*} = 0.8 \times \frac{0.04}{0.05} = 0.8 \times 0.8 = 0.64$$ 這代表該航空公司應持有相當於現貨曝險 64% 的期貨部位。此避險可消除 \(\rho^{2} = 0.64\),也就是 64% 的價格變異數。
逐步說明:計算避險比率與合約數量
- 收集成對的價格變動。 蒐集相同時間區間(例如每日或每週)內現貨價格變動(ΔS)與期貨價格變動(ΔF)的對應觀測值。
- 計算統計量。 計算現貨變動的標準差 \(\sigma_S\)、期貨變動的標準差 \(\sigma_F\),以及兩者的相關係數 \(\rho\)。
- 計算最小變異數避險比率。 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ 此值等於以現貨變動對期貨變動進行迴歸所得的斜率。
- 計算合約數量。 $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ 其中 \(Q_A\) 為被避險部位的規模,\(Q_F\) 為一份期貨合約的規模。
- 四捨五入 \(N^{*}\) 至最接近的整數合約數,因為期貨是以整數份合約交易。
範例: 暴險部位為 1,000,000 單位,每份合約為 42,000 單位,且 \(h^{*} = 0.64\)(例如 \(\rho = 0.8\)、\(\sigma_S = 0.04\)、\(\sigma_F = 0.05\)):
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 份合約,四捨五入後約為 15 份合約。
避險比率情境比較
| ρ | σS | σF | h* | 消除的變異數 (ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1、波動率相同: 為完美避險;h* = 1,所有變異數皆被消除。
- ρ = 0.9 對 0.8 對 0.5: 在波動率相同的情況下,相關係數越低,h* 以及避險能消除的變異數比例就越低。
- σS > σF(0.06 對 0.04): 即使 ρ 很高,因為現貨變動幅度大於期貨,h* 仍會超過 1。
- ρ = 0: 期貨變動不含任何關於現貨變動的線性資訊,因此最小變異數避險為零。
常見問題
避險比率有可能超過 1 嗎?有可能。當現貨價格變動比期貨更為波動(\(\sigma_S > \sigma_F\)),且相關係數又高時,\(h^{*}\) 就可能大於 1。
計算結果為負數代表什麼?負的相關係數會產生負的避險比率,意思是你應在期貨上採取與現貨相同(而非相反)的方向,才能抵銷風險。
最適避險能消除多少風險?最適避險可消除 \(\rho^{2}\) 比例的變異數,其餘部分則是無法避免的基差風險(basis risk)。