這個本益比計算機能幫你做什麼
本益比(P/E,又稱市盈率)是衡量一檔股票相對於其獲利「貴不貴」最常被使用的指標之一。本計算機會根據你輸入的三個數字——目前股價、每股盈餘(EPS)以及該公司所屬產業的平均本益比——立即算出本益比,並用淺顯的文字告訴你:和同業相比,這檔股票看起來偏便宜還是偏貴。
需要輸入的欄位
- 股價-單一股票目前的市場價格。
- 每股盈餘(EPS)-公司淨利除以在外流通股數(通常採用近四季、即過去十二個月的數字)。
- 產業平均本益比-同性質公司的常見本益比水準,用來當作估值的對照基準。
計算公式
核心算法很單純:
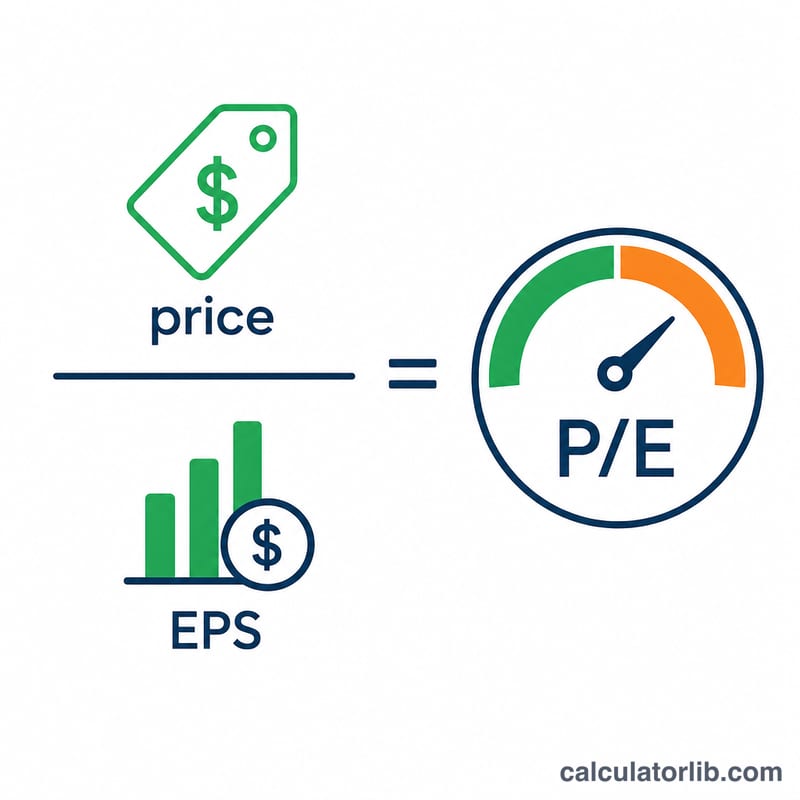
本益比 = 每股股價 ÷ 每股盈餘
接著,計算機會把你算出的結果與產業平均比較,並依下列門檻給出標籤:低於產業本益比 70% 為可能被低估;落在 ±30% 區間內為估值合理;最高到產業數字的兩倍為可能被高估;超過這個範圍則為嚴重高估。若算出的比率為負或為零,會標示為無效(沒有獲利的公司,本益比並無意義)。此外,計算機也會以百分比顯示你的個股偏離基準多少,公式為(本益比 ÷ 產業本益比 − 1)× 100。
實際範例
假設某檔股票股價為 $150,每股盈餘(EPS)為 $6,而產業平均本益比為 20。
- 本益比 = 150 ÷ 6 = 25
- 與產業比較:25 落在 20 的 ±30% 區間內(合理區間為 14 到 26),因此標示為估值合理。
- 相對於產業:(25 ÷ 20 − 1)× 100 = +25%,代表它比同業平均高出 25%,但仍在合理區間之內。
各產業的典型本益比
不同產業之間的本益比差異很大,因為成長前景、資本密集度、盈餘穩定性與利率各不相同。以下區間是廣泛產業的約略、四捨五入的長期趨勢。它們並非固定基準,會隨時期明顯變動,特別是在經濟衰退、利率變動與市場大漲期間。
| 產業 | 大約典型追蹤本益比區間 | 一般原因 |
|---|---|---|
| 公用事業 | ~14-20 | 受監管、盈餘穩定、成長溫和、負債較高 |
| 銀行 / 金融業 | ~9-15 | 盈餘具週期性、槓桿高、有信用週期風險 |
| 必需消費品 | ~17-25 | 需求具防禦性、盈餘穩定 |
| 能源 | ~8-15(可能大幅偏離此區間) | 盈餘跟隨大宗商品價格,因此本益比波動大 |
| 科技 | ~20-30+ | 預期盈餘成長較高 |
| 醫療保健 | ~17-25 | 成熟公司與高成長生技公司並存 |
大盤基準:S&P 500 指數(美國大型股)的長期平均本益比通常被引用為約15-20,視期間以及採用已申報盈餘或營運盈餘而定。
資料來源:產業本益比資料由紐約大學 Stern 商學院(Aswath Damodaran 的產業資料集)與 S&P Dow Jones Indices 等來源發布。其數據取決於日期、產業定義與盈餘衡量方式,因此在本計算機中將其當作「產業平均」使用前,請先查核目前的發布內容。
本益比相關名詞說明
- 本益比(price-to-earnings, P/E)
- 股價除以每股盈餘:\(\text{本益比} = \frac{\text{股價}}{\text{EPS}}\)。它顯示投資人為每單位年度盈餘所付出的價格。
- EPS(每股盈餘)
- 歸屬於普通股股東的淨利(扣除特別股股利後)除以已發行股數。基本每股盈餘使用實際流通的加權平均股數。稀釋每股盈餘另計入選擇權、認股權證與可轉換債可能產生的新股,因此通常等於或低於基本每股盈餘。
- 追蹤本益比(trailing P/E)
- 股價除以過去十二個月已公布結果的每股盈餘。它以實際數字為依據,但是回顧性的。
- 預估本益比(forward P/E)
- 股價除以下一財務年度或未來十二個月的預期每股盈餘。它依賴分析師預估,而這些預估可能有誤或被修正。
- 盈餘殖利率(earnings yield)
- 本益比的倒數:\(\frac{1}{\text{本益比}} = \frac{\text{EPS}}{\text{股價}}\)。本益比為 20 時,盈餘殖利率為 1/20 = 5%。
- 產業平均本益比
- 同一部門或產業中公司的典型本益比,用作比較的參考點。計算方法不同(平均數、中位數、合計盈餘),因此數值會因來源而異。
- 市值(market capitalization)
- 每股股價 × 已發行總股數,即公司股權的市場價值。若股數計算一致,以市值除以總淨利所得的本益比,與以股價除以每股盈餘所得的結果相同。
解讀你的本益比結果
範例:股價為 $150、每股盈餘為 $6 的股票,其 \(\text{本益比} = \frac{150}{6} = \) 25。相較於產業平均 20,高出 25%,因為 \(\frac{25}{20} = 1.25\)。其盈餘殖利率為 \(\frac{6}{150} = 4\%\)。
高本益比與低本益比一般代表什麼
- 較高的本益比:投資人為每單位目前盈餘支付較多金額。這通常反映對更快盈餘成長的預期、較低的感知風險,或暫時受壓抑的盈餘使比率被拉高。
- 較低的本益比:投資人為每單位盈餘支付較少金額。這可能反映預期成長較慢、感知風險較高,或盈餘暫時偏高,這在週期性產業處於景氣高峰時很常見。
- 與產業平均相比:高於或低於平均的結果,描述的是市場目前相對於同業如何為該公司定價。它本身並不能說明該價格是否合理。
限制
- 一次性項目:資產出售、資產減值、法律和解或稅務影響,都可能扭曲每股盈餘,進而扭曲本益比。
- 會計差異:折舊、收入認列、以股份為基礎的薪酬,以及 GAAP 與 IFRS 的處理方式不同,使跨公司與跨國比較不夠完美。
- 負債與資本結構:本益比不考慮負債。兩家本益比相同的公司,財務風險可能差異極大。EV/EBITDA 等指標則會計入負債。
- 負值或接近零的盈餘:負的每股盈餘會得出沒有意義的本益比,而極小的正值每股盈餘則會得出極高的本益比。在這些情況下,該比率通常標示為「N/A」或不予採用。
- 週期性盈餘:盈餘見頂時本益比可能看起來最低,盈餘觸底時則可能最高,因此這個訊號可能產生誤導。
- 追蹤與預估:追蹤本益比以過去結果為基礎,而預估本益比則依賴可能不準確的預測。
搭配其他指標使用
本益比只是評估估值的一個角度。它通常會與股價淨值比、股價營收比、PEG 比率(本益比相對於盈餘成長率)、EV/EBITDA、自由現金流、股息殖利率、負債水準與股東權益報酬率一併參考。這僅為一般教育資訊,並非投資建議。
常見問題
怎樣才算「好」的本益比?並沒有一個放諸四海皆準的數字,一切取決於產業屬性。對成長快速的科技股來說,本益比 25 可能算便宜;但對公用事業股而言卻可能偏貴。這也正是本工具拿你的結果去對照產業平均、而不是套用固定數字的原因。
為什麼結果顯示「無效」?如果算出的比率為零或負值,代表公司沒有正向獲利,本益比就無法做出有意義的解讀。請確認你輸入的 EPS 是正數。
該用過去(trailing)還是預估(forward)EPS?兩種都可以放進計算機。過去 EPS 採用已公布的歷史獲利;預估 EPS 則採用分析師對未來一年的預測。重點是前後一致,並且和你輸入的產業平均本益比採用相同基礎。