최적 헤지 비율이란?
최적 헤지 비율은 '최소분산 헤지 비율(minimum-variance hedge ratio)'이라고도 불리며, 보유한 현물 포지션 한 단위당 선물 포지션을 얼마나 잡아야 합쳐진 포지션의 분산(위험)을 최소화할 수 있는지를 알려줍니다. 선물을 활용해 가격 변동 위험을 상쇄하려는 원자재 생산업체, 수입업체, 포트폴리오 매니저에게 위험 관리의 기본이 되는 핵심 개념입니다.
공식 풀이
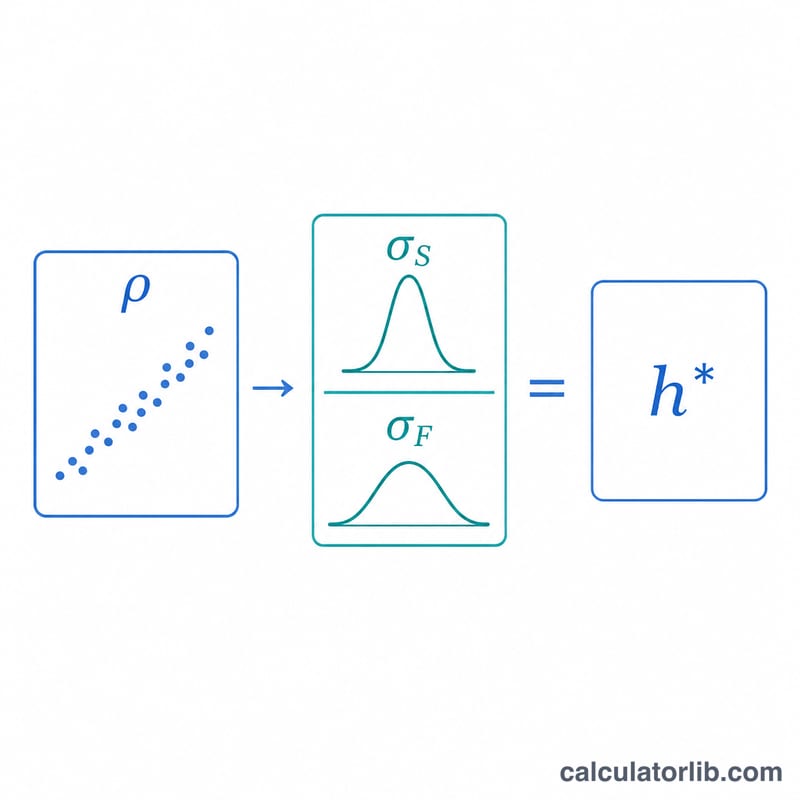
헤지 비율은 $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ 로 계산합니다. 여기서 \(\rho\)는 현물 가격 변동과 선물 가격 변동 사이의 상관계수, \(\sigma_S\)는 현물 가격 변동의 표준편차, \(\sigma_F\)는 선물 가격 변동의 표준편차입니다. 직관적으로 보면, 선물 대비 현물이 얼마나 더 변동성이 큰지를 비율로 곱한 뒤, 두 가격이 얼마나 함께 움직이는지에 따라 그 값을 조정하는 셈입니다. 상관계수가 정확히 1.0이고 두 변동성이 같다면 헤지 비율은 정확히 1이 됩니다.
계산기 사용법
추정 상관계수(-1에서 1 사이), 현물 가격 변동의 표준편차, 선물 가격 변동의 표준편차를 입력하세요. 추가로 헤지하려는 포지션의 규모와 선물 계약 단위를 입력하면 권장 계약 수까지 계산해 드립니다. 또한 헤지로 제거되는 분산의 비율도 함께 보여 주는데, 이 값은 \(\rho^{2}\)과 같습니다.
실전 예시
어느 항공사가 항공유 변동성을 \(\sigma_S = 0.04\)로 예상하고, 변동성이 \(\sigma_F = 0.05\)인 난방유 선물로 헤지한다고 가정해 봅시다. 두 가격의 상관계수는 \(\rho = 0.8\)입니다. 그러면 $$h^{*} = 0.8 \times \frac{0.04}{0.05} = 0.8 \times 0.8 = 0.64$$가 됩니다. 즉 항공사는 현물 익스포저의 64%에 해당하는 선물을 보유해야 합니다. 이 헤지를 통해 가격 분산의 \(\rho^{2} = 0.64 = 64\%\)가 제거됩니다.
단계별 설명: 헤지 비율과 계약 수 계산
- 짝을 이루는 가격 변화를 모읍니다. 같은 기간(예: 일별 또는 주별 변화)에 대한 현물 가격 변화(ΔS)와 선물 가격 변화(ΔF)의 대응되는 관측값을 모읍니다.
- 통계량을 계산합니다. 현물 변화의 표준편차 \(\sigma_S\), 선물 변화의 표준편차 \(\sigma_F\), 그리고 두 변화의 상관계수 \(\rho\)를 계산합니다.
- 최소분산 헤지 비율을 계산합니다. $$h^{*} = \rho \times \frac{\sigma_S}{\sigma_F}$$ 이 값은 선물 변화에 대한 현물 변화의 회귀 기울기와 같습니다.
- 계약 수를 계산합니다. $$N^{*} = \frac{h^{*} \times Q_A}{Q_F}$$ 여기서 \(Q_A\)는 헤지하려는 포지션의 크기이고 \(Q_F\)는 선물 계약 한 건의 크기입니다.
- 반올림합니다. 선물은 정수 단위의 계약으로 거래되므로 \(N^{*}\)을 가장 가까운 정수 계약 수로 반올림합니다.
예시: 노출 규모 1,000,000단위, 계약 단위 42,000단위, \(h^{*} = 0.64\)(예: \(\rho = 0.8\), \(\sigma_S = 0.04\), \(\sigma_F = 0.05\))인 경우:
$$N^{*} = \frac{0.64 \times 1{,}000{,}000}{42{,}000} = \frac{640{,}000}{42{,}000} \approx$$ 15.2 계약이며, 반올림하면 약 15계약입니다.
헤지 비율 시나리오 비교
| ρ | σS | σF | h* | 제거되는 분산(ρ²) |
|---|---|---|---|---|
| 1.0 | 0.04 | 0.04 | 1.00 | 100% |
| 0.9 | 0.04 | 0.05 | 0.72 | 81% |
| 0.8 | 0.04 | 0.05 | 0.64 | 64% |
| 0.5 | 0.04 | 0.05 | 0.40 | 25% |
| 0.9 | 0.06 | 0.04 | 1.35 | 81% |
| 0 | 0.04 | 0.05 | 0 | 0% |
- ρ = 1, 변동성이 같은 경우: 완벽한 헤지이며, h* = 1이고 모든 분산이 제거됩니다.
- ρ = 0.9 대 0.8 대 0.5: 변동성이 같을 때, 상관계수가 낮아지면 h*와 헤지로 제거할 수 있는 분산의 비율이 모두 낮아집니다.
- σS > σF (0.06 대 0.04): ρ가 높더라도 현물이 선물보다 더 크게 움직이므로 h*는 1을 넘어서 상승합니다.
- ρ = 0: 선물 변화는 현물 변화에 대한 선형 정보를 전혀 담고 있지 않으므로 최소분산 헤지는 0입니다.
자주 묻는 질문
헤지 비율이 1을 넘을 수도 있나요? 그렇습니다. 현물 가격 변동이 선물보다 더 변동성이 크고(\(\sigma_S > \sigma_F\)) 상관계수가 높다면 \(h^{*}\)는 1보다 커질 수 있습니다.
결과가 음수로 나오면 무슨 의미인가요? 상관계수가 음수이면 헤지 비율도 음수가 됩니다. 이는 위험을 상쇄하기 위해 반대 방향이 아니라 선물에서 같은 방향의 포지션을 잡아야 한다는 뜻입니다.
최적 헤지로 위험을 얼마나 줄일 수 있나요? 최적 헤지는 분산의 \(\rho^{2}\)만큼을 제거합니다. 나머지는 피할 수 없는 베이시스 리스크(basis risk)로 남습니다.