APR Hesaplama Aracı Ne İşe Yarar?
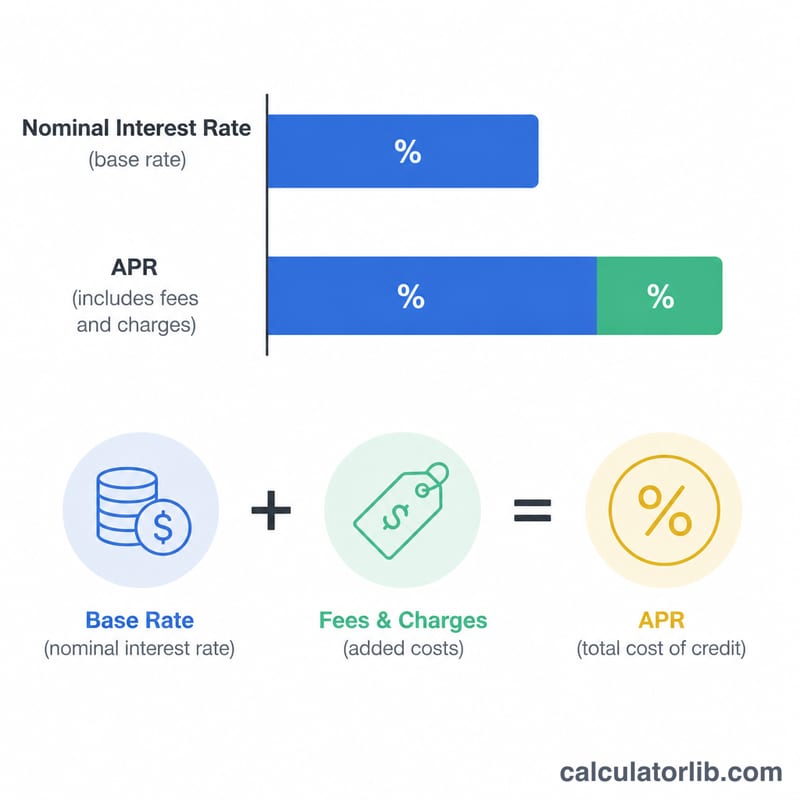
Bu araç, bir kredinin APR (Annual Percentage Rate – Yıllık Maliyet Oranı) değerini tahmin eder; yani peşin masraflar faiz oranının içine yedirildikten sonra ortaya çıkan gerçek yıllık borçlanma maliyetini hesaplar. Belirtilen faiz oranı yalnızca aldığınız paranın maliyetini yansıtırken, APR masrafları da kapsadığı için kredi tekliflerini çok daha adil bir şekilde karşılaştırmanızı sağlar. Araç ayrıca düzenli taksit tutarınızı, toplam faizi ve toplam maliyeti de verir. (Not: APR kavramı ABD ve İngiltere gibi ülkelerde yasal bir gösterge olarak kullanılır; Türkiye'de bankalar genellikle "yıllık maliyet oranı" veya efektif faiz şeklinde benzer bir bilgi sunar ancak hesaplama yöntemleri ve mevzuat ülkeden ülkeye farklılık gösterebilir.)
Girmeniz Gereken Bilgiler
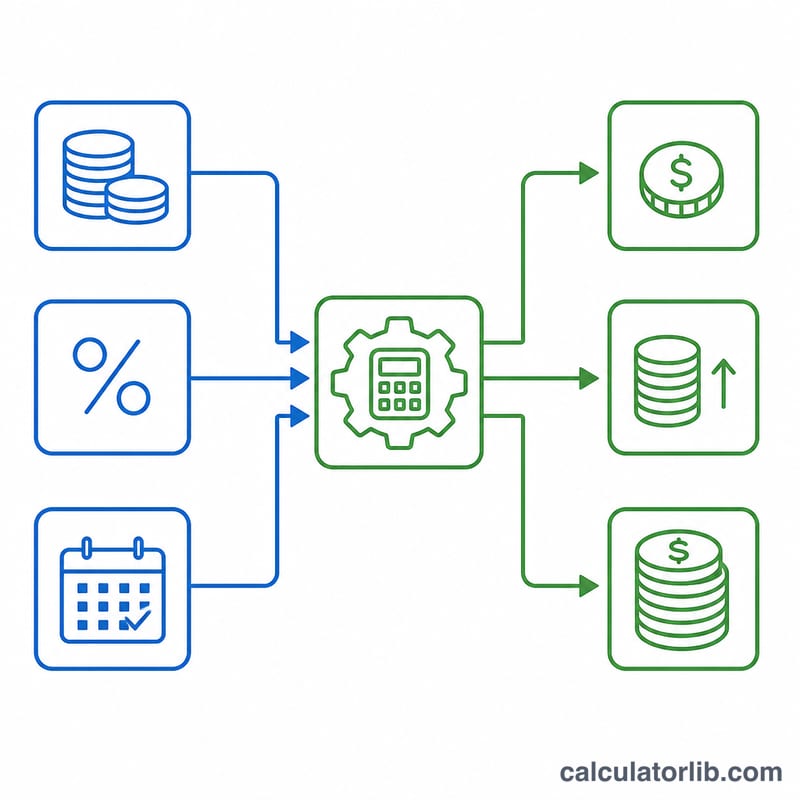
- Kredi Tutarı ($) – borçlanmayı düşündüğünüz anapara.
- Faiz Oranı (%) – kredi verenin belirttiği nominal yıllık oran.
- Kredi Vadesi (ay) – geri ödemeyi yayacağınız süre.
- Ek Masraflar ($) – elinize geçen net tutarı fiilen azaltan dosya veya işlem masrafları.
- Bileşik Sıklığı – yıllık, altı aylık, üç aylık, aylık veya günlük.
- Ödeme Sıklığı – ne sıklıkla ödeme yaptığınız (ör. aylık, iki haftada bir, haftalık).
Hesaplama Nasıl Yapılır?
Araç önce nominal oranı, ödeme takviminize uyan dönem başına bir efektif orana çevirir, ardından standart amortisman formülünü kullanarak eşit taksit tutarını hesaplar:
taksit = P × i × (1 + i)N ÷ [(1 + i)N − 1]
Burada P kredi tutarını, i her ödeme için efektif oranı, N ise toplam ödeme sayısını ifade eder. APR'yi bulmak için, tüm ödemelerin bugünkü değerini elinize geçen net tutara (kredi tutarı eksi masraflar) eşitleyen oranı, Newton yöntemiyle yinelemeli bir arama kullanarak çözer. Masraflar gerçekte aldığınız tutardan düşüldüğü için APR, belirtilen faiz oranından daha yüksek çıkar.
Örnek Hesaplama
10.000 $ tutarında, %6 faizle, 36 ay vadeli, aylık bileşik ve aylık ödemeli, 300 $ masraflı bir kredi düşünelim. Aylık taksit yaklaşık 304 $, toplam faiz kabaca 952 $ ve toplam maliyet yaklaşık 11.252 $ olur. 300 $'lık masraf kullanabileceğiniz tutarı azalttığı için APR yaklaşık %7,1'e çıkar — yani başlıktaki %6'lık orandan belirgin biçimde yüksektir.
APR Sonucunuzu Yorumlama
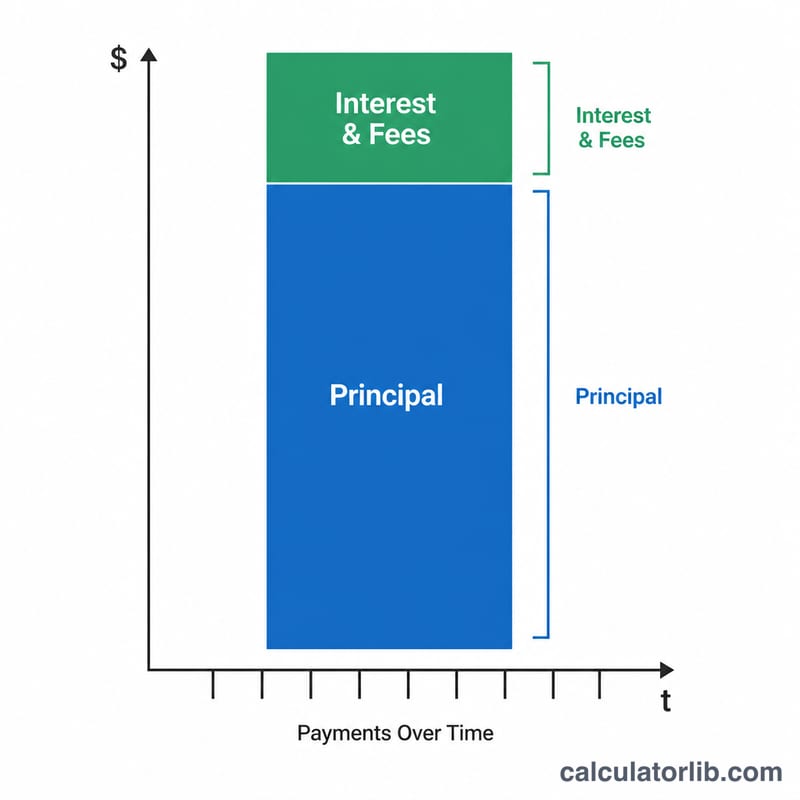
APR, borçlanmanın toplam maliyetini tek bir yıllık yüzde olarak ifade eder. Sadece ödenmemiş anaparaya uygulanan nominal faiz oranından farklı olarak, APR aynı zamanda oluşturma ücretleri, puanlar ve diğer borç veren maliyetleri gibi zorunlu finansman ücretlerini de hesaba katar. Şu soruyu yanıtlar: "Bu krediyi elde etmek ve hizmet vermek için ödememem gereken her şeyi göz önünde alındığında, eşdeğer yıllık oran nedir?"
APR neden genellikle nominal oranı aşar. Ücretler talep edildiğinde, etkin olarak kredi tutarından daha az nakit alırsınız (veya ücretleri bunun üstüne borçlusunuz), ancak ödemeleriniz yine de tam bakiye üzerinden hesaplanır. Tüm ödemelerin bugünkü değerini fiilen finanse edilen tutar ile eşit yapan oranı çözmek, belirtilen orandan daha yüksek bir sayı üretir. Sıfır ücret ve eşleşen bileşikleme ve ödeme sıklığıyla, APR nominal orana eşittir.
APR, yalnızca şartlar eşleştiğinde adil karşılaştırma sağlar. APR, elma-ile-elma karşılaştırması için tasarlanmıştır, ancak karşılaştırma yalnızca kredilerin aynı vade uzunluğu ve ödeme yapısını paylaştığında geçerlidir. Daha kısa bir kredi, sabit ücretleri daha az sayıda ödemeye yoğunlaştırarak APR'yi şişirir; buna rağmen toplam faiz daha az ödeyebilirsiniz. Her zaman APR'yi kredi vadesi, ödenen toplam faiz ve kredinin toplam maliyeti ile birlikte karşılaştırın.
APR ile APY karşılaştırması. APR, ABD Gerçek Borç Verme kuralları uyarınca, tipik olarak basit (bileşiklenmemiş) yıllık oran olarak kote edilen borçlanma maliyetidir. APY (yıllık yüzde getirisi) bunun yerine yıl içindeki bileşiklendirmeden sonra tasarruflar üzerindeki etkili getiriyi ölçer. Aynı periyodik oran için, APY ilgili basit yıllık orandan daha büyük veya eşittir çünkü faiz üzerinde kazanılan faizi yansıtır. Borçlanma oranını bileşiklenmiş eşdeğerine dönüştürmek istiyorsanız, APR'den APY'ye dönüşüm, etkili yıllık rakamı gösterir.
Temel Terimler Tanımlandı
- APR (Yıllık Yüzde Oranı)
- Faiz oranı artı ücretler ve puanlar gibi zorunlu finansman ücretleri dahil olmak üzere borçlanmanın toplam yıllık maliyeti yüzde olarak ifade edilir. Borçluların kredileri ortak bir temelde karşılaştırmasına olanak tanır.
- Nominal (belirtilen) faiz oranı
- Borç veren tarafından kote edilen ve ödenmemiş anaparaya uygulanan temel oran. Ücretleri hariç tutar, bu nedenle ücretleri taşıyan bir kredinin gerçek maliyetini hafife alır.
- Etkili oran
- Yıl içindeki bileşiklendirme etkisini hesaba katan orandır. Belirli bir periyodik oran için, etkili yıllık oran \((1 + r/n)^{n} - 1\) eşittir; burada \(r\) nominal yıllık oran ve \(n\) yıl başına bileşikleme periyot sayısıdır.
- Bileşikleme sıklığı
- Tahakkuk eden faizin bakiyeye ne sıklıkla eklendiği (ör. aylık, günlük). Daha sık bileşikleme aynı nominal oran için daha yüksek etkili oran üretir.
- Ödeme sıklığı
- Borçlunun planlanmış ödemeleri ne sıklıkla yaptığı (ör. aylık, iki haftada bir, haftalık). Ödeme sayısını \(N\) ve her bir taksit boyutunu belirler.
- Anapara
- Faiz ve ücretlerden önce ödünç alınan para miktarı. Her itfa edici ödeme, anaparayı faiz tarafından tüketilmeyen kısım kadar azaltır.
- Oluşturma ücreti
- Borç veren tarafından yeni bir krediyi işlemek ve değerlendirmek için talep edilen ücret; genellikle kredi tutarının bir yüzdesidir. Borçlanma maliyeti olduğu için APR'ye dahildir.
- İtfa
- Düzenli eşit ödemeler aracılığıyla bir krediyi geri ödeme sürecidir; burada her taksit önce tahakkuk eden faizi kapsar ve kalanı bakiye sıfıra ulaşıncaya kadar anaparayı azaltır.
- APY (Yıllık Yüzde Getirisi)
- Bileşiklemeyi hesaba katarak bir mevduat veya yatırım üzerindeki etkili yıllık geri dönüş oranıdır. APR'nin tasarruf tarafı muadilidir ve faiz bileşiklendiğinde her zaman ilgili nominal orandan daha büyük veya eşittir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR ile faiz oranı aynı şey mi? Hayır. Faiz oranı masrafları dikkate almaz; APR ise bunları içerir, bu yüzden her zaman nominal orana eşit ya da ondan yüksektir.
Bileşik sıklığı neden önemli? Daha sık bileşik hesaplama efektif oranı bir miktar yükseltir; bu da taksitinizi ve toplam faizinizi artırır.
Bu APR resmi bir beyan mıdır? Hayır. Yalnızca karşılaştırma amaçlı bir tahmindir. Hesaplama kuralları ülkeden ülkeye değişir; bu nedenle sözleşmeyi imzalamadan önce kredi verenin resmi APR (yıllık maliyet oranı) beyanını kontrol edin.