

EAR Hesaplayıcı Ne İşe Yarar?
Efektif Yıllık Faiz Oranı (EAR) hesaplayıcısı, ilan edilen nominal (açıklanan) yıllık faiz oranını, bileşik faiz etkisi de hesaba katıldığında gerçekte kazandığınız ya da ödediğiniz asıl yıllık orana çevirir. Faiz yılda bir kereden daha sık işlediğinde "faize faiz" oluştuğu için, efektif oran her zaman ilan edilen orandan daha yüksektir. Bu araç dünyanın her yerindeki her türlü yatırım, mevduat hesabı veya kredi için çalışır; herhangi bir ülkeye özgü değildir.
Girmeniz Gereken Bilgiler
- Yıllık oran (%) — nominal ya da açıklanan yıllık faiz oranı (varsayılan değer %6'dır).
- Bileşik dönem sıklığı — faizin ne sıklıkla işletildiği. Hesaplayıcı geniş bir yelpazeyi destekler: yıllık (1), altı aylık (2), üç aylık (4), iki aylık (6), aylık (12), yarım aylık (24), iki haftalık (26), haftalık (52), 360 gün esaslı günlük, 365 gün esaslı günlük ve sürekli bileşik faiz.
Pratik bir kolaylık olarak, hesaplayıcı tüm bileşik dönem sıklıkları için EAR değerini aynı anda gösterir; böylece seçenekleri yan yana karşılaştırabilirsiniz.
Formül
Sonlu sayıda bileşik dönem n ve nominal oran r için (ondalık olarak):
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
Sürekli bileşik faizde ise hesaplayıcı üstel formu kullanır: $$\text{EAR} = e^{r} - 1$$. Sonuçlar altı ondalık basamağa yuvarlanır ve yüzde olarak gösterilir.
Örnek Hesaplama
Diyelim ki %6 nominal oranınız var ve faiz üç ayda bir bileşik işliyor (\(n = 4\)):
- \(r = 0{,}06\), \(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0{,}06}{4}\right)^{4} - 1 = (1{,}015)^{4} - 1$$
- $$\text{EAR} = 1{,}06136 - 1 = 0{,}06136$$ yani yaklaşık %6,1364
Yani üç ayda bir bileşik işleyen %6'lık bir oran, gerçekte yılda %6,1364 getiri sağlar. Aylık bileşikte bu oran yaklaşık %6,1678'e, sürekli bileşik faizde ise yaklaşık %6,1837'ye yükselir.
Farklı Bileşik Faiz Sıklıklarında ve Oranlarda EFO
Tablo, çeşitli nominal (belirtilen) yıllık oranlar için efektif yıllık oranı göstermektedir. Her değer \(\text{EFO} = (1 + r/n)^n - 1\) formülünü kullanır; burada \(r\) ondalık olarak ifade edilen nominal orandır ve \(n\) yılda bileşik faiz dönemlerinin sayısıdır. Sürekli sütunu \(e^r - 1\) kullanır. Değerler yüzde olarak dört ondalık basamağa yuvarlanmıştır.
| Nominal oran | Yıllık (n=1) | Üç aylık (n=4) | Aylık (n=12) | Günlük (n=365) | Sürekli |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
Aylık bileşik %10 için örnek hesaplama: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\), yani yaklaşık %10.4713.
Yıllıktan üç aylık bileşiklemeye geçişin, aylıktan günlüğe geçişe göre çok daha fazla ekleme yaptığına, günlükten sürekliye geçişteki kazancın ise çok küçük olduğuna dikkat edin.
Temel Terimler: Nominal Oran, EFO, APR ve APY
- Nominal oran (belirtilen oran)
- Yıl içindeki bileşiklemenin etkisi hesaba katılmadan önce belirtilen yıllık faiz oranı. Örnek: "Aylık bileşik %12".
- Bileşik faiz sıklığı
- Faizin yılda kaç kez hesaplanıp bakiyeye eklendiği (\(n\)): yıllık için 1, altı aylık için 2, üç aylık için 4, aylık için 12, haftalık için 52, günlük için 365.
- EFO (Efektif Yıllık Oran)
- Yılda bir kez bileşiklendiğinde, nominal oranın yılda \(n\) kez bileşiklenmesiyle aynı büyümeyi sağlayan oran: \(\text{EFO} = (1 + r/n)^n - 1\).
- APY (Yıllık Getiri Oranı)
- Mevduat ve tasarruf ürünleri için yaygın olarak kullanılan terim. EFO ile aynı büyüklüktür: bileşiklemeyi de içeren yıllık getiri.
- APR (Yıllık Yüzde Oranı)
- Genellikle nominal bir rakam olarak belirtilen ve yıl içi bileşiklemenin etkisini kendisi içermeyen yıllık oran. Tam APR tanımları ve ücretlerin dahil edilip edilmediği ülkeye ve düzenlemeye göre değişir, bu yüzden ürünün sunulduğu yerde geçerli kuralları kontrol edin.
- Sürekli bileşik faiz
- \(n \to \infty\) iken ulaşılan teorik sınır: \(\text{EFO} = e^r - 1\).
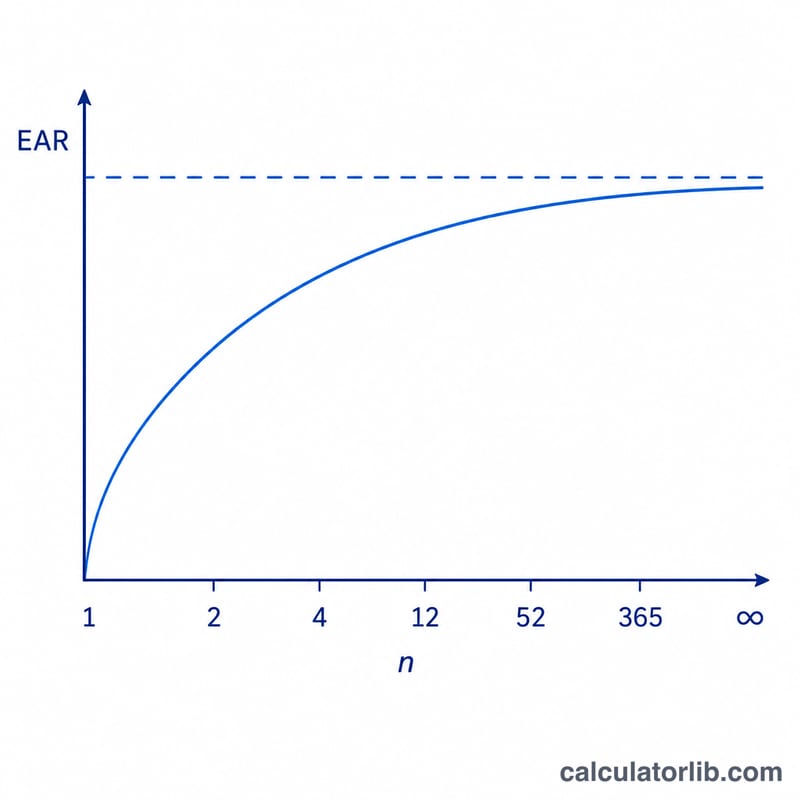
İlişki: aynı nominal oran için EFO ≥ nominal oran'dır ve eşitlik yalnızca bileşiklemenin yıllık olduğu durumda (\(n=1\)) geçerlidir. EFO, \(n\) arttıkça yükselir ve \(e^r - 1\) değerine yaklaşır.
EFO Sonucunuzu Yorumlama
EFO ile nominal oran arasındaki fark tamamen bileşiklemenin etkisinden kaynaklanır: önceki dönemlerde kazanılan (veya tahsil edilen) faiz, sonraki dönemlerde kendisi de faiz kazanır. İki rakam eşitse, bileşikleme yalnızca yılda bir kez gerçekleşiyor demektir.
- Yüksek oranlar farkı büyütür. %3 oranında aylık bileşiklemede yaklaşık 0,04 yüzde puan eklenir; %20'de ise yaklaşık 1,94 puan eklenir.
- Daha sık bileşikleme EFO'yu yükseltir, ancak getiri giderek azalır. Yıllıktan üç aylığa geçiş en büyük sıçramayı sağlarken, günlükten sürekliye geçiş çok az ekler. Üst sınır \(e^r - 1\) değeridir.
- EFO ve APY eşdeğer ölçülerdir yıllık getiriyi belirtir; bu nedenle farklı bileşikleme takvimlerine sahip tasarruf veya yatırım ürünlerini karşılaştırmak için ikisi de kullanılabilir.
- Aynı ölçü borçlanma için de geçerlidir. Bir kredi veya kredi bakiyesi için EFO, bileşikleme yıllıktan daha sık olduğunda faizin gerçek yıllık maliyetini gösterir. Bir yatırım için ise gerçek yıllık büyüme oranını gösterir.
İki teklifi adil biçimde karşılaştırmak için, önce ikisini de EFO'ya çevirin; daha yüksek EFO bakiyenin daha hızlı büyüdüğü anlamına gelir (tasarruf edenler için daha iyi, borçlananlar için daha pahalı). EFO yalnızca faiz oranını ve bileşiklemeyi yansıtır; ücretler, vergiler ve oran değişiklikleri dahil değildir.
Bu genel bilgidir, profesyonel finansal tavsiye değildir.
Sıkça Sorulan Sorular
EAR neden nominal orandan yüksek? Çünkü faiz yılda birden fazla kez ekleniyor ve sonraki faiz, zaten artmış olan bakiye üzerinden hesaplanıyor. Bileşik dönemler ne kadar sık olursa EAR de o kadar yüksek olur.
360 ve 365 günlük seçenekleri ne anlama geliyor? Bazı kurumlar günlük bileşik faiz için yılı 360 gün varsayar, bazıları ise gerçek 365 günü kullanır. Hesaplayıcı her ikisini de gösterir; böylece kurumunuzun kullandığı yöntemle eşleştirebilirsiniz.
EAR'ı ne zaman kullanmalıyım? Farklı bileşik dönem sıklıkları sunan kredileri veya yatırımları adil bir şekilde karşılaştırmak için kullanın; EAR hepsini aynı yıllık zemine oturtur.
















