

このEAR計算ツールでできること
実効年利率(EAR:Effective Annual Rate)計算ツールは、表示されている名目年利率(表面利率)を、複利計算を考慮した「実際に得られる・支払う本当の年利」に換算します。利息が年1回より多く付く(または課される)場合、「利息にさらに利息が付く」ため、実効利率は必ず表面利率より高くなります。このツールは特定の国の制度に縛られず、世界中のあらゆる投資・預金口座・ローンに使えます。
入力する項目
- 年利率(%) — 名目上、または表示されている年間の利率です(初期値は6%)。
- 複利計算の頻度 — 利息が計算される回数です。本ツールは幅広い頻度に対応しています:年1回(1)、半年ごと(2)、四半期ごと(4)、2か月ごと(6)、毎月(12)、月2回(24)、隔週(26)、毎週(52)、日次(360日ベース)、日次(365日ベース)、そして連続複利です。
便利なことに、本ツールはすべての複利頻度についてEARを一度に表示するため、選択肢を並べて比較できます。
計算式
有限回の複利計算回数を \(n\)、名目利率(小数表記)を \(r\) とすると:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
連続複利の場合は指数関数を用います:$$\text{EAR} = e^{r} - 1$$。計算結果は小数第6位で四捨五入し、パーセント表示します。
計算例
名目利率 6% を 四半期ごと(\(n = 4\))に複利計算する場合を考えてみましょう:
- \(r = 0.06\)、\(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- $$\text{EAR} = 1.06136 - 1 = 0.06136$$、つまり約 6.1364%
このように、6%を四半期複利にすると、実際の年間利回りは6.1364%になります。毎月複利なら約6.1678%、連続複利ならおよそ6.1837%まで上がります。
複利頻度と金利ごとの実効年利率(EAR)
この表は、いくつかの名目(表示)年利率に対する実効年利率を示しています。各値は \(\text{EAR} = (1 + r/n)^n - 1\) を用いて算出しています。ここで \(r\) は小数で表した名目金利、\(n\) は1年あたりの複利計算回数です。「連続」の列は \(e^r - 1\) を用いています。値は小数点以下4桁で四捨五入し、パーセント表示です。
| 名目金利 | 年次(n=1) | 四半期(n=4) | 月次(n=12) | 日次(n=365) | 連続 |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
月次複利10%の場合の代入例:\((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\)、すなわち約10.4713%です。
年次から四半期への複利化による増加は、月次から日次への増加よりはるかに大きく、日次から連続への増加はごくわずかであることに注目してください。
主要用語:名目金利、EAR、APR、APY
- 名目金利(表示金利)
- 年内の複利効果を含める前に提示される年利率です。例:「12%、月次複利」。
- 複利計算頻度
- 利息が計算されて元本に加算される、1年あたりの回数(\(n\))です。1は年次、2は半年次、4は四半期、12は月次、52は週次、365は日次を表します。
- EAR(実効年利率)
- 1年に1回複利計算した場合に、名目金利を \(n\) 回複利計算したときと同じ増加率となる利率です:\(\text{EAR} = (1 + r/n)^n - 1\)。
- APY(年間利回り)
- 預金や貯蓄商品で一般的に用いられる用語です。EARと同じ量で、複利を含めた年間の利回りを指します。
- APR(年率)
- 一般に名目値として提示される年利率で、年内の複利効果そのものは含みません。APRの正確な定義や手数料を含めるかどうかは国や規制によって異なるため、商品が提供されている地域のルールを確認してください。
- 連続複利
- \(n \to \infty\) の理論上の極限です:\(\text{EAR} = e^r - 1\)。
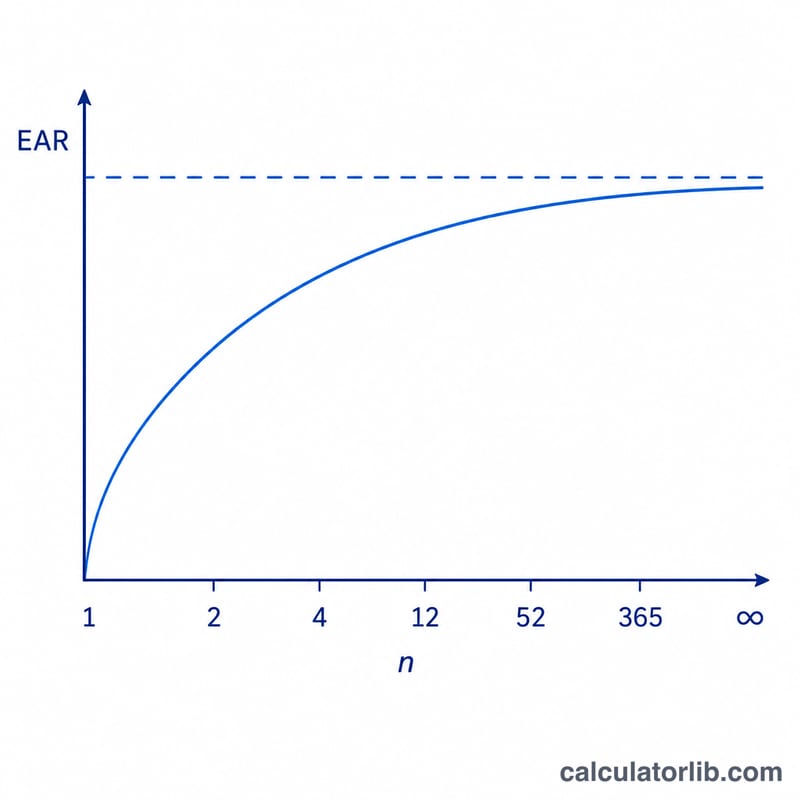
関係性:同じ名目金利では、EARは名目金利以上となり、等しくなるのは複利が年次(\(n=1\))の場合のみです。EARは \(n\) とともに上昇し、\(e^r - 1\) に近づきます。
EAR計算結果の解釈
EARと名目金利の差は、純粋に複利の効果によるものです。前の期間に得た(または支払った)利息には、後の期間にさらに利息がつきます。両者の数値が等しい場合は、複利が年に1回しか行われていないことを意味します。
- 金利が高いほど差は広がります。3%の月次複利では約0.04パーセントポイント加算され、20%では約1.94ポイント加算されます。
- 複利頻度が高いほどEARは上がりますが、効果は逓減します。年次から四半期への移行で最も大きく増加し、日次から連続への移行ではわずかな増加にとどまります。上限は \(e^r - 1\) です。
- EARとAPYは年間の利回りを表す同等の指標です。そのため、複利計算の頻度が異なる貯蓄商品や投資商品の比較には、どちらを用いても構いません。
- 同じ指標は借入にも当てはまります。ローンやクレジットの残高について、複利が年1回より頻繁な場合、EARは利息の実質的な年間コストを示します。投資の場合は、実質的な年間の成長率を示します。
2つの提示条件を公平に比較するには、まず両方をEARに換算してください。EARが高いほど残高の増加が速いことを意味します(預金者にとっては有利、借入者にとっては負担増)。EARに反映されるのは金利と複利計算のみで、手数料、税金、金利の変動は含まれません。
これは一般的な情報であり、専門的な金融アドバイスではありません。
よくある質問
なぜEARは名目利率より高くなるのですか? 利息が年1回以上付与され、その後の利息はすでに増えた残高に対して計算されるためです。複利の頻度が高いほど、EARも高くなります。
日次の「360日」と「365日」の違いは何ですか? 金融機関によっては日次複利の計算で1年を360日とみなす一方、実際の365日を使うところもあります。本ツールは両方を表示するので、お使いの金融機関の慣行に合わせられます。
EARはどんなときに使うべきですか? 複利頻度の異なるローンや投資を公平に比較したいときに役立ちます。EARはそれらをすべて同じ年間基準にそろえてくれます。
















