

EAR计算器能帮你做什么
实际年利率(Effective Annual Rate,简称EAR)计算器,可以把银行或机构标注的名义(标称)年利率,换算成在考虑复利之后你实际赚到或付出的真实年利率。由于一年内多次结息会产生"利滚利"的效果,实际年利率总是高于名义利率。这款工具适用于全球任何投资、储蓄账户或贷款,不针对特定国家或地区。
需要输入的内容
- 年利率(%)——名义或标称的年化利率(默认值为6%)。
- 复利频率——利息计入本金的频率。计算器支持多种选项:按年(1次)、按半年(2次)、按季度(4次)、每两个月(6次)、按月(12次)、每半月(24次)、每两周(26次)、按周(52次)、按360天计息的每日复利、按365天计息的每日复利,以及连续复利。
非常方便的是,计算器会同时列出每一种复利频率对应的EAR,让你一目了然地横向对比各种方案。
计算公式
当复利期数为有限值n、名义利率为r(以小数表示)时:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
对于连续复利,计算器采用指数形式:$$\text{EAR} = e^{r} - 1$$结果保留六位小数,并以百分比形式显示。
实例演算
假设名义利率为6%,按季度复利(n = 4):
- \(r = 0.06\),\(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- $$\text{EAR} = 1.06136 - 1 = 0.06136$$约为6.1364%
也就是说,名义利率6%按季度复利,实际年收益率为6.1364%。若改为按月复利,则升至约6.1678%;采用连续复利时,更可达到约6.1837%。
不同复利频率和利率下的实际年利率(EAR)
下表显示了几种名义(标称)年利率对应的实际年利率。每个数值使用 \(\text{EAR} = (1 + r/n)^n - 1\),其中 \(r\) 是以小数表示的名义利率,\(n\) 是每年的复利计算周期数。连续复利列使用 \(e^r - 1\)。数值保留四位小数,以百分比表示。
| 名义利率 | 按年复利(n=1) | 按季复利(n=4) | 按月复利(n=12) | 按日复利(n=365) | 连续复利 |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
10%按月复利的代入示例:\((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\),即约10.4713%。
请注意,从按年复利变为按季复利所增加的收益远大于从按月变为按日的增幅,而从按日变为连续复利的增幅则很小。
关键术语:名义利率、EAR、APR 和 APY
- 名义利率(标称利率)
- 在未计入年内复利效应之前报出的年利率。示例:“12%按月复利”。
- 复利频率
- 每年计算利息并计入本金余额的次数(\(n\)):1 为按年,2 为半年,4 为按季,12 为按月,52 为按周,365 为按日。
- EAR(实际年利率)
- 按每年复利一次计算时,能产生与名义利率按每年复利 \(n\) 次相同增长效果的利率:\(\text{EAR} = (1 + r/n)^n - 1\)。
- APY(年化收益率)
- 存款和储蓄类产品常用的术语。它与 EAR 是同一个量:包含复利效应的年收益率。
- APR(年化百分率)
- 通常以名义数字报价的年利率,本身并不包含年内复利的影响。APR 的确切定义以及是否包含费用,因国家和监管规定而异,因此请查阅产品所在地适用的规则。
- 连续复利
- 当 \(n \to \infty\) 时的理论极限:\(\text{EAR} = e^r - 1\)。
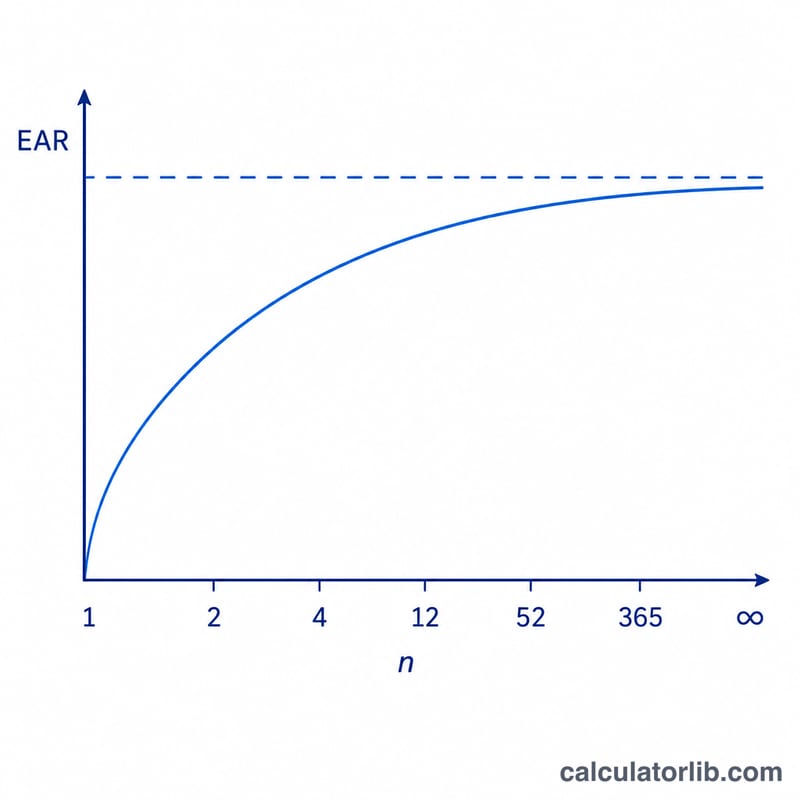
关系:对于相同的名义利率,EAR ≥ 名义利率,且仅当按年复利(\(n=1\))时两者相等。EAR 随 \(n\) 增大而上升,并趋近于 \(e^r - 1\)。
如何理解你的 EAR 结果
EAR 与名义利率之间的差额纯粹来自复利效应:前期产生(或收取)的利息,在后期本身也会计息。如果两者数值相等,则说明复利只在每年发生一次。
- 利率越高,差距越大。在3%按月复利时,差距约增加0.04个百分点;在20%时,约增加1.94个百分点。
- 复利越频繁,EAR 越高,但增幅递减。从按年变为按季带来的增幅最大,而从按日变为连续复利的增幅则非常小。其上限为 \(e^r - 1\)。
- EAR 与 APY 是衡量年收益的等价指标,因此可以用其中任一指标来比较复利计算方式不同的储蓄或投资产品。
- 同样的衡量方法也适用于借贷。对于贷款或信用余额,当复利频率高于每年一次时,EAR 显示利息的真实年成本。对于投资,它显示真实的年增长率。
要公平比较两个方案,请先将两者都换算为 EAR;EAR 越高,余额增长越快(对储户有利,对借款人则成本更高)。EAR 只反映利率和复利方式;费用、税收以及利率变动均不包含在内。
本内容仅为一般性信息,不构成专业理财建议。
常见问题
为什么EAR会高于名义利率?因为一年内利息不止结算一次,而后续的利息是在已经增长的余额基础上计算的。复利越频繁,EAR就越高。
360天和365天的每日复利选项有什么区别?有些机构在计算每日复利时按一年360天计算,另一些则按实际的365天计算。计算器同时显示两种结果,方便你与贷款机构所用的惯例相匹配。
什么时候该用EAR?当你需要公平地比较复利频率不同的贷款或投资时就用它——EAR会把它们统一换算到同一个年化标准上进行对比。
















