

Что считает калькулятор EAR
Калькулятор эффективной годовой ставки (EAR, Effective Annual Rate) переводит заявленную номинальную годовую процентную ставку в реальную годовую ставку, которую вы фактически получаете или платите с учётом капитализации процентов. Поскольку проценты, начисляемые чаще одного раза в год, приносят «проценты на проценты», эффективная ставка всегда выше номинальной. Инструмент подходит для любых вкладов, накопительных счетов и кредитов в любой стране — он не привязан к законодательству какого-либо конкретного государства.
Какие данные нужно ввести
- Годовая ставка (%) — номинальная (заявленная) годовая процентная ставка (по умолчанию 6%).
- Частота капитализации — как часто начисляются проценты. Калькулятор поддерживает множество вариантов: раз в год (1), раз в полугодие (2), ежеквартально (4), раз в два месяца (6), ежемесячно (12), дважды в месяц (24), раз в две недели (26), еженедельно (52), ежедневно при 360-дневном годе, ежедневно при 365-дневном годе и непрерывное начисление.
Удобно, что калькулятор сразу показывает EAR для каждой частоты капитализации, поэтому вы можете сравнить все варианты рядом.
Формула
Для конечного числа периодов начисления n и номинальной ставки r (в виде десятичной дроби):
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
Для непрерывного начисления используется экспоненциальная форма: $$\text{EAR} = e^{\,r} - 1$$ Результаты округляются до шести знаков после запятой и отображаются в процентах.
Разбор примера
Допустим, номинальная ставка составляет 6% с ежеквартальной капитализацией (\(n = 4\)):
- \(r = 0{,}06\), \(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0{,}06}{4}\right)^{4} - 1 = (1{,}015)^{4} - 1$$
- $$\text{EAR} = 1{,}06136 - 1 = 0{,}06136$$ то есть около 6,1364%
Таким образом, ставка 6% с ежеквартальной капитализацией реально приносит 6,1364% годовых. При ежемесячной капитализации она вырастает примерно до 6,1678%, а при непрерывном начислении — примерно до 6,1837%.
EAR при разных частотах начисления и ставках
В таблице показана эффективная годовая ставка (EAR) для нескольких номинальных (заявленных) годовых ставок. Каждое значение рассчитано по формуле \(\text{EAR} = (1 + r/n)^n - 1\), где \(r\) — номинальная ставка в виде десятичной дроби, а \(n\) — число периодов начисления в год. Столбец «Непрерывное» использует \(e^r - 1\). Значения округлены до четырёх знаков после запятой, в процентах.
| Номинальная ставка | Ежегодно (n=1) | Ежеквартально (n=4) | Ежемесячно (n=12) | Ежедневно (n=365) | Непрерывно |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
Пример подстановки для 10% при ежемесячном начислении: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\), или примерно 10.4713%.
Обратите внимание: переход от годового начисления к ежеквартальному даёт гораздо больший прирост, чем переход от ежемесячного к ежедневному, а выигрыш от ежедневного к непрерывному начислению совсем мал.
Ключевые термины: номинальная ставка, EAR, APR и APY
- Номинальная ставка (заявленная ставка)
- Годовая процентная ставка, указанная до учёта эффекта начисления процентов внутри года. Пример: «12% с ежемесячным начислением».
- Частота начисления
- Сколько раз в год проценты рассчитываются и добавляются к балансу (\(n\)): 1 — ежегодно, 2 — раз в полгода, 4 — ежеквартально, 12 — ежемесячно, 52 — еженедельно, 365 — ежедневно.
- EAR (эффективная годовая ставка)
- Ставка, которая при начислении один раз в год даёт тот же рост, что и номинальная ставка, начисляемая \(n\) раз: \(\text{EAR} = (1 + r/n)^n - 1\).
- APY (годовая доходность)
- Термин, обычно используемый для депозитов и сберегательных продуктов. Это та же величина, что и EAR: годовая доходность с учётом начисления процентов.
- APR (годовая процентная ставка)
- Годовая ставка, которая обычно указывается как номинальная величина и сама по себе не включает эффект начисления внутри года. Точные определения APR и то, включаются ли комиссии, различаются в зависимости от страны и регулирования, поэтому проверяйте правила, действующие там, где предлагается продукт.
- Непрерывное начисление
- Теоретический предел при \(n \to \infty\): \(\text{EAR} = e^r - 1\).
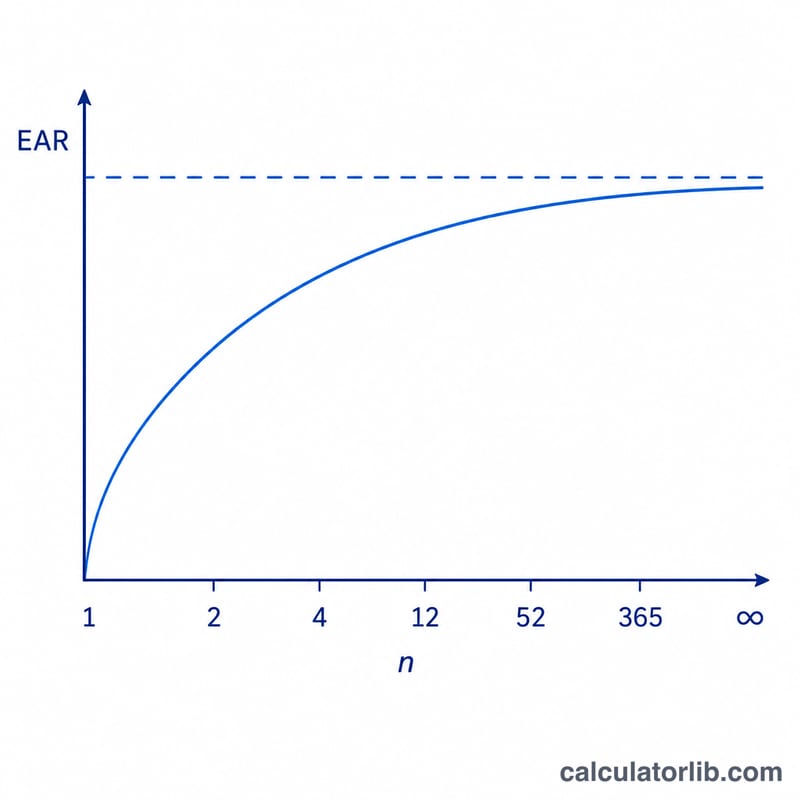
Связь: при одной и той же номинальной ставке EAR ≥ номинальной ставки, и равенство возможно только при ежегодном начислении (\(n=1\)). EAR растёт с \(n\) и приближается к \(e^r - 1\).
Как интерпретировать результат EAR
Разница между EAR и номинальной ставкой определяется исключительно эффектом начисления процентов: проценты, начисленные (или взысканные) в более ранние периоды, сами приносят проценты в последующие периоды. Если два показателя равны, значит, начисление происходит только раз в год.
- Более высокие ставки увеличивают разрыв. При 3% и ежемесячном начислении разница составляет около 0.04 процентного пункта; при 20% — около 1.94 пункта.
- Более частое начисление повышает EAR, но с убывающей отдачей. Переход от ежегодного к ежеквартальному даёт наибольший скачок, тогда как переход от ежедневного к непрерывному добавляет очень мало. Верхний предел — \(e^r - 1\).
- EAR и APY — эквивалентные показатели годовой доходности, поэтому любой из них можно использовать для сравнения сберегательных или инвестиционных продуктов с разным графиком начисления.
- Тот же показатель применим и к заимствованию. Для кредита или кредитного баланса EAR показывает реальную годовую стоимость процентов, когда начисление происходит чаще, чем раз в год. Для инвестиции он показывает реальный годовой темп роста.
Чтобы честно сравнить два предложения, сначала переведите оба в EAR; более высокий EAR означает более быстрый рост остатка (выгодно для вкладчиков, дороже для заёмщиков). EAR учитывает только процентную ставку и частоту начисления; комиссии, налоги и изменения ставок не включены.
Это общая информация, а не профессиональная финансовая консультация.
Часто задаваемые вопросы
Почему EAR выше номинальной ставки? Потому что проценты начисляются чаще одного раза в год, и каждое следующее начисление считается уже на увеличенный остаток. Чем чаще капитализация, тем выше EAR.
Что означает выбор между 360 и 365 днями для ежедневной капитализации? Одни организации при ежедневном начислении исходят из 360-дневного года, другие используют фактические 365 дней. Калькулятор показывает оба варианта, чтобы вы могли выбрать тот, который применяет ваш банк или кредитор.
Когда стоит использовать EAR? Когда нужно честно сравнить кредиты или вклады с разной частотой капитализации — EAR приводит их все к единой годовой основе.
















