Что умеет калькулятор погашения кредита
Этот калькулятор погашения рассчитывает фиксированный периодический платёж, необходимый для полного закрытия кредита за выбранный срок, и раскладывает каждый платёж на проценты и тело долга для каждого периода. Калькулятор не привязан к конкретной валюте, поэтому подходит для ипотеки, автокредитов, потребительских займов и долгов бизнеса в любой стране. Достаточно один раз ввести параметры кредита — и инструмент покажет и размер платежа, и полный график погашения (амортизации).
Какие данные нужно ввести
- Сумма кредита (\(P\)) — основной долг, который вы берёте в долг.
- Процентная ставка — годовая (номинальная) ставка в процентах.
- Частота начисления процентов — сколько раз в год начисляются проценты (например, 12 для ежемесячного начисления); используется для пересчёта годовой ставки в ставку за период.
- Срок — годы и месяцы, которые задают длительность кредита.
- График платежей — как часто вы платите: ежедневно, раз в неделю, раз в две недели, дважды в месяц, ежемесячно, ежеквартально и т. д. От этого зависит общее количество платежей (\(n\)).
Разбор формулы
Калькулятор использует стандартную формулу аннуитетного платежа по кредиту:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$Здесь \(r\) — процентная ставка за период; она получается делением годовой ставки на число начислений в году и на 100 (например, ставка 6% при ежемесячном начислении даёт \(r = 0{,}06 / 12 = 0{,}005\)). \(n\) — общее количество платежей, которое определяется сроком кредита и частотой выплат. Результат \(R\) — это ваш равный платёж в каждом периоде. Далее в графике проценты за период считаются как остаток \(\times r\), оставшаяся часть \(R\) идёт на погашение тела долга, и эта сумма вычитается из остатка.
Пример расчёта
Берём в долг 20 000 под 6% годовых с ежемесячным начислением процентов и ежемесячным погашением на 5 лет (\(n = 60\), \(r = 0{,}005\)):
- $$R = 20\,000 \times \frac{0{,}005 \times 1{,}005^{60}}{1{,}005^{60} - 1} \approx \mathbf{386{,}66}$$ в месяц.
- Проценты в первом платеже \(= 20\,000 \times 0{,}005 = 100\); на тело долга \(= 286{,}66\); остаток снижается до 19 713,34.
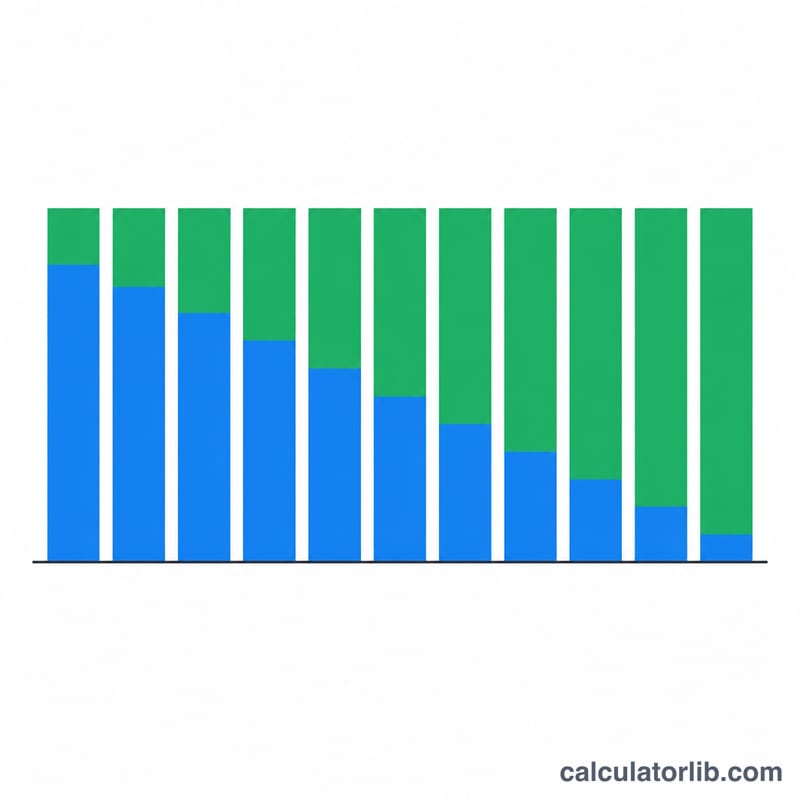
- Со временем доля процентов уменьшается, а доля основного долга растёт, пока остаток не обнулится на 60-м платеже.
Частые вопросы
Почему в начале большая часть платежа уходит на проценты? Проценты начисляются на непогашенный остаток, а он максимален именно в начале срока. По мере уменьшения остатка доля процентов в фиксированном платеже падает, и всё больше денег идёт на погашение тела долга.
Как частота платежей влияет на результат? Чем чаще вы платите (например, раз в две недели), тем больше общее число платежей \(n\) и тем чаще применяется ставка за период. Обычно это уменьшает размер каждого взноса и общую переплату по процентам.
Указывать ли годовую ставку? Да. Калькулятор сам делит её на выбранную частоту начисления, чтобы получить реальную ставку за период, поэтому всегда вводите заявленный годовой процент.
Сравнение сценариев погашения
Все сценарии используют заём 20 000 под номинальную годовую ставку 6%. В строках с ежемесячными платежами применяется ежемесячное начисление процентов, поэтому \(r = 0.06/12 = 0.005\), с формулой \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\). Общая сумма выплат — это округлённый платёж × количество платежей, а общая сумма процентов — общая сумма выплат − 20 000.
| Сценарий | Периодический платёж | Количество платежей | Общая сумма выплат | Общая сумма процентов |
|---|---|---|---|---|
| 6%, 3 года, ежемесячно | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%, 5 лет, ежемесячно | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%, 7 лет, ежемесячно | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%, 5 лет, раз в две недели (26 в год) | 178.25 | 130 | 23,172.50 | 3,172.50 |
Проверка расчёта для случая 5 лет с ежемесячными платежами
При \(n = 5 \times 12 = 60\) и \(r = 0.005\), \((1.005)^{-60} \approx 0.74137\). Тогда:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
Сравнение с платежами раз в две недели
В строке с платежами раз в две недели применяется та же формула с процентной ставкой за две недели \(r = 0.06/26 \approx 0.0023077\) и \(n = 5 \times 26 = 130\). Это даёт платёж около 178.25. Это наглядное допущение; поле начисления процентов в калькуляторе установлено на 12, а график платежей — на ежемесячный, поэтому строка с платежами раз в две недели является отдельным расчётом. Экономия около 27 на процентах возникает в основном за счёт немного более быстрого снижения остатка долга при начислении процентов каждые две недели. Это не общее правило, поскольку кредиторы по-разному определяют графики платежей раз в две недели.
Что показывает таблица
- Увеличение срока с 3 до 7 лет снижает ежемесячный платёж с 608.44 до 292.16, но общая сумма процентов растёт с 1,903.84 до 4,541.44.
- Переход с 5 до 7 лет снижает платёж примерно на 94.50 в месяц, но добавляет около 1,341.84 процентов.
Интерпретация результата расчёта погашения
Результат — это равный периодический платёж, который доводит остаток долга до нуля после \(n\) платежей при фиксированной ставке и без дополнительных выплат.
Платёж и общая стоимость
Один только платёж не показывает, во что обходится заём. Общая стоимость — это платёж, умноженный на количество платежей:
$$\text{Общие проценты} = A \times n - P$$
Например, \(386.66 \times 60 - 20{,}000 = 3{,}199.60\). Поскольку платёж округлён до копеек (центов), последний платёж кредитора может отличаться на несколько центов.
Как меняется структура платежа со временем
В каждом периоде проценты равны остатку долга, умноженному на периодическую ставку. Остальная часть платежа уменьшает основной долг. В примере на 5 лет первый платёж включает 20 000 × 0.005 = 100.00 процентов и 286.66 основного долга. Последний платёж включает лишь около 1.92 процентов. В начале платежи в основном состоят из процентов, а позже — в основном из основного долга.
Влияние срока и ставки
- Более длинный срок: снижает каждый платёж, но сохраняет высокий остаток долга дольше, поэтому общая сумма процентов растёт.
- Более высокая ставка: повышает и платёж, и общую сумму процентов. Эффект усиливается с ростом срока.
Номинальная ставка и ставка за период
Указанная ставка — это номинальная годовая ставка. Формула делит её на частоту начисления процентов, чтобы получить ставку за период. При 6% с ежемесячным начислением ставка за период составляет 0.5%. Эффективная годовая ставка равна \((1.005)^{12} - 1 \approx 6.168\%\), что выше номинальных 6%.
Что не учитывается
Результат не включает комиссии за оформление или обслуживание счёта, страхование, штрафы за досрочное погашение, изменения плавающей ставки и особые правила кредитора, например правила подсчёта дней и округления. Фактические выписки могут поэтому немного отличаться. Это общая информация, а не финансовая рекомендация.
Ключевые термины и определения
- Основной долг
- Сумма займа (\(P\)) до начисления каких-либо процентов.
- Номинальная годовая процентная ставка
- Указанная годовая ставка до учёта начисления сложных процентов, например 6%. Она отличается от эффективной годовой ставки, когда проценты начисляются более одного раза в год.
- Частота начисления
- Сколько раз в год проценты рассчитываются и добавляются к остатку долга. В этом калькуляторе это 12 (ежемесячно).
- Ставка за период
- Ставка, применяемая за каждый период: номинальная годовая ставка, деленная на частоту начисления (\(r\)). Например, 6% ÷ 12 = 0.5%.
- Амортизация
- Погашение займа по графику платежей, которые покрывают и проценты, и основной долг, так что остаток становится нулевым к концу срока.
- Срок
- Общая продолжительность займа. Здесь количество платежей составляет \(n = \text{лет} \times 12 + \text{месяцев}\).
- Частота платежей
- Как часто производятся платежи, например ежемесячно или раз в две недели. Она определяет количество платежей за срок.
- Остаток долга
- Основной долг, который остаётся после определённого платежа: предыдущий остаток плюс проценты за этот период минус платёж.
- Общая сумма процентов
- Общая сумма, выплаченная сверх основного долга: платёж × количество платежей − основной долг.