這款還款計算機能做什麼
這款貸款還款計算機會算出在固定期限內清償貸款所需的每期固定還款金額,並將每一期的還款拆解為利息與本金兩部分。由於不限定貨幣別,無論是房貸、車貸、個人信貸或企業借款,在任何國家都適用。你只要輸入一次貸款資料,工具就會同時提供每期還款金額與完整的攤還表。
你需要輸入的欄位
- 貸款本金(P)-你所借入的本金金額。
- 利率-以百分比表示的年利率(名目利率)。
- 複利頻率-每年計息的次數(例如每月計息為 12),用來把年利率換算成每期利率。
- 期限-以年與月計算,決定貸款的長度。
- 還款週期-你多久還款一次:每日、每週、每兩週、每半月、每月、每季等。這會決定總還款期數(n)。
公式說明
本計算機採用標準的攤還型貸款還款公式:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$其中 \(r\) 為每期利率,計算方式是把年利率除以複利次數再除以 100(例如 6% 搭配每月複利,\(r = 0.06 / 12 = 0.005\))。\(n\) 是總還款期數,由你的期限與還款週期推算而來。算出的結果 \(R\) 就是你每一期的固定還款金額。攤還表會將每一期的利息計為「餘額 \(\times r\)」,剩下的金額視為本金,再從餘額中扣除這筆本金。
實際範例
借款 20,000,年利率 6%,每月複利,分 5 年按月還款(\(n = 60\),\(r = 0.005\)):
- \(R = 20{,}000 \times \dfrac{0.005 \times 1.005^{60}}{1.005^{60} - 1} \approx\) 每月 386.66。
- 第一期利息 \(= 20{,}000 \times 0.005 = 100\);本金 \(= 286.66\);餘額降至 19,713.34。
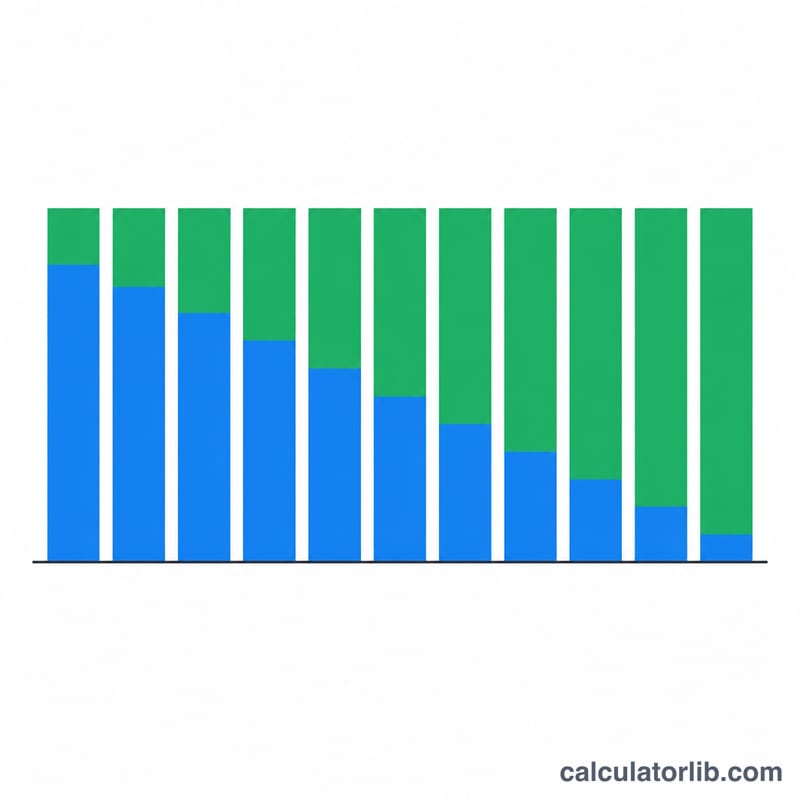
- 隨著時間推移,利息部分逐漸減少、本金部分逐漸增加,直到第 60 期餘額歸零。
比較還款方案
所有方案均使用 20,000 的貸款,名義年利率為 6%。月度列採用按月複利,因此 \(r = 0.06/12 = 0.005\),公式為 \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\)。總還款額為四捨五入後的每期還款額 × 還款期數,總利息為總還款額 − 20,000。
| 方案 | 定期還款額 | 還款期數 | 總還款額 | 總利息 |
|---|---|---|---|---|
| 6%,3 年,每月 | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%,5 年,每月 | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%,7 年,每月 | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%,5 年,每兩週(每年 26 次) | 178.25 | 130 | 23,172.50 | 3,172.50 |
5 年期每月方案的驗算
已知 \(n = 5 \times 12 = 60\) 且 \(r = 0.005\),\((1.005)^{-60} \approx 0.74137\)。則:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
每兩週方案比較
每兩週方案採用相同公式,但每兩週的利率為 \(r = 0.06/26 \approx 0.0023077\),且 \(n = 5 \times 26 = 130\)。由此得出每期還款約 178.25。這是一種示意性的計算方式;計算器的複利欄位設為 12,還款排程設為每月,因此每兩週方案是另行計算的結果。利息節省約 27,主要來自於按每兩週複利時餘額減少略快。這並非普遍規則,因為各貸款機構對每兩週還款的定義不同。
表格說明
- 將期限從 3 年延長至 7 年,每月還款從 608.44 降至 292.16,但總利息從 1,903.84 升至 4,541.44。
- 從 5 年延長至 7 年,每月還款約減少 94.50,但多付約 1,341.84 的利息。
解讀您的還款結果
結果是在 \(n\) 期還款後使餘額歸零的固定定期還款額,假設利率固定且無額外還款。
還款額與總成本
單看還款額無法反映貸款的實際成本。總成本等於每期還款額乘以還款期數:
$$\text{總利息} = A \times n - P$$
例如,\(386.66 \times 60 - 20{,}000 = 3{,}199.60\)。由於還款額已四捨五入至分,貸款機構的最後一期還款可能相差幾分錢。
利息與本金比例如何隨時間變化
每期利息等於未償餘額乘以定期利率,其餘還款則用於減少本金。在 5 年期的例子中,第一期包含 20,000 × 0.005 = 100.00 的利息及 286.66 的本金。最後一期僅含約 1.92 的利息。前期還款大部分是利息,後期還款大部分是本金。
期限與利率的影響
- 期限較長:降低每期還款額,但餘額維持較高的時間更長,因此總利息增加。
- 利率較高:同時提高還款額與總利息,且影響隨期限增長而擴大。
名義利率與每期利率
報價利率為名義年利率。公式會將其除以複利次數,得出每期利率。以 6% 按月複利計算,每期利率為 0.5%。實際年利率為 \((1.005)^{12} - 1 \approx 6.168\%\),高於名義年利率 6%。
不包含的項目
結果不包括開辦費或帳戶費用、保險、提前還款罰款、浮動利率變動,或貸款機構特定的慣例,例如計息天數規則與進位方式。因此實際帳單可能略有差異。本內容僅為一般資訊,不構成財務建議。
主要名詞與定義
- 本金
- 借入的金額(\(P\)),尚未加入任何利息。
- 名義年利率
- 在考慮複利之前所載明的年利率,例如 6%。當每年複利超過一次時,它與實際年利率不同。
- 複利頻率
- 每年計算利息並加入餘額的次數。在本計算器中為 12(每月)。
- 定期利率
- 每期適用的利率:名義年利率除以複利頻率(\(r\))。例如,6% ÷ 12 = 0.5%。
- 攤還
- 透過定期還款來償還貸款,每期還款同時涵蓋利息與本金,使餘額在期限結束時歸零。
- 期限
- 貸款的總長度。此處還款期數為 \(n = \text{年數} \times 12 + \text{月數}\)。
- 還款頻率
- 還款的頻繁程度,例如每月或每兩週。它決定期限內的還款次數。
- 未償餘額
- 某期還款後仍欠的本金:前一期餘額加上該期利息,再減去還款額。
- 總利息
- 超過本金的總支付額:還款額 × 還款期數 − 本金。
常見問題
為什麼初期的還款大多用來繳利息?利息是依未償還餘額計算的,而餘額在一開始時最高。隨著餘額下降,每期固定還款中的利息部分會減少,更多金額便用於償還本金。
更改還款週期會有什麼影響?還款越頻繁(例如每兩週還一次),會增加總還款期數 \(n\),並更頻繁地套用每期利率,通常能降低每一期的還款金額與總利息支出。
我輸入的利率是年利率嗎?是的。工具會依你選擇的複利頻率將它換算成實際的每期利率,因此請務必填入對外公告的年利率(年百分比)。