

EAR कैलकुलेटर क्या करता है
प्रभावी वार्षिक दर (Effective Annual Rate – EAR) कैलकुलेटर किसी बताई गई नॉमिनल (कहन-मात्र) वार्षिक ब्याज दर को उस असली वार्षिक दर में बदल देता है, जो कंपाउंडिंग को ध्यान में रखने के बाद आपको सचमुच मिलती है या चुकानी पड़ती है। चूँकि साल में एक से ज़्यादा बार लगने वाला ब्याज "ब्याज पर भी ब्याज" कमाता है, इसलिए प्रभावी दर हमेशा बताई गई दर से ज़्यादा होती है। यह टूल दुनिया भर के किसी भी निवेश, बचत खाते या लोन पर काम करता है — यह किसी एक देश तक सीमित नहीं है।
आप जो जानकारी भरते हैं
- वार्षिक दर (%) — नॉमिनल या बताई गई सालाना ब्याज दर (डिफ़ॉल्ट रूप से 6%)।
- कंपाउंडिंग फ्रीक्वेंसी — ब्याज कितनी बार जोड़ा जाता है। कैलकुलेटर में कई विकल्प हैं: सालाना (1), छमाही (2), तिमाही (4), द्वि-मासिक (6), मासिक (12), अर्ध-मासिक (24), द्वि-साप्ताहिक (26), साप्ताहिक (52), 360-दिन के आधार पर रोज़ाना, 365-दिन के आधार पर रोज़ाना, और सतत (continuous) कंपाउंडिंग।
सुविधाजनक बात यह है कि कैलकुलेटर एक साथ हर कंपाउंडिंग फ्रीक्वेंसी के लिए EAR दिखाता है, ताकि आप सभी विकल्पों की आसानी से आपस में तुलना कर सकें।
फ़ॉर्मूला
सीमित संख्या वाली कंपाउंडिंग अवधियों n और नॉमिनल दर r (दशमलव में) के लिए:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$सतत कंपाउंडिंग के लिए कैलकुलेटर एक्सपोनेंशियल रूप का इस्तेमाल करता है: $$\text{EAR} = e^{\,r} - 1$$। नतीजे छह दशमलव स्थानों तक राउंड किए जाते हैं और प्रतिशत के रूप में दिखाए जाते हैं।
हल किया हुआ उदाहरण
मान लीजिए आपकी नॉमिनल दर 6% है और यह तिमाही कंपाउंड होती है (n = 4):
- \(r = 0.06\), \(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- $$\text{EAR} = 1.06136 - 1 = 0.06136$$ यानी लगभग 6.1364%
तो तिमाही कंपाउंड होने वाली 6% दर असल में सालाना 6.1364% की यील्ड देती है। मासिक कंपाउंडिंग पर यह बढ़कर लगभग 6.1678% हो जाती है, और सतत कंपाउंडिंग पर तकरीबन 6.1837% तक पहुँच जाती है।
विभिन्न चक्रवृद्धि आवृत्तियों और दरों पर प्रभावी वार्षिक दर (EAR)
तालिका कई नाममात्र (घोषित) वार्षिक दरों के लिए प्रभावी वार्षिक दर दिखाती है। प्रत्येक मान \(\text{EAR} = (1 + r/n)^n - 1\) से निकाला गया है, जहाँ \(r\) दशमलव के रूप में नाममात्र दर है और \(n\) प्रति वर्ष चक्रवृद्धि अवधियों की संख्या है। सतत स्तंभ \(e^r - 1\) का उपयोग करता है। मान चार दशमलव स्थानों तक पूर्णांकित हैं और प्रतिशत में हैं।
| नाममात्र दर | वार्षिक (n=1) | त्रैमासिक (n=4) | मासिक (n=12) | दैनिक (n=365) | सतत |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
10% मासिक चक्रवृद्धि के लिए प्रतिस्थापन का उदाहरण: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\), या लगभग 10.4713%।
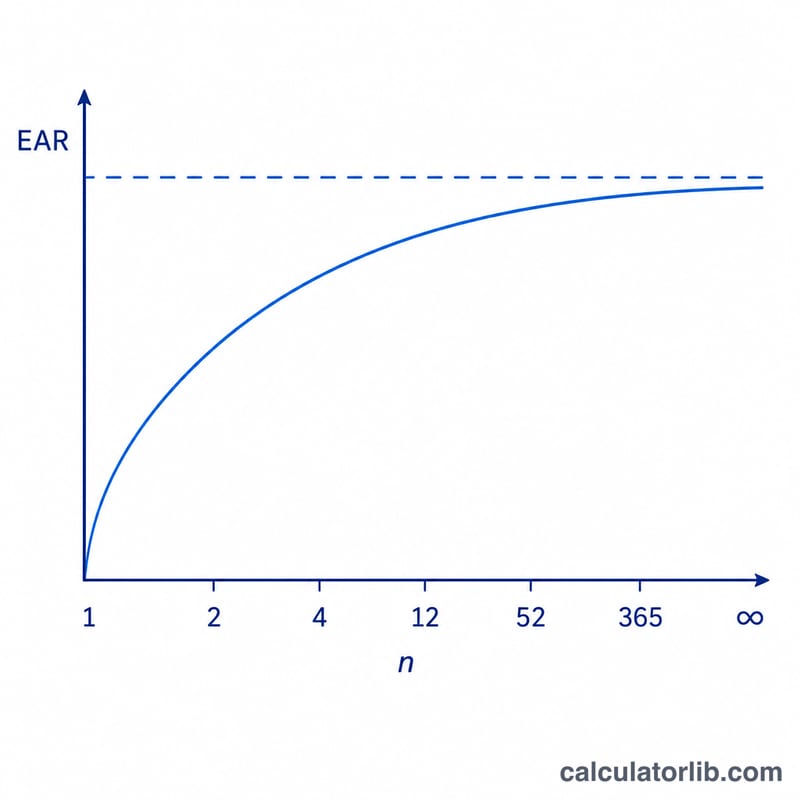
ध्यान दें कि वार्षिक से त्रैमासिक चक्रवृद्धि में जो वृद्धि होती है, वह मासिक से दैनिक में होने वाली वृद्धि से कहीं अधिक है, और दैनिक से सतत चक्रवृद्धि में लाभ बहुत कम है।
मुख्य शब्द: नाममात्र दर, EAR, APR और APY
- नाममात्र दर (घोषित दर)
- वर्ष के भीतर चक्रवृद्धि का प्रभाव गिनने से पहले उद्धृत की गई वार्षिक ब्याज दर। उदाहरण: "12% मासिक चक्रवृद्धि"।
- चक्रवृद्धि आवृत्ति
- प्रति वर्ष ब्याज कितनी बार गणना करके शेष राशि में जोड़ा जाता है (\(n\)): वार्षिक के लिए 1, अर्धवार्षिक के लिए 2, त्रैमासिक के लिए 4, मासिक के लिए 12, साप्ताहिक के लिए 52, दैनिक के लिए 365।
- EAR (प्रभावी वार्षिक दर)
- वह दर जो एक बार प्रति वर्ष चक्रवृद्धि होने पर वही वृद्धि देती है जो \(n\) बार चक्रवृद्धि होने वाली नाममात्र दर देती है: \(\text{EAR} = (1 + r/n)^n - 1\)।
- APY (वार्षिक प्रतिशत उपज)
- यह शब्द आमतौर पर जमा और बचत उत्पादों के लिए उपयोग होता है। यह EAR के समान राशि है: चक्रवृद्धि सहित वार्षिक उपज।
- APR (वार्षिक प्रतिशत दर)
- एक वार्षिक दर जो सामान्यतः नाममात्र आंकड़े के रूप में उद्धृत की जाती है और वर्ष के भीतर चक्रवृद्धि का प्रभाव स्वयं शामिल नहीं करती। APR की सटीक परिभाषाएँ, और क्या शुल्क शामिल हैं या नहीं, देश और विनियमन के अनुसार भिन्न होते हैं, इसलिए जहाँ उत्पाद पेश किया जाता है वहाँ लागू नियमों की जाँच करें।
- सतत चक्रवृद्धि
- सैद्धांतिक सीमा जब \(n \to \infty\): \(\text{EAR} = e^r - 1\)।
संबंध: एक ही नाममात्र दर के लिए, EAR ≥ नाममात्र दर, और समानता केवल तभी होती है जब चक्रवृद्धि वार्षिक हो (\(n=1\))। EAR \(n\) के साथ बढ़ता है और \(e^r - 1\) तक पहुँचता है।
अपने EAR परिणाम की व्याख्या
EAR और नाममात्र दर के बीच का अंतर विशुद्ध रूप से चक्रवृद्धि का प्रभाव है: पिछली अवधियों में अर्जित (या लिया गया) ब्याज स्वयं बाद की अवधियों में ब्याज अर्जित करता है। यदि दोनों आंकड़े बराबर हैं, तो चक्रवृद्धि केवल वर्ष में एक बार होती है।
- उच्च दरें अंतर को बढ़ाती हैं। 3% पर मासिक चक्रवृद्धि लगभग 0.04 प्रतिशत अंक जोड़ती है; 20% पर यह लगभग 1.94 अंक जोड़ती है।
- अधिक बार चक्रवृद्धि EAR को बढ़ाती है, घटते प्रतिफल के साथ। वार्षिक से त्रैमासिक में जाना सबसे बड़ी छलांग देता है, जबकि दैनिक से सतत में जाने पर बहुत कम जुड़ता है। अधिकतम सीमा \(e^r - 1\) है।
- EAR और APY वार्षिक उपज के समतुल्य माप हैं, इसलिए अलग-अलग चक्रवृद्धि अनुसूची वाले बचत या निवेश उत्पादों की तुलना के लिए किसी भी एक का उपयोग किया जा सकता है।
- यही माप उधार पर भी लागू होता है। किसी ऋण या क्रेडिट शेष के लिए, जब चक्रवृद्धि वार्षिक से अधिक बार होती है, EAR ब्याज की वास्तविक वार्षिक लागत दिखाता है। निवेश के लिए, यह वास्तविक वार्षिक वृद्धि दर दिखाता है।
दो प्रस्तावों की निष्पक्ष तुलना के लिए, पहले दोनों को EAR में बदलें; उच्च EAR का अर्थ है शेष राशि की तेज़ वृद्धि (बचतकर्ताओं के लिए बेहतर, उधारकर्ताओं के लिए महंगा)। EAR केवल ब्याज दर और चक्रवृद्धि को दर्शाता है; शुल्क, कर और दरों में बदलाव शामिल नहीं हैं।
यह सामान्य जानकारी है, पेशेवर वित्तीय सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
EAR नॉमिनल दर से ज़्यादा क्यों होती है? क्योंकि ब्याज साल में एक से ज़्यादा बार जुड़ता है और अगला ब्याज पहले से बढ़ी हुई राशि पर लगता है। कंपाउंडिंग जितनी बार होगी, EAR उतनी ही ज़्यादा होगी।
360 बनाम 365 दिन वाले रोज़ाना विकल्प का क्या मतलब है? कुछ संस्थाएँ रोज़ाना कंपाउंडिंग के लिए साल को 360 दिन का मानती हैं, जबकि कुछ असली 365 दिन का। कैलकुलेटर दोनों दिखाता है, ताकि आप अपने बैंक या लेंडर की पद्धति से मिलान कर सकें।
EAR का इस्तेमाल कब करें? जब आपको अलग-अलग कंपाउंडिंग फ्रीक्वेंसी बताने वाले लोन या निवेश की निष्पक्ष तुलना करनी हो — EAR सबको एक ही सालाना आधार पर ले आती है।
















