प्रभावी वार्षिक दर क्या है?
प्रभावी वार्षिक दर (EAR), जिसे वार्षिक समतुल्य दर या असली ब्याज दर भी कहा जाता है, वह वास्तविक ब्याज दर है जो किसी निवेश या लोन पर चक्रवृद्धि (कंपाउंडिंग) का असर शामिल करने के बाद कमाई या चुकाई जाती है। 12% की नॉमिनल दर सुनने में सीधी लगती है, लेकिन अगर ब्याज हर महीने चक्रवृद्धि होता है तो असल में आप साल भर में 12% से ज़्यादा चुकाते या कमाते हैं। EAR इसी फ़र्क को पकड़ती है, ताकि आप अलग-अलग प्रोडक्ट्स की एक समान आधार पर तुलना कर सकें।
इस कैलकुलेटर का उपयोग कैसे करें
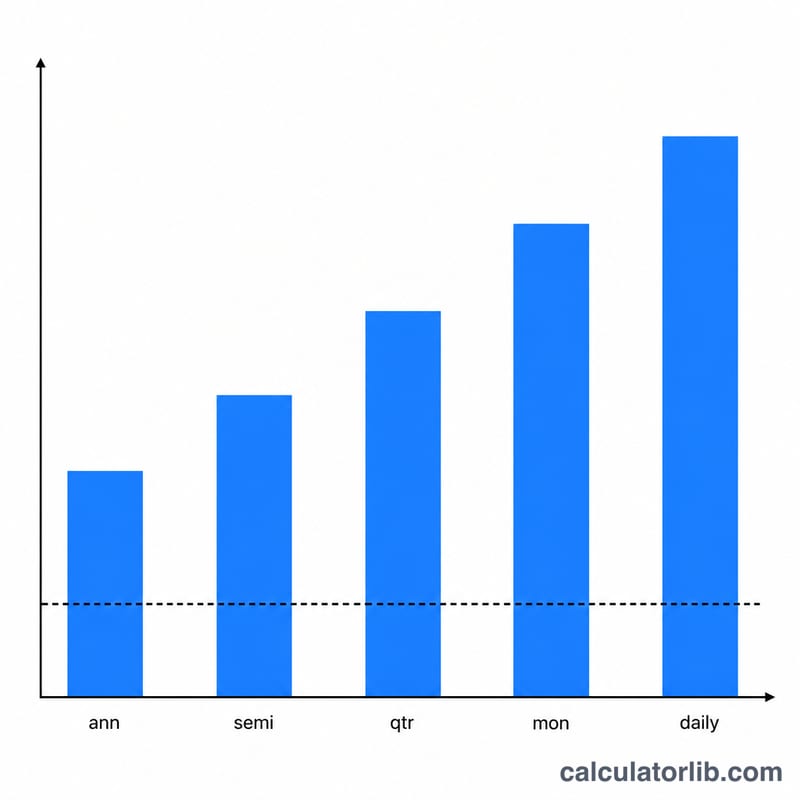
नॉमिनल वार्षिक ब्याज दर को प्रतिशत में डालें और यह बताएँ कि साल में ब्याज कितनी बार चक्रवृद्धि होता है (मासिक के लिए 12, तिमाही के लिए 4, दैनिक के लिए 365, और सालाना के लिए 1)। कैलकुलेटर आपको प्रभावी वार्षिक दर देता है, आपकी नॉमिनल दर को दोबारा दिखाता है, और बताता है कि सिर्फ़ चक्रवृद्धि की वजह से कितने अतिरिक्त प्रतिशत अंक जुड़ रहे हैं।
फ़ॉर्मूला समझें
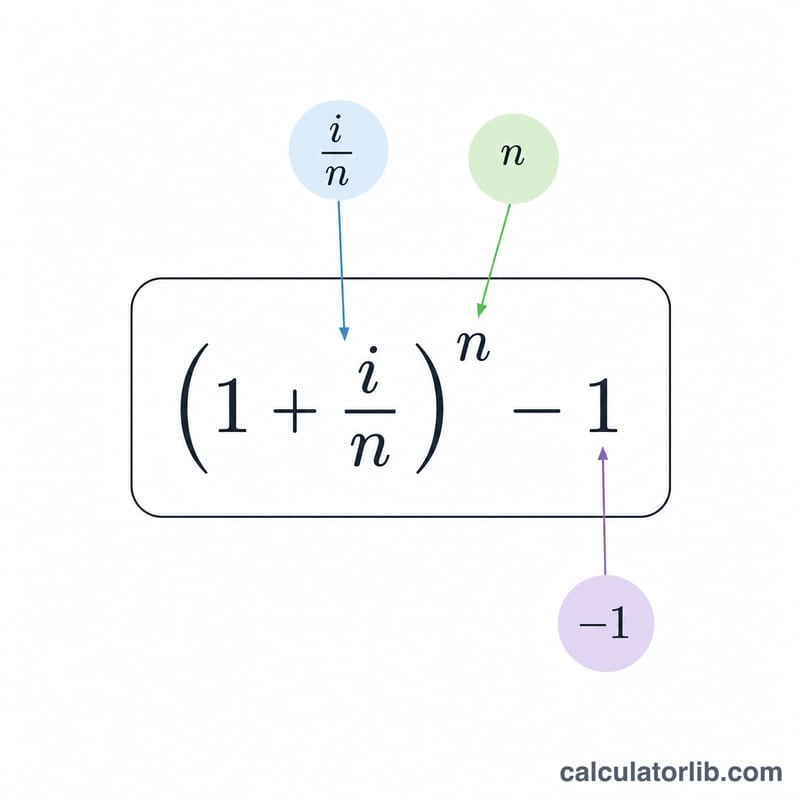
EAR का फ़ॉर्मूला है $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ जहाँ \(i\) दशमलव में दर्शाई गई नॉमिनल वार्षिक दर है और \(n\) साल में चक्रवृद्धि अवधियों की संख्या है। हर अवधि में \(i/n\) ब्याज मिलता है, और इसे साल भर में \(n\) बार चक्रवृद्धि करने पर प्रभावी आंकड़ा निकलता है। जैसे-जैसे \(n\) बढ़ता है, EAR सतत चक्रवृद्धि की सीमा \(e^{i} - 1\) के करीब पहुँचती जाती है।
हल किया हुआ उदाहरण
मान लीजिए एक क्रेडिट कार्ड 12% की नॉमिनल वार्षिक दर वसूलता है जो मासिक चक्रवृद्धि होती है। यहाँ \(i = 0.12\) और \(n = 12\) है। तो $$\text{EAR} = \left(1 + \frac{0.12}{12}\right)^{12} - 1 = (1.01)^{12} - 1 \approx 0.126825$$ यानी लगभग 12.68%। ये अतिरिक्त 0.68 प्रतिशत अंक मासिक चक्रवृद्धि की छिपी हुई लागत हैं।
मुख्य शब्द: नॉमिनल दर, APR, APY और EAR
- नॉमिनल दर (\(i\)): वार्षिक ब्याज दर जो चक्रवृद्धि (कंपाउंडिंग) के प्रभाव को शामिल करने से पहले बताई जाती है। यह EAR सूत्र का इनपुट है और केवल तभी EAR के बराबर होती है जब ब्याज साल में एक बार जोड़ा जाए।
- कंपाउंडिंग आवृत्ति (\(n\)): एक साल में कितनी बार ब्याज की गणना करके बैलेंस में जोड़ा जाता है (1 = वार्षिक, 2 = छमाही, 4 = तिमाही, 12 = मासिक, 52 = साप्ताहिक, 365 = दैनिक)। किसी दी गई नॉमिनल दर के लिए उच्च \(n\) EAR को बढ़ा देता है।
- आवधिक दर (\(i/n\)): प्रत्येक कंपाउंडिंग अवधि में लागू ब्याज दर। उदाहरण के लिए, मासिक कंपाउंड की गई 12% दर की आवधिक दर 1% है।
- प्रभावी आवधिक दर: एक अवधि में वास्तविक वृद्धि, जो आवधिक दर \(i/n\) के बराबर होती है। इसे \(n\) अवधियों तक कंपाउंड करने पर \((1 + i/n)^n\) मिलता है, और इसमें से 1 घटाने पर EAR मिलता है।
- APR (वार्षिक प्रतिशत दर): ऋणों और क्रेडिट उत्पादों पर बताई जाने वाली वार्षिक दर। कई देशों में, जैसे उपभोक्ता ऋण के लिए अमेरिका में, APR एक नॉमिनल-शैली की दर है जिसमें आम तौर पर वर्ष के भीतर कंपाउंडिंग शामिल नहीं होती, इसलिए EAR बताई गई APR से अधिक हो सकती है। APR की सटीक परिभाषाएँ देश और उत्पाद के अनुसार अलग-अलग होती हैं, इसलिए स्थानीय नियम जाँच लें।
- APY (वार्षिक प्रतिशत उपज): यह शब्द आम तौर पर जमा और बचत खातों के लिए उपयोग होता है। APY वही अवधारणा है जो EAR है: कंपाउंडिंग सहित वार्षिक उपज।
- EAR (प्रभावी वार्षिक दर): समतुल्य वार्षिक दर जो एक बार कंपाउंड होने पर वही वृद्धि देती है जो नॉमिनल दर को \(n\) बार कंपाउंड करने पर मिलती है: \(\text{EAR} = (1 + i/n)^n - 1\)।
- सतत कंपाउंडिंग: वह सीमा जब \(n\) असीमित रूप से बढ़ता है। तब EAR \(e^i - 1\) हो जाता है, जो किसी दी गई नॉमिनल दर के लिए अधिकतम संभव मान है। 12% के लिए यह लगभग 12.750% है।
अपने EAR परिणाम की व्याख्या
- EAR नॉमिनल दर के बराबर केवल तब होती है जब \(n = 1\)। वार्षिक से अधिक बार कंपाउंडिंग होने पर EAR नॉमिनल दर से अधिक होती है, क्योंकि साल के भीतर ब्याज पर भी ब्याज मिलता है।
- अंतर दर और आवृत्ति के साथ बढ़ता है। 5% नॉमिनल दर पर दैनिक कंपाउंडिंग लगभग 0.127 प्रतिशत अंक जोड़ती है; 20% पर यह लगभग 2.134 जोड़ती है। आवृत्ति में हर अगली वृद्धि से होने वाला अतिरिक्त लाभ छोटा होता जाता है, और यह सतत कंपाउंडिंग के मान से सीमित रहता है।
- EAR समान-आधार तुलना की अनुमति देता है। समान नॉमिनल दर लेकिन अलग कंपाउंडिंग शेड्यूल वाले दो उत्पाद एक ही राशि की लागत या उपज नहीं देते। उनके EAR की तुलना करने से वे एक ही वार्षिक आधार पर आ जाते हैं।
- दिशा मायने रखती है। ऋण या क्रेडिट बैलेंस के लिए, उच्च EAR का अर्थ है उधार लेने की वास्तविक वार्षिक लागत अधिक। बचत या जमा उत्पाद के लिए, उच्च EAR का अर्थ है वास्तविक वार्षिक उपज अधिक।
- इस आंकड़े की सीमाएँ। EAR केवल ब्याज दर और कंपाउंडिंग को दर्शाता है। इसमें शुल्क, कर और प्रभार शामिल नहीं होते, और यह मानता है कि दर स्थिर रहती है तथा वर्ष के दौरान कोई जमा, निकासी या भुगतान बैलेंस को नहीं बदलता।
यह गणना को समझने में मदद के लिए सामान्य जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
क्या EAR और APR एक ही चीज़ हैं? बिल्कुल नहीं। APR आमतौर पर एक नॉमिनल दर होती है जिसमें चक्रवृद्धि का असर शामिल नहीं भी हो सकता, जबकि EAR में यह हमेशा शामिल रहता है — इसलिए तुलना के लिए EAR बेहतर साधन है।
अगर ब्याज दैनिक चक्रवृद्धि होता हो तो? \(n = 365\) का उपयोग करें (कुछ बैंक परंपराओं में 360 भी)। दैनिक चक्रवृद्धि EAR को मासिक के मुक़ाबले थोड़ा और ऊपर ले जाती है।
क्या ज़्यादा चक्रवृद्धि बारंबारता का मतलब हमेशा ज़्यादा EAR होता है? हाँ — एक ही नॉमिनल दर पर, ज़्यादा बार चक्रवृद्धि होने से प्रभावी दर अधिक निकलती है, बशर्ते वह सतत चक्रवृद्धि की अधिकतम सीमा तक रहे।