ما هو معدل الفائدة السنوي الفعلي؟
معدل الفائدة السنوي الفعلي (EAR)، ويُعرف أيضًا بالمعدل السنوي المكافئ أو معدل الفائدة الفعلي، هو المعدل الحقيقي للفائدة التي تكسبها أو تدفعها على استثمار أو قرض بعد أخذ أثر التركيب (الاحتساب المركّب) في الحسبان. قد يبدو المعدل الاسمي البالغ 12% بسيطًا، لكن إذا كانت الفائدة تُحتسب شهريًا فإنك في الواقع تدفع أو تكسب أكثر من 12% خلال السنة. ويعكس المعدل الفعلي هذا الفرق بدقة، فيتيح لك المقارنة بين المنتجات على أساس عادل ومتكافئ.
كيفية استخدام الحاسبة
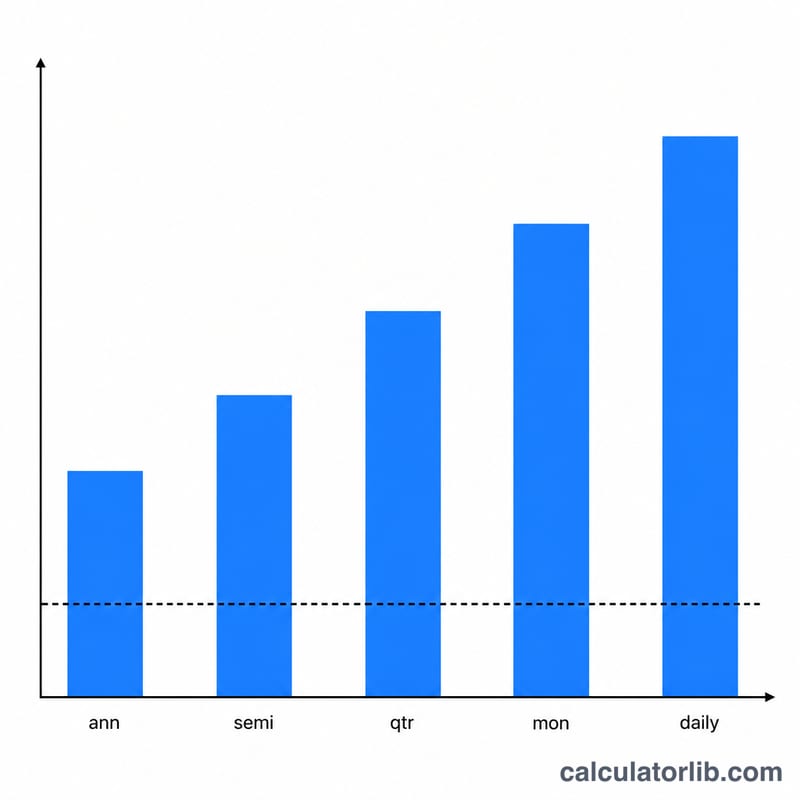
أدخل معدل الفائدة السنوي الاسمي كنسبة مئوية، وعدد مرات احتساب الفائدة المركّبة خلال السنة (12 للاحتساب الشهري، و4 للربع سنوي، و365 للاحتساب اليومي، و1 للاحتساب السنوي). تعرض لك الحاسبة المعدل السنوي الفعلي، وتعيد بيان معدلك الاسمي، وتُظهر النقاط المئوية الإضافية الناتجة عن التركيب وحده.
شرح المعادلة
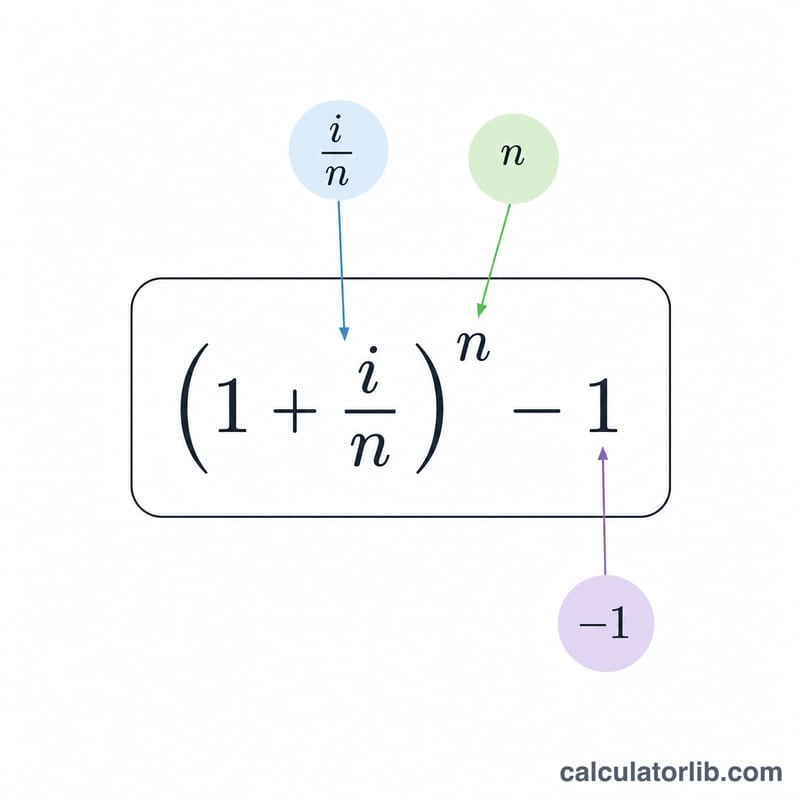
يُحسب المعدل الفعلي وفق المعادلة $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ حيث يمثّل \(i\) المعدل الاسمي السنوي معبَّرًا عنه بصورة عشرية، ويمثّل \(n\) عدد فترات الاحتساب المركّب في السنة. تكسب كل فترة \(i/n\)، وعند تركيب هذه الفترات \(n\) مرة على مدار السنة ينتج لنا الرقم الفعلي. وكلما زادت قيمة \(n\) اقترب المعدل الفعلي من حدّ التركيب المستمر \(e^{i} - 1\).
مثال تطبيقي
لنفترض أن بطاقة ائتمان تفرض معدلًا اسميًا سنويًا قدره 12% يُحتسب شهريًا. هنا تكون \(i = 0.12\) وn = 12. وبالتالي $$\text{EAR} = \left(1 + \frac{0.12}{12}\right)^{12} - 1 = (1.01)^{12} - 1 \approx 0.126825,$$ أي نحو 12.68%. وتمثّل الـ 0.68 نقطة مئوية الإضافية التكلفة الخفية للاحتساب الشهري المركّب.
المصطلحات الأساسية: المعدل الاسمي وAPR وAPY وEAR
- المعدل الاسمي (\(i\)): معدل الفائدة السنوي المعلن قبل احتساب أثر الفائدة المركبة. وهو المدخل في معادلة EAR، ويساوي EAR فقط عندما تُحتسب الفائدة مرة واحدة في السنة.
- تكرار الاحتساب (\(n\)): عدد المرات التي تُحتسب فيها الفائدة وتُضاف إلى الرصيد خلال السنة (1 = سنوي، 2 = نصف سنوي، 4 = ربع سنوي، 12 = شهري، 52 = أسبوعي، 365 = يومي). كلما زادت \(n\) ارتفع EAR لنفس المعدل الاسمي.
- المعدل الدوري (\(i/n\)): معدل الفائدة المطبَّق في كل فترة احتساب. على سبيل المثال، يكون لمعدل 12% مركّب شهرياً معدل دوري قدره 1%.
- المعدل الدوري الفعلي: النمو الفعلي خلال فترة واحدة، ويساوي المعدل الدوري \(i/n\). وتركيبه على مدى \(n\) فترة يعطي \((1 + i/n)^n\)، وطرح 1 منه يعطي EAR.
- APR (معدل النسبة السنوية): معدل سنوي يُعلن على القروض والمنتجات الائتمانية. في دول عديدة، مثل الولايات المتحدة في الائتمان الاستهلاكي، يكون APR معدلاً من النوع الاسمي لا يشمل عادةً التركيب داخل السنة، لذلك قد يكون EAR أعلى من APR المعلن. تختلف تعريفات APR الدقيقة حسب الدولة والمنتج، فتحقق من القواعد المحلية.
- APY (العائد السنوي المئوي): المصطلح الشائع للودائع والحسابات الادخارية. وAPY هو المفهوم نفسه لـ EAR: العائد السنوي متضمناً التركيب.
- EAR (المعدل السنوي الفعلي): المعدل السنوي المكافئ الذي يعطي عند احتسابه مرة واحدة النمو نفسه الذي يعطيه المعدل الاسمي عند احتسابه \(n\) مرة: \(\text{EAR} = (1 + i/n)^n - 1\).
- التركيب المستمر: النهاية عندما تنمو \(n\) دون حد. يصبح EAR مساوياً لـ \(e^i - 1\)، وهو الحد الأقصى الممكن لمعدل اسمي معين. بالنسبة إلى 12% يبلغ ذلك نحو 12.750%.
تفسير نتيجة EAR الخاصة بك
- يساوي EAR المعدل الاسمي فقط عندما \(n = 1\). مع أي تركيب أكثر تكراراً من السنوي، يكون EAR أعلى من المعدل الاسمي لأن الفائدة تكسب فائدة خلال السنة.
- تتسع الفجوة مع ارتفاع المعدل والتكرار. عند معدل اسمي 5%، يضيف التركيب اليومي نحو 0.127 نقطة مئوية؛ وعند 20% يضيف نحو 2.134. وتصبح الزيادة الإضافية الناتجة عن كل ارتفاع إضافي في التكرار أصغر، ويقف سقفها عند قيمة التركيب المستمر.
- يتيح EAR المقارنة على أساس متكافئ. منتجان بالمعدل الاسمي نفسه وجدولي احتساب مختلفين لا يكلفان أو يدرّان المبلغ نفسه. ومقارنة EAR لهما تضعهما على الأساس السنوي نفسه.
- الاتجاه مهم. بالنسبة إلى القرض أو الرصيد الائتماني، يعني EAR الأعلى تكلفة اقتراض سنوية حقيقية أعلى. أما بالنسبة إلى الحساب الادخاري أو الوديعة، فيعني EAR الأعلى عائداً سنوياً حقيقياً أعلى.
- حدود هذا الرقم. يعكس EAR معدل الفائدة والتركيب فقط. ولا يشمل الرسوم أو الضرائب أو الأعباء الأخرى، ويفترض أن المعدل يبقى ثابتاً وأنه لا توجد إيداعات أو سحوبات أو دفعات تغيّر الرصيد خلال السنة.
هذه معلومات عامة تساعدك على فهم الحساب، وليست نصيحة مالية شخصية.
الأسئلة الشائعة
هل المعدل الفعلي (EAR) هو نفسه معدل النسبة السنوي (APR)؟ ليس تمامًا. فمعدل النسبة السنوي (APR) عادةً ما يكون معدلًا اسميًا قد لا يأخذ أثر التركيب في الحسبان، بينما يشمل المعدل الفعلي هذا الأثر دائمًا، مما يجعله الأداة الأفضل للمقارنة. (ويختلف هذا المصطلح في تعريفه وتطبيقه من دولة إلى أخرى، فاطّلع على القواعد المحلية المعمول بها لديك.)
ماذا لو احتُسبت الفائدة يوميًا؟ استخدم \(n = 365\) (أو 360 وفق بعض أعراف البنوك). يدفع الاحتساب اليومي المعدل الفعلي إلى مستوى أعلى قليلًا من الاحتساب الشهري.
هل يعني ارتفاع تكرار التركيب دائمًا ارتفاع المعدل الفعلي؟ نعم — فعند ثبات المعدل الاسمي، يؤدي تكرار التركيب بوتيرة أكبر إلى معدل فعلي أعلى، حتى يبلغ سقف التركيب المستمر.