ما هو معدل الفائدة السنوي الفعلي (APY)؟
معدل الفائدة السنوي الفعلي، الذي يُرمز له غالبًا بـ APY (العائد السنوي بالنسبة المئوية)، هو العائد السنوي الحقيقي على الاستثمار أو التكلفة الفعلية للقرض بعد أخذ الفائدة المركبة في الحسبان. الاعتماد على المعدل الاسمي وحده قد يكون مضللًا: فمعدل 5% يُحتسب شهريًا ينمّي أموالك أسرع من معدل 5% يُحتسب مرة واحدة في السنة. تقوم هذه الحاسبة بتحويل أي معدل سنوي اسمي إلى مكافئه الفعلي حتى تتمكن من مقارنة العروض على أسس عادلة ومتساوية.
كيفية الاستخدام
أدخل المعدل السنوي الاسمي كنسبة مئوية (مثلًا 5 للدلالة على 5%)، ثم عدد مرات احتساب الفائدة المركبة في السنة — 1 للسنوي، و4 للربع سنوي، و12 للشهري، و365 لليومي. تعرض لك الحاسبة المعدل السنوي الفعلي، وتوضّح مقدار العائد الإضافي الذي تضيفه الفائدة المركبة مقارنةً بالمعدل الاسمي المجرّد.
شرح المعادلة
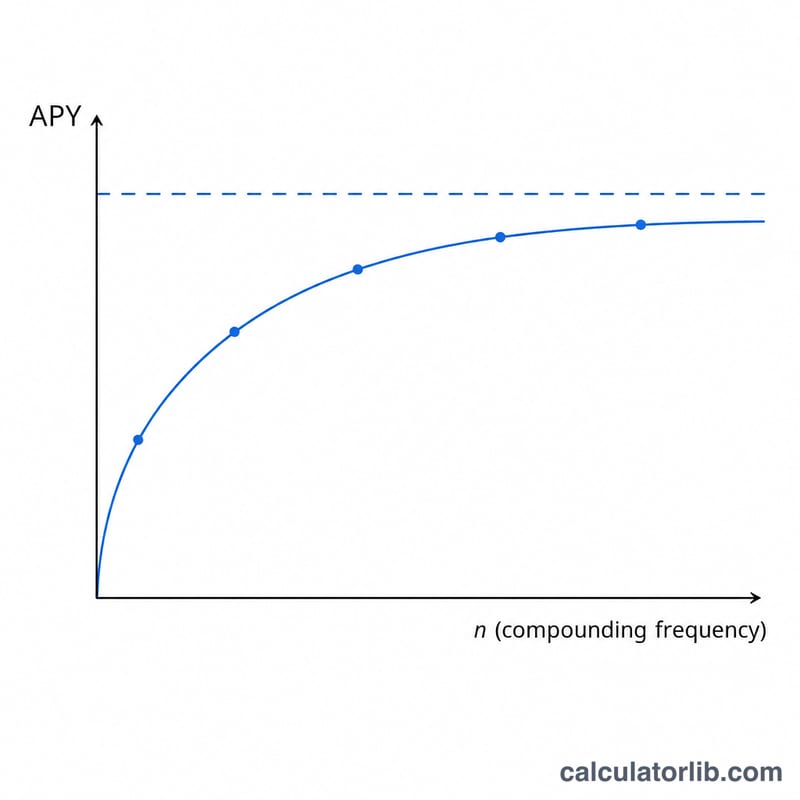
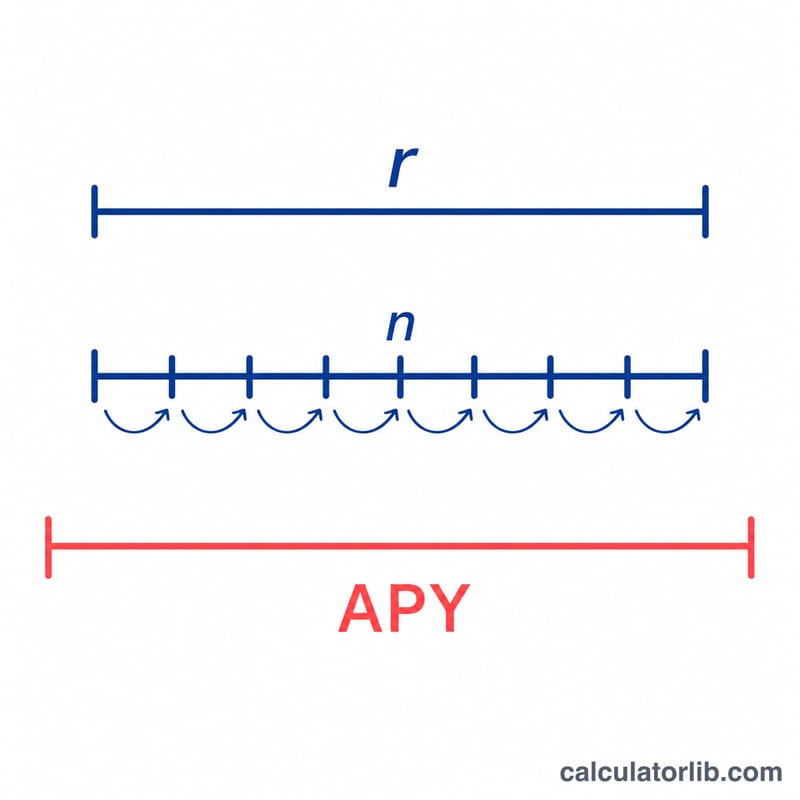
العلاقة هي $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ حيث r هو المعدل السنوي الاسمي مكتوبًا كرقم عشري، وn هو عدد مرات احتساب الفائدة المركبة في السنة. تكسب كل فترة فائدة بمقدار \(r/n\)، وتكسب تلك الفائدة بدورها فائدة في الفترات اللاحقة — وهذا هو جوهر التركيب. وكلما زادت قيمة \(n\) واقتربت من اللانهاية، اقترب معدل APY من حدّ التركيب المستمر \(e^{r} - 1\).
مثال تطبيقي
لنفترض أن حساب توفير يعلن عن معدل اسمي قدره 5% يُحتسب شهريًا (\(n = 12\)). إذن \(r = 0.05\)، ويكون $$\text{APY} = \left(1 + \frac{0.05}{12}\right)^{12} - 1 = (1.0041667)^{12} - 1 \approx 0.051162$$ أي ما يقارب 5.1162%. وبذلك تنمو أموالك فعليًا بنحو 5.12% سنويًا، أي بزيادة قدرها 0.12% تقريبًا عن المعدل المعلن البالغ 5%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل معدل الفائدة السنوي (APR) هو نفسه APY؟ لا. فمعدل APR (النسبة المئوية السنوية) هو المعدل الاسمي ولا يأخذ في الاعتبار الفائدة المركبة خلال السنة، بينما يشملها APY. ويكون APY دائمًا أكبر من أو مساويًا لـ APR طالما كان المعدل موجبًا.
ما القيمة التي ينبغي استخدامها لـ n؟ استخدم التكرار الذي تحدده المؤسسة المالية: شهري = 12، ربع سنوي = 4، يومي = 365، سنوي = 1.
لماذا يُعدّ APY مهمًا؟ لأنه يتيح لك المقارنة بإنصاف بين منتجين لهما جداول مختلفة لاحتساب الفائدة المركبة — فالمنتج صاحب الـ APY الأعلى هو الذي يدفع لك فعلًا عائدًا أكبر.