ما هو العائد السنوي الفعلي (APY)؟
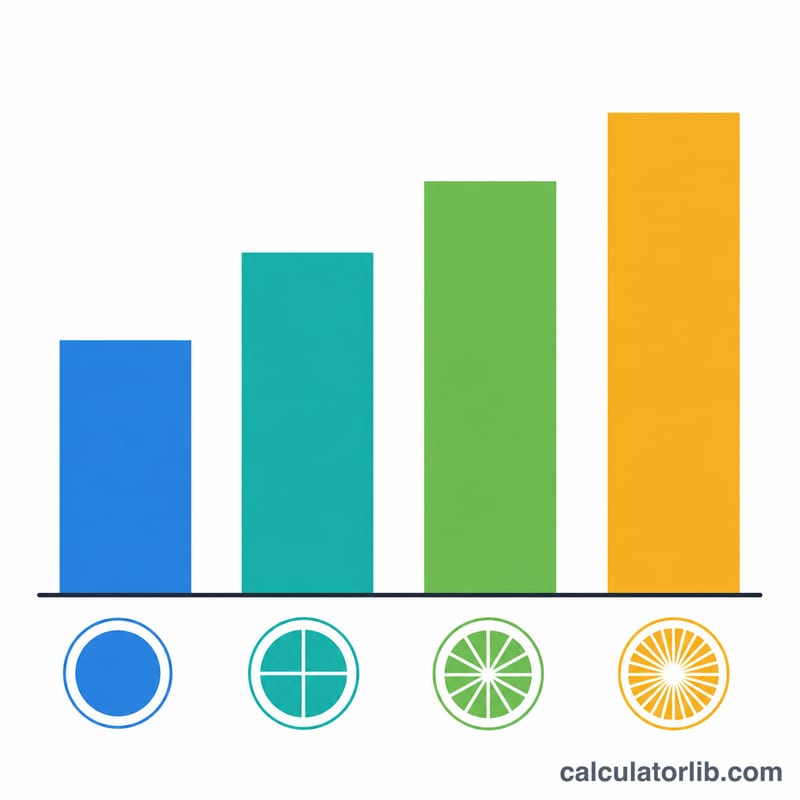
العائد السنوي الفعلي (APY) هو معدّل العائد الحقيقي الذي تجنيه على وديعة أو استثمار خلال سنة واحدة بعد أخذ الفائدة المركّبة في الحسبان. وعلى خلاف سعر الفائدة الاسمي (المعلَن)، يعكس الـ APY أثر «الفائدة على الفائدة». فقد يحقّق حسابان لهما السعر الاسمي نفسه عائدًا سنويًا فعليًا مختلفًا إذا اختلف عدد مرات احتساب الفائدة المركّبة — فكلما زاد تكرار الاحتساب ارتفع الـ APY.
كيفية استخدام الحاسبة
أدخِل سعر الفائدة الاسمي كنسبة مئوية، ثم اختر عدد مرات احتساب الفائدة المركّبة في السنة (شهريًا، يوميًا، ربع سنوي، وما إلى ذلك). تعرض لك الحاسبة العائد السنوي الفعلي (APY)، إلى جانب الفارق بينه وبين السعر الاسمي لتدرك بدقّة مقدار ما يضيفه التركيب من قيمة.
شرح المعادلة
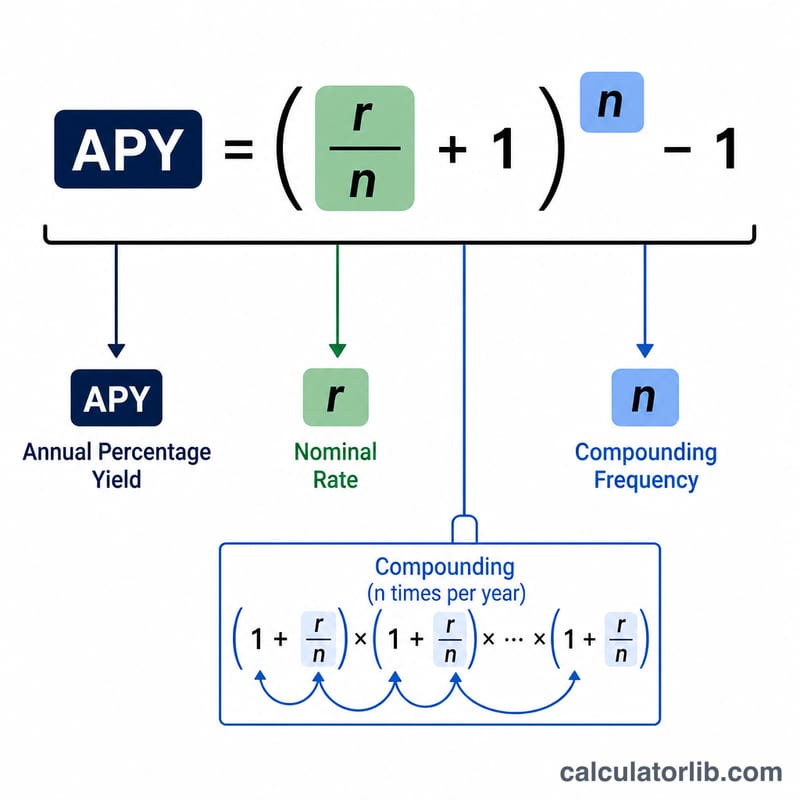
معادلة العائد السنوي الفعلي هي $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$ حيث r هو السعر الاسمي السنوي معبَّرًا عنه بالكسر العشري (مثلًا 5% = 0.05) وn هو عدد فترات الاحتساب المركّب في السنة. قسمة \(r\) على \(n\) تعطينا السعر الدوري؛ ورفع الناتج إلى الأُس \(n\) يركّبه على امتداد السنة كاملةً؛ وطرح الرقم 1 يعزل حصة النمو وحدها. اضرب الناتج في 100 للحصول على الـ APY كنسبة مئوية.
مثال تطبيقي
لنفترض أن حساب توفير يدفع سعرًا اسميًا قدره 5% يُحتسب شهريًا (n = 12). عندئذٍ يكون $$\text{APY} = \left(1 + \frac{0.05}{12}\right)^{12} - 1 = (1.0041667)^{12} - 1 \approx 0.051162,$$ أي نحو 5.1162%. وبذلك يساوي السعر الاسمي البالغ 5% في الواقع ما يقارب 5.12% سنويًا بفضل الاحتساب الشهري للفائدة المركّبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين APR و APY؟ الـ APR (معدّل النسبة المئوية السنوية) هو السعر الاسمي البسيط ويتجاهل التركيب خلال السنة، بينما يأخذ الـ APY الفائدة المركّبة في الحسبان، مما يجعله المقياس الأصدق للعائد.
هل يؤدي تكرار الاحتساب المركّب دائمًا إلى زيادة الـ APY؟ نعم — فعند ثبات السعر الاسمي، كلما زاد تكرار احتساب الفائدة ارتفع الـ APY، ليقترب من حدّه الأقصى عند التركيب المستمر.
هل يساوي الـ APY الفائدة التي سأتقاضاها فعليًا؟ الـ APY هو السعر الفعلي لسنة واحدة. أما أرباحك النقدية الحقيقية فتعتمد أيضًا على رصيدك وعلى أي إيداعات أو سحوبات أو رسوم.