Lãi suất thực tế hằng năm là gì?
Lãi suất thực tế hằng năm (EAR), còn được gọi là lãi suất tương đương hằng năm hay lãi suất hiệu dụng, là mức lãi suất thật mà bạn thực sự nhận được hoặc phải trả cho một khoản đầu tư hay khoản vay sau khi đã tính đến tác động của việc ghép lãi. Một mức lãi suất danh nghĩa 12% nghe có vẻ đơn giản, nhưng nếu lãi được ghép theo tháng thì trên thực tế trong cả năm bạn sẽ trả hoặc nhận nhiều hơn 12%. EAR phản ánh chính xác sự chênh lệch này, giúp bạn so sánh các sản phẩm tài chính một cách công bằng, "cùng một thước đo".
Cách sử dụng công cụ
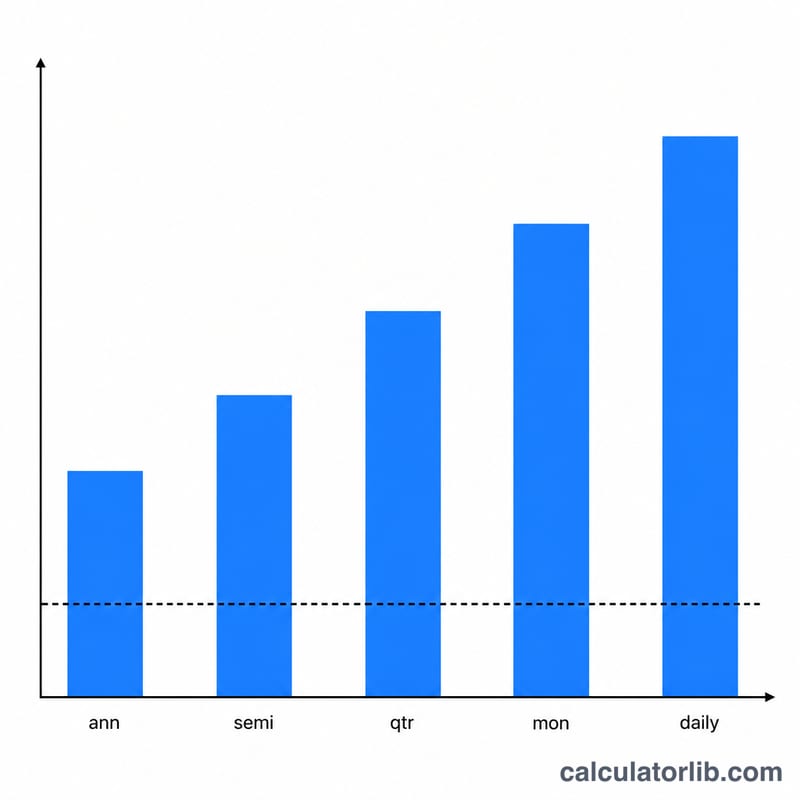
Hãy nhập lãi suất danh nghĩa hằng năm dưới dạng phần trăm và số lần lãi được ghép trong một năm (12 nếu ghép theo tháng, 4 nếu theo quý, 365 nếu theo ngày, 1 nếu theo năm). Công cụ sẽ cho ra lãi suất thực tế hằng năm, hiển thị lại lãi suất danh nghĩa của bạn và cho thấy số điểm phần trăm tăng thêm hoàn toàn do hiệu ứng ghép lãi.
Giải thích công thức
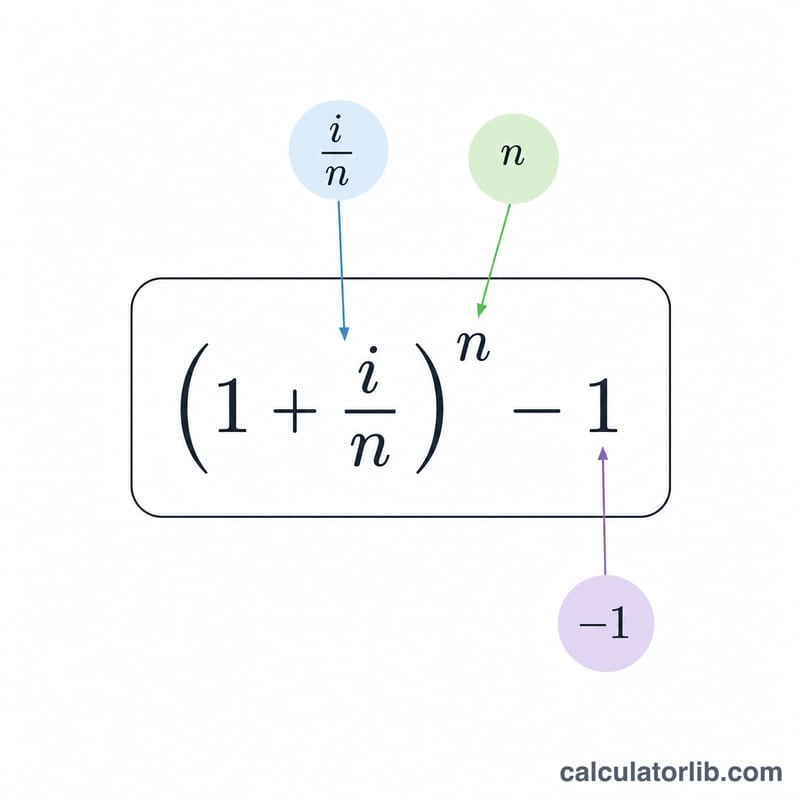
Lãi suất thực tế hằng năm được tính theo công thức $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ trong đó \(i\) là lãi suất danh nghĩa hằng năm biểu diễn dưới dạng số thập phân và \(n\) là số kỳ ghép lãi trong một năm. Mỗi kỳ tạo ra mức lãi \(i/n\), và việc ghép lãi \(n\) lần trong năm tạo ra con số thực tế. Khi \(n\) càng lớn, EAR sẽ tiến dần đến giới hạn ghép lãi liên tục \(e^{i} - 1\).
Ví dụ minh họa
Giả sử một thẻ tín dụng tính lãi suất danh nghĩa 12% mỗi năm và ghép lãi theo tháng. Khi đó \(i = 0{,}12\) và \(n = 12\). Vậy $$\text{EAR} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825$$ tức khoảng 12,68%. Phần 0,68 điểm phần trăm tăng thêm chính là chi phí ẩn của việc ghép lãi theo tháng.
Các thuật ngữ chính: Lãi suất danh nghĩa, APR, APY và EAR
- Lãi suất danh nghĩa (\(i\)): Lãi suất hằng năm được công bố, trước khi tính đến ảnh hưởng của lãi kép. Đây là đầu vào của công thức EAR và chỉ bằng EAR khi lãi được ghép một lần mỗi năm.
- Tần suất ghép lãi (\(n\)): Số lần mỗi năm lãi được tính và cộng vào số dư (1 = hằng năm, 2 = nửa năm, 4 = hằng quý, 12 = hằng tháng, 52 = hằng tuần, 365 = hằng ngày). Giá trị \(n\) càng lớn thì EAR càng cao đối với một lãi suất danh nghĩa cho trước.
- Lãi suất theo kỳ (\(i/n\)): Lãi suất áp dụng trong mỗi kỳ ghép lãi. Ví dụ, 12% ghép lãi hằng tháng có lãi suất theo kỳ là 1%.
- Lãi suất hiệu dụng theo kỳ: Mức tăng trưởng thực tế trong một kỳ, bằng lãi suất theo kỳ \(i/n\). Ghép lãi qua \(n\) kỳ cho kết quả \((1 + i/n)^n\), trừ đi 1 sẽ được EAR.
- APR (lãi suất phần trăm hằng năm): Lãi suất hằng năm được niêm yết cho các khoản vay và sản phẩm tín dụng. Ở nhiều quốc gia, chẳng hạn Hoa Kỳ đối với tín dụng tiêu dùng, APR là lãi suất kiểu danh nghĩa, thường không bao gồm việc ghép lãi trong năm, vì vậy EAR có thể cao hơn APR được niêm yết. Định nghĩa APR chính xác khác nhau tùy quốc gia và sản phẩm, vì vậy hãy kiểm tra quy định tại địa phương.
- APY (lợi suất phần trăm hằng năm): Thuật ngữ thường dùng cho tài khoản tiền gửi và tiết kiệm. APY có cùng khái niệm với EAR: lợi suất hằng năm đã bao gồm ghép lãi.
- EAR (lãi suất hiệu dụng hằng năm): Lãi suất hằng năm tương đương, khi được ghép lãi một lần, cho cùng mức tăng trưởng như lãi suất danh nghĩa được ghép lãi \(n\) lần: \(\text{EAR} = (1 + i/n)^n - 1\).
- Ghép lãi liên tục: Giới hạn khi \(n\) tăng không giới hạn. EAR khi đó trở thành \(e^i - 1\), là mức tối đa có thể đạt được với một lãi suất danh nghĩa cho trước. Với 12%, giá trị này khoảng 12,750%.
Diễn giải kết quả EAR của bạn
- EAR chỉ bằng lãi suất danh nghĩa khi \(n = 1\). Với bất kỳ việc ghép lãi nào thường xuyên hơn mỗi năm một lần, EAR sẽ cao hơn lãi suất danh nghĩa vì tiền lãi cũng sinh lãi trong năm.
- Khoảng chênh lệch tăng theo lãi suất và tần suất. Với lãi suất danh nghĩa 5%, ghép lãi hằng ngày làm tăng khoảng 0,127 điểm phần trăm; với 20%, mức tăng khoảng 2,134. Mức lợi tăng thêm từ mỗi lần tăng tần suất tiếp theo ngày càng nhỏ, và nó bị giới hạn bởi giá trị ghép lãi liên tục.
- EAR cho phép so sánh cùng cơ sở. Hai sản phẩm có cùng lãi suất danh nghĩa nhưng lịch ghép lãi khác nhau sẽ không có cùng chi phí hoặc cùng lợi suất. So sánh EAR của chúng đưa về cùng một cơ sở hằng năm.
- Chiều hướng có ý nghĩa. Đối với khoản vay hoặc số dư tín dụng, EAR cao hơn nghĩa là chi phí vay hằng năm thực tế cao hơn. Đối với sản phẩm tiết kiệm hoặc tiền gửi, EAR cao hơn nghĩa là lợi suất hằng năm thực tế cao hơn.
- Giới hạn của con số này. EAR chỉ phản ánh lãi suất và việc ghép lãi. Nó không bao gồm phí, thuế và các khoản phụ phí, và giả định rằng lãi suất không đổi trong năm cũng như không có khoản gửi, rút hoặc thanh toán nào làm thay đổi số dư.
Đây là thông tin chung giúp bạn hiểu cách tính, không phải tư vấn tài chính cá nhân.
Câu hỏi thường gặp
EAR có giống với APR không? Không hẳn. APR thường là lãi suất danh nghĩa và có thể không tính đến tác động của ghép lãi, trong khi EAR luôn bao gồm yếu tố này, nên EAR là công cụ so sánh chính xác hơn.
Nếu lãi được ghép theo ngày thì sao? Hãy dùng \(n = 365\) (hoặc 360 theo quy ước của một số ngân hàng). Ghép lãi theo ngày sẽ đẩy EAR cao hơn một chút so với ghép theo tháng.
Tần suất ghép lãi càng cao thì EAR có luôn càng cao không? Đúng vậy — với cùng một lãi suất danh nghĩa, ghép lãi càng thường xuyên thì lãi suất thực tế càng cao, cho đến mức trần là ghép lãi liên tục.