Qu'est-ce que le taux annuel effectif ?
Le taux annuel effectif (TAE), aussi appelé taux équivalent annuel ou taux d'intérêt effectif, correspond au véritable taux d'intérêt perçu ou payé sur un placement ou un crédit, une fois pris en compte l'effet de la capitalisation. Un taux nominal de 12 % semble simple, mais si les intérêts sont capitalisés chaque mois, vous payez ou gagnez en réalité plus de 12 % sur l'année. Le TAE traduit cet écart, ce qui vous permet de comparer les produits sur une base réellement comparable.
Comment utiliser ce calculateur
Saisissez le taux d'intérêt nominal annuel en pourcentage, puis le nombre de fois où les intérêts sont capitalisés par an (12 pour une capitalisation mensuelle, 4 pour trimestrielle, 365 pour quotidienne, 1 pour annuelle). Le calculateur affiche le taux annuel effectif, rappelle votre taux nominal et indique les points de pourcentage supplémentaires ajoutés uniquement par l'effet de la capitalisation.
La formule expliquée
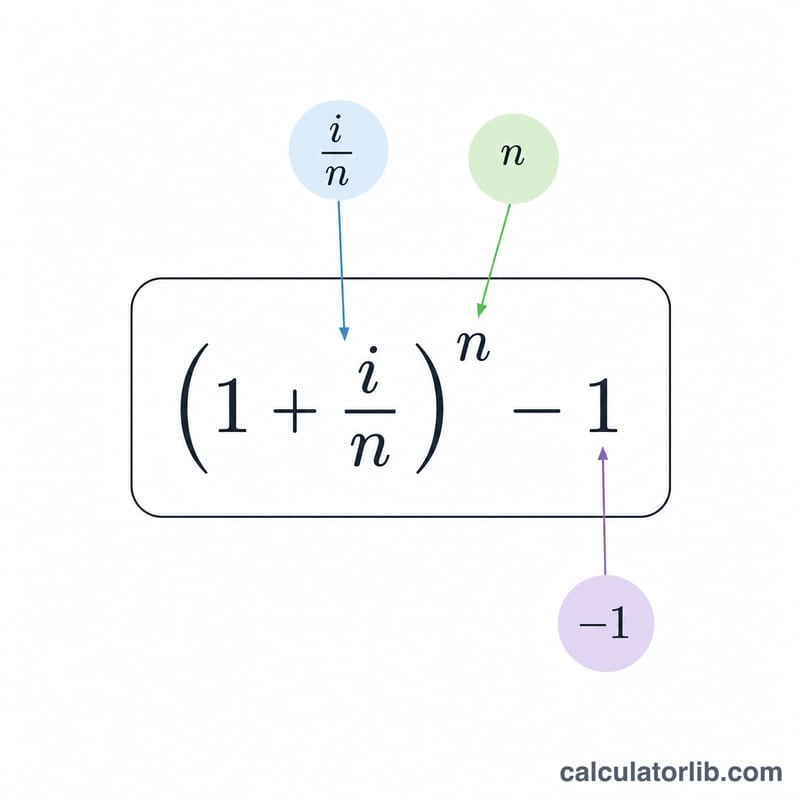
Le TAE se calcule ainsi : $$\text{TAE} = \left(1 + \frac{i}{n}\right)^{n} - 1$$, où \(i\) est le taux nominal annuel exprimé en décimale et \(n\) le nombre de périodes de capitalisation par an. Chaque période rapporte \(i/n\), et le fait de capitaliser ces intérêts \(n\) fois dans l'année donne le taux effectif. Plus \(n\) augmente, plus le TAE se rapproche de la limite de la capitalisation continue, soit \(e^{i} - 1\).
Exemple chiffré
Imaginons une carte de crédit appliquant un taux nominal annuel de 12 % capitalisé mensuellement. Ici, \(i = 0{,}12\) et \(n = 12\). On obtient donc $$\text{TAE} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825,$$ soit environ 12,68 %. Ces 0,68 point de pourcentage supplémentaires représentent le coût caché de la capitalisation mensuelle.
Termes clés : taux nominal, TAEG, rendement annuel effectif et TAE
- Taux nominal (\(i\)) : Le taux d'intérêt annuel annoncé, avant la prise en compte de l'effet des intérêts composés. C'est la donnée d'entrée de la formule du TAE et il n'est égal au TAE que si les intérêts sont capitalisés une seule fois par an.
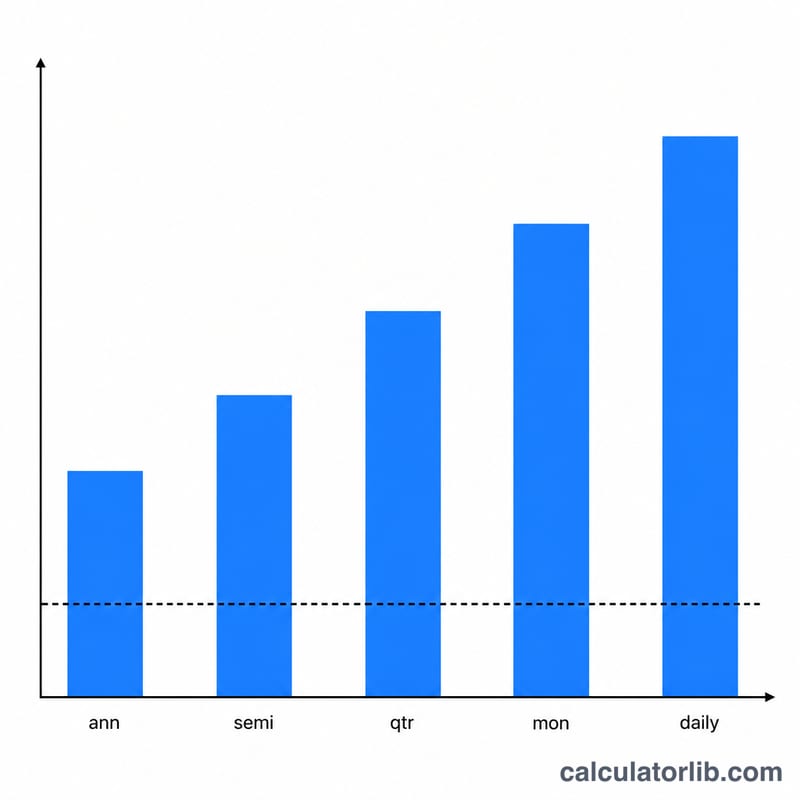
- Fréquence de capitalisation (\(n\)) : Le nombre de fois par an où les intérêts sont calculés et ajoutés au solde (1 = annuelle, 2 = semestrielle, 4 = trimestrielle, 12 = mensuelle, 52 = hebdomadaire, 365 = quotidienne). Plus \(n\) est élevé, plus le TAE est élevé pour un taux nominal donné.
- Taux périodique (\(i/n\)) : Le taux d'intérêt appliqué à chaque période de capitalisation. Par exemple, 12 % capitalisés mensuellement correspondent à un taux périodique de 1 %.
- Taux périodique effectif : La croissance réelle sur une période, égale au taux périodique \(i/n\). La capitalisation sur \(n\) périodes donne \((1 + i/n)^n\), et en soustrayant 1 on obtient le TAE.
- TAEG (taux annuel effectif global) : Un taux annuel affiché pour les prêts et les produits de crédit. Dans de nombreuses juridictions, comme les États-Unis pour le crédit à la consommation, le TAEG est un taux de type nominal qui ne tient généralement pas compte de la capitalisation au cours de l'année ; le TAE peut donc être supérieur au TAEG affiché. Les définitions exactes du TAEG varient selon le pays et le produit, il faut donc vérifier les règles locales.
- Rendement annuel (APY, annual percentage yield) : Le terme couramment utilisé pour les comptes de dépôt et d'épargne. L'APY correspond au même concept que le TAE : le rendement annuel incluant la capitalisation.
- TAE (taux annuel effectif) : Le taux annuel équivalent qui, capitalisé une seule fois, donne la même croissance que le taux nominal capitalisé \(n\) fois : \(\text{TAE} = (1 + i/n)^n - 1\).
- Capitalisation continue : La limite lorsque \(n\) tend vers l'infini. Le TAE devient \(e^i - 1\), le maximum possible pour un taux nominal donné. Pour 12 %, cela correspond à environ 12,750 %.
Interpréter votre résultat de TAE
- Le TAE est égal au taux nominal uniquement si \(n = 1\). Avec une capitalisation plus fréquente qu'annuelle, le TAE est supérieur au taux nominal, car les intérêts rapportent eux-mêmes des intérêts au cours de l'année.
- L'écart augmente avec le taux et la fréquence. À 5 % nominal, la capitalisation quotidienne ajoute environ 0,127 point de pourcentage ; à 20 %, elle ajoute environ 2,134. Le gain supplémentaire lié à chaque hausse de fréquence devient de plus en plus faible, et il est plafonné par la valeur de la capitalisation continue.
- Le TAE permet une comparaison à conditions égales. Deux produits ayant le même taux nominal mais des calendriers de capitalisation différents ne coûtent pas et ne rapportent pas le même montant. Comparer leurs TAE les place sur la même base annuelle.
- Le sens compte. Pour un prêt ou un solde de crédit, un TAE plus élevé signifie un coût réel annuel d'emprunt plus élevé. Pour un produit d'épargne ou de dépôt, un TAE plus élevé signifie un rendement réel annuel plus élevé.
- Limites du chiffre. Le TAE ne reflète que le taux d'intérêt et la capitalisation. Il exclut les frais, les impôts et les charges, et suppose que le taux reste constant et qu'aucun dépôt, retrait ou paiement ne modifie le solde au cours de l'année.
Ces informations sont de nature générale, destinées à vous aider à comprendre le calcul ; il ne s'agit pas de conseils financiers personnalisés.
FAQ
Le TAE est-il identique au TAEG ? Pas tout à fait. Le TAEG (taux annuel effectif global) intègre certes des frais, mais à l'international le terme « APR » désigne souvent un taux nominal qui peut ignorer l'effet de la capitalisation, alors que le TAE l'inclut toujours. Le TAE reste donc l'outil de comparaison le plus fiable lorsqu'on veut isoler l'effet de la capitalisation.
Et si les intérêts sont capitalisés quotidiennement ? Utilisez \(n = 365\) (ou 360 selon certaines conventions bancaires). La capitalisation quotidienne fait légèrement grimper le TAE par rapport à la capitalisation mensuelle.
Une fréquence de capitalisation plus élevée donne-t-elle toujours un TAE plus élevé ? Oui : pour un même taux nominal, une capitalisation plus fréquente produit un taux effectif plus élevé, jusqu'au plafond de la capitalisation continue.