什么是实际年利率?
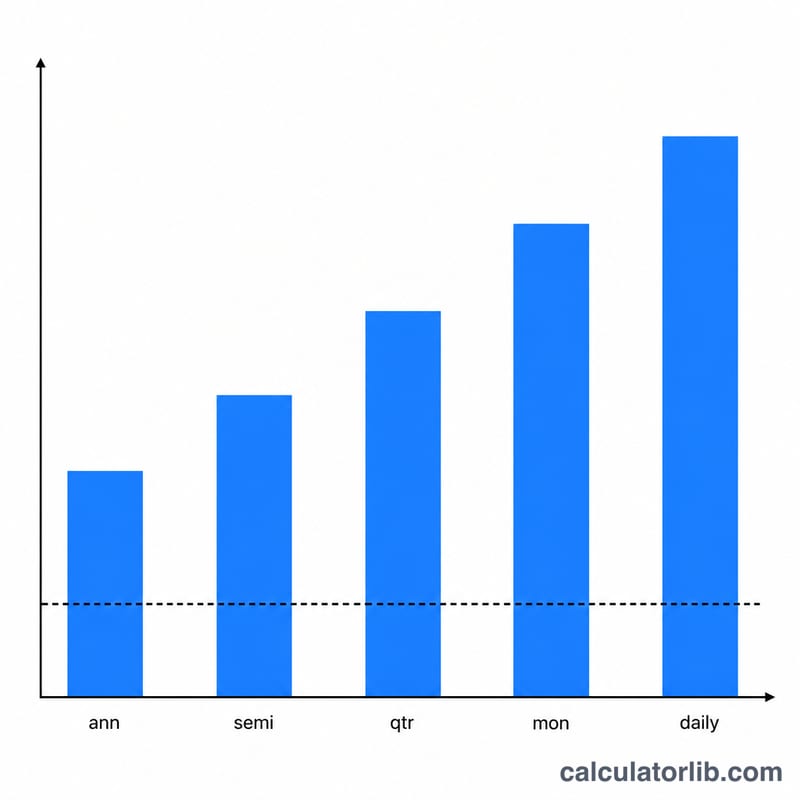
实际年利率(EAR),也叫年化等效利率或有效利率,是把复利效应考虑进去之后,一笔投资或贷款真正赚到或支付的利率。12% 的名义利率听起来很简单,但如果按月计息复利,你一年里实际支付或赚取的就会超过 12%。EAR 正是把这个差额算了出来,让你能在同一标准下公平地比较不同产品。
如何使用本计算器
以百分比形式输入名义年利率,再填入每年的复利计息次数(按月为 12 次,按季为 4 次,按日为 365 次,按年为 1 次)。计算器会算出实际年利率,同时列出你的名义利率,并显示单纯因复利而额外增加的那几个百分点。
公式详解
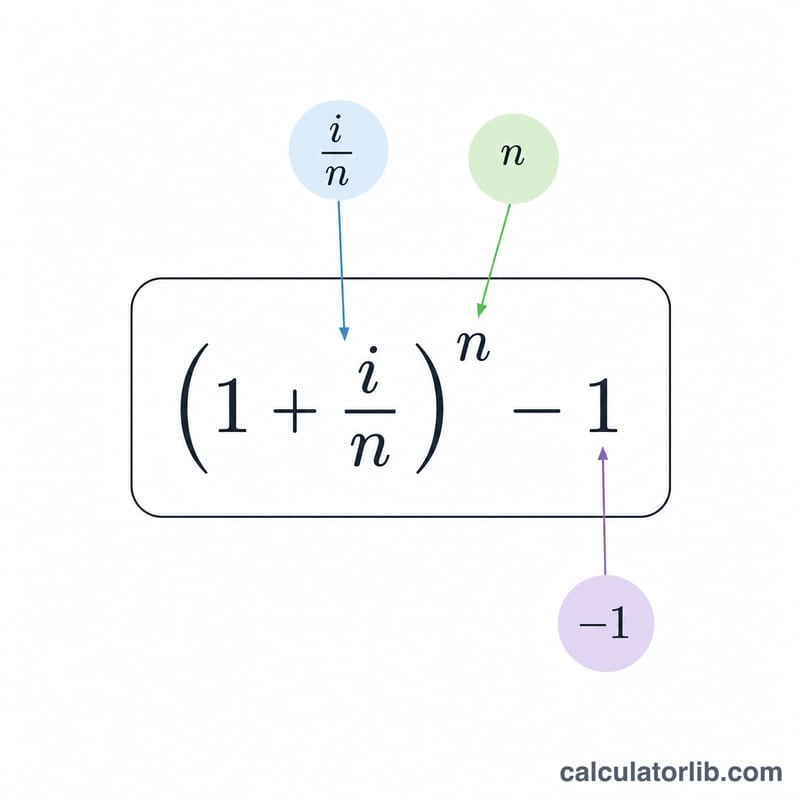
实际年利率的公式为 $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ 其中 \(i\) 是以小数表示的名义年利率,\(n\) 是每年的复利计息期数。每一期产生 \(i/n\) 的利息,把它在一年内复利 \(n\) 次,就得到实际利率。当 \(n\) 越来越大时,EAR 会趋近于连续复利的上限 \(e^{i} - 1\)。
实例演算
假设一张信用卡的名义年利率为 12%,按月计息复利。这里 \(i = 0.12\),\(n = 12\)。于是 $$\text{EAR} = \left(1 + \frac{0.12}{12}\right)^{12} - 1 = (1.01)^{12} - 1 \approx 0.126825$$ 约为 12.68%。多出来的 0.68 个百分点,就是按月复利带来的隐性成本。
关键术语:名义利率、APR、APY 和 EAR
- 名义利率 (\(i\)):未计入复利影响的规定年利率。它是 EAR 公式的输入值,只有当利息每年复利一次时才等于 EAR。
- 复利频率 (\(n\)):每年计算利息并计入本金的次数(1 = 每年一次,2 = 每半年一次,4 = 每季度一次,12 = 每月一次,52 = 每周一次,365 = 每日一次)。在名义利率相同的情况下,\(n\) 越大,EAR 越高。
- 周期利率 (\(i/n\)):每个复利周期适用的利率。例如,按月复利的 12% 年利率,其周期利率为 1%。
- 有效周期利率:一个周期内的实际增长率,等于周期利率 \(i/n\)。在 \(n\) 个周期上复利计算得到 \((1 + i/n)^n\),减去 1 即得 EAR。
- APR(年化百分率):贷款和信贷产品通常标注的年利率。在许多司法管辖区(例如美国的消费信贷)中,APR 是一种类似名义利率的利率,通常不包含年内复利,因此 EAR 可能高于标注的 APR。APR 的确切定义因国家和产品而异,请查看当地规定。
- APY(年化收益率):存款和储蓄账户常用的术语。APY 与 EAR 是同一概念:包含复利的年收益率。
- EAR(有效年利率):一个等效的年利率,按年复利一次时,所产生的增长与名义利率按 \(n\) 次复利的增长相同:\(\text{EAR} = (1 + i/n)^n - 1\)。
- 连续复利:当 \(n\) 无限增大时的极限情况。此时 EAR 为 \(e^i - 1\),是给定名义利率下可能达到的最大值。对于 12%,该值约为 12.750%。
解读您的 EAR 结果
- 只有当 \(n = 1\) 时,EAR 才等于名义利率。当复利频率高于每年一次时,EAR 会高于名义利率,因为利息在一年内也会产生利息。
- 差距随利率和频率的增加而扩大。名义利率为 5% 时,每日复利会增加约 0.127 个百分点;名义利率为 20% 时,则增加约 2.134 个百分点。频率每进一步提高所带来的额外收益会越来越小,并且受连续复利数值的上限限制。
- EAR 便于同口径比较。两个名义利率相同但复利方式不同的产品,其成本或收益并不相同。比较它们的 EAR,可将两者统一到相同的年度基准上。
- 方向很重要。对于贷款或信贷余额,EAR 越高,意味着实际年借贷成本越高。对于储蓄或存款产品,EAR 越高,意味着实际年收益率越高。
- 该数值的局限性。EAR 仅反映利率和复利方式,不包括费用、税费和各类收费,并且假设利率保持不变,且年内没有存款、取款或还款改变余额。
以上内容仅为帮助您理解计算方法的一般性信息,不构成个人理财建议。
常见问题
EAR 和 APR 是一回事吗?并不完全相同。APR(年百分率)通常是名义利率,可能不包含复利效应;而 EAR 始终把复利算进去,因此用 EAR 来比较更靠谱。需要注意的是,APR 在美国等市场有特定的法定口径,各国的计算规则也可能不同。
如果按日计息复利怎么办?用 \(n = 365\)(部分银行习惯按 360 计算)。按日复利会让 EAR 比按月复利略高一些。
复利越频繁,EAR 就一定越高吗?是的——在名义利率相同的情况下,计息越频繁,实际利率就越高,直到逼近连续复利的上限为止。