

ماذا تفعل حاسبة معدل الفائدة السنوي الفعلي؟
تحوّل حاسبة معدل الفائدة السنوي الفعلي (EAR) المعدل السنوي الاسمي المعلن إلى المعدل السنوي الحقيقي الذي تكسبه أو تدفعه فعليًا بعد احتساب أثر الفائدة المركبة. فعندما تُحتسب الفائدة أكثر من مرة في السنة، فإنها «تُولّد فائدة على الفائدة»، ولهذا يكون المعدل الفعلي أعلى دائمًا من المعدل المعلن. تصلح هذه الأداة لأي استثمار أو حساب توفير أو قرض في أي مكان في العالم؛ فهي ليست مرتبطة بدولة بعينها.
المدخلات التي تُدخلها
- المعدل السنوي (%) — معدل الفائدة السنوي الاسمي أو المعلن (القيمة الافتراضية 6%).
- تكرار احتساب الفائدة المركبة — عدد مرات تطبيق الفائدة خلال السنة. تدعم الحاسبة خيارات واسعة: سنويًا (1)، نصف سنوي (2)، ربع سنوي (4)، كل شهرين (6)، شهريًا (12)، نصف شهري (24)، كل أسبوعين (26)، أسبوعيًا (52)، يوميًا على أساس 360 يومًا، يوميًا على أساس 365 يومًا، إضافة إلى الاحتساب المستمر.
ومن العملي أن الحاسبة تعرض معدل EAR لـكل تكرارات الفائدة المركبة دفعة واحدة، حتى تتمكن من المقارنة بين الخيارات جنبًا إلى جنب.
المعادلة
لعدد محدود من فترات الاحتساب \(n\) ومعدل اسمي \(r\) (بصيغة عشرية):
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$أما في حالة الاحتساب المستمر فتستخدم الحاسبة الصيغة الأسية: $$\text{EAR} = e^{\,r} - 1$$ وتُقرّب النتائج إلى ستة منازل عشرية وتُعرض كنسبة مئوية.
مثال محلول
لنفترض أن لديك معدلًا اسميًا قدره 6% يُحتسب ربع سنوي (\(n = 4\)):
- \(r = 0.06\)، \(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- $$\text{EAR} = 1.06136 - 1 = 0.06136$$ أي نحو 6.1364%
وبذلك فإن معدل 6% المُحتسب ربع سنوي يحقق فعليًا 6.1364% في السنة. وإذا احتُسب شهريًا يرتفع إلى نحو 6.1678%، ومع الاحتساب المستمر يصل إلى نحو 6.1837%.
معدل الفائدة الفعلي عبر تكرارات التركيب والمعدلات
يعرض الجدول المعدل السنوي الفعلي لعدة معدلات سنوية اسمية (معلنة). تُحسب كل قيمة باستخدام \(\text{المعدل الفعلي} = (1 + r/n)^n - 1\)، حيث \(r\) هو المعدل الاسمي كعدد عشري، و\(n\) هو عدد فترات التركيب في السنة. يستخدم العمود المستمر \(e^r - 1\). تُقرّب القيم إلى أربع منازل عشرية، وهي بالنسبة المئوية.
| المعدل الاسمي | سنوي (n=1) | ربع سنوي (n=4) | شهري (n=12) | يومي (n=365) | مستمر |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
مثال على التعويض لمعدل 10% مركّب شهرياً: \((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\)، أي نحو 10.4713%.
يُلاحظ أن الانتقال من التركيب السنوي إلى الربع سنوي يضيف أكثر بكثير من الانتقال من الشهري إلى اليومي، وأن المكسب من اليومي إلى المستمر ضئيل جداً.
المصطلحات الأساسية: المعدل الاسمي والمعدل الفعلي وAPR وAPY
- المعدل الاسمي (المعدل المعلن)
- معدل الفائدة السنوي المعلن قبل احتساب أثر التركيب خلال السنة. مثال: "12% مركّب شهرياً".
- تكرار التركيب
- عدد مرات احتساب الفائدة وإضافتها إلى الرصيد في السنة (\(n\)): 1 للسنوي، و2 لنصف السنوي، و4 للربع سنوي، و12 للشهري، و52 للأسبوعي، و365 لليومي.
- المعدل الفعلي السنوي (EAR)
- المعدل الذي يعطي، عند التركيب مرة واحدة في السنة، النمو نفسه الذي يعطيه المعدل الاسمي المركّب \(n\) مرة: \(\text{المعدل الفعلي} = (1 + r/n)^n - 1\).
- العائد السنوي (APY)
- المصطلح الشائع لمنتجات الودائع والادخار، وهو الكمية نفسها التي يمثلها المعدل الفعلي السنوي (EAR): العائد السنوي متضمناً أثر التركيب.
- معدل النسبة السنوية (APR)
- معدل سنوي يُذكر عادةً كرقم اسمي، ولا يتضمن بحد ذاته أثر التركيب داخل السنة. تختلف تعريفات APR الدقيقة، وما إذا كانت الرسوم مشمولة، بحسب البلد والتنظيم، لذا تحقّق من القواعد المطبّقة حيث يُقدَّم المنتج.
- التركيب المستمر
- الحد النظري عندما \(n \to \infty\): \(\text{المعدل الفعلي} = e^r - 1\).
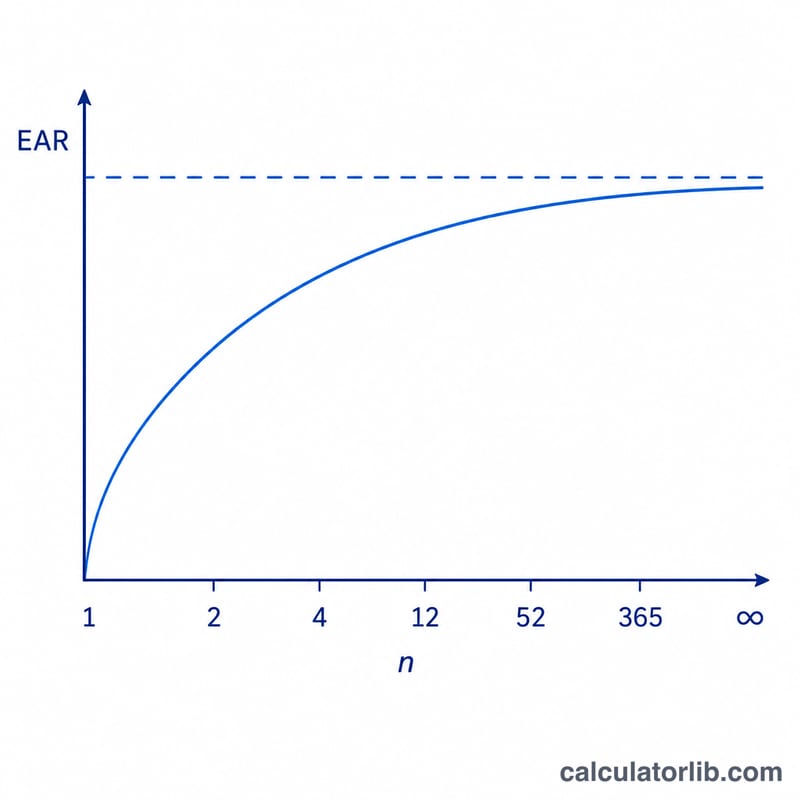
العلاقة: لنفس المعدل الاسمي، المعدل الفعلي ≥ المعدل الاسمي، ويتساويان فقط عند التركيب السنوي (\(n=1\)). يرتفع المعدل الفعلي مع \(n\) ويقترب من \(e^r - 1\).
تفسير نتيجة المعدل الفعلي الخاصة بك
الفرق بين المعدل الفعلي والمعدل الاسمي هو أثر التركيب وحده: فالفائدة المكتسبة (أو المحتسبة) في الفترات السابقة تكسب هي نفسها فائدة في الفترات اللاحقة. وإذا تساوى الرقمان، فهذا يعني أن التركيب يحدث مرة واحدة فقط في السنة.
- المعدلات الأعلى توسّع الفجوة. عند 3% مع تركيب شهري تُضيف الفائدة نحو 0.04 نقطة مئوية، وعند 20% تُضيف نحو 1.94 نقطة.
- التركيب الأكثر تكراراً يرفع المعدل الفعلي، مع عوائد متناقصة. الانتقال من السنوي إلى الربع سنوي يحقق القفزة الأكبر، بينما الانتقال من اليومي إلى المستمر يضيف القليل جداً. وسقف هذا المعدل هو \(e^r - 1\).
- المعدل الفعلي السنوي والعائد السنوي مقياسان متكافئان للعائد السنوي، لذا يمكن استخدام أيٍّ منهما لمقارنة منتجات الادخار أو الاستثمار ذات جداول التركيب المختلفة.
- المقياس نفسه ينطبق على الاقتراض. بالنسبة لقرض أو رصيد ائتماني، يوضح المعدل الفعلي التكلفة السنوية الحقيقية للفائدة عندما يكون التركيب أكثر تكراراً من السنوي. وبالنسبة للاستثمار، يوضح معدل النمو السنوي الحقيقي.
للمقارنة العادلة بين عرضين، حوّل كليهما إلى المعدل الفعلي أولاً؛ فالمعدل الفعلي الأعلى يعني نمواً أسرع للرصيد (وهو أفضل للمدخرين، وأكثر كلفة للمقترضين). يعكس المعدل الفعلي معدل الفائدة والتركيب فقط؛ أما الرسوم والضرائب وتغيرات الأسعار فغير مشمولة.
هذه معلومات عامة، وليست نصيحة مالية مهنية.
الأسئلة الشائعة
لماذا يكون EAR أعلى من المعدل الاسمي؟ لأن الفائدة تُضاف أكثر من مرة في السنة، وتُحتسب الفائدة اللاحقة على الرصيد الذي زاد بالفعل. وكلما زاد تكرار الاحتساب ارتفع معدل EAR.
ما الفرق بين خياري 360 و365 يومًا في الاحتساب اليومي؟ تفترض بعض المؤسسات سنة من 360 يومًا للاحتساب اليومي، بينما تعتمد أخرى السنة الفعلية البالغة 365 يومًا. وتعرض الحاسبة كلا الخيارين لتطابق العُرف المتبع لدى مؤسستك أو المُقرض.
متى ينبغي أن أستخدم EAR؟ استخدمه للمقارنة العادلة بين القروض أو الاستثمارات التي تعلن تكرارات مختلفة للاحتساب، إذ يضعها جميعًا على أساس سنوي موحّد.
















