ماذا تفعل حاسبة معدل النسبة السنوي
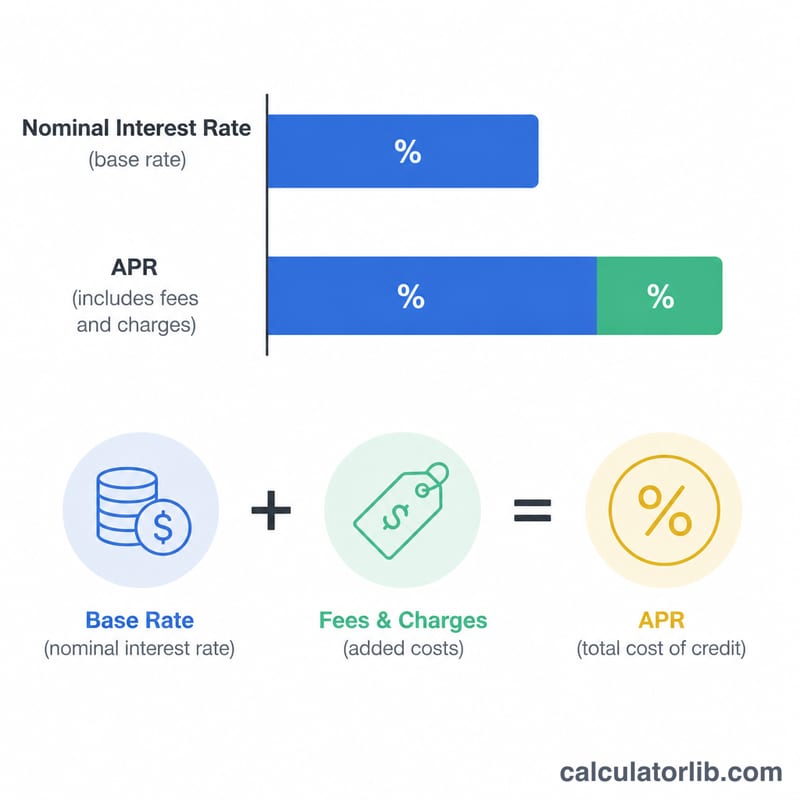
تقدّر هذه الحاسبة معدل النسبة السنوي (APR) على القرض — أي التكلفة السنوية الحقيقية للاقتراض بعد دمج الرسوم المقدّمة ضمن سعر الفائدة. فبينما يعكس سعر الفائدة المعلن تكلفة المال المقترض فقط، يضيف معدل APR الرسوم أيضًا، ما يمنحك طريقة أكثر إنصافًا للمقارنة بين عروض القروض. كما تعرض الأداة قيمة القسط المجدول وإجمالي الفائدة والتكلفة الكلية.
البيانات التي تُدخلها
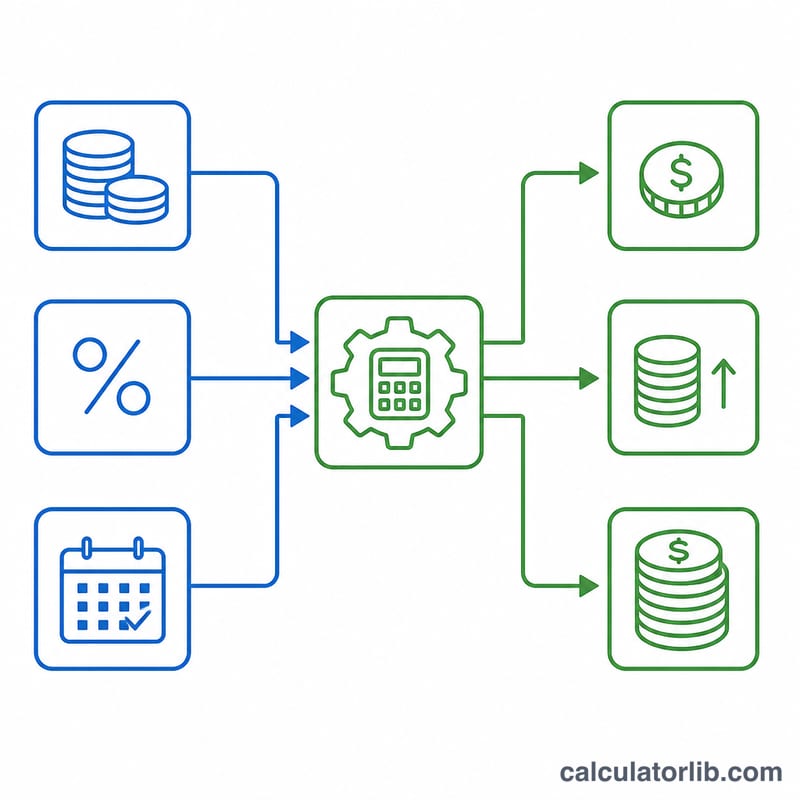
- مبلغ القرض ($) – أصل المبلغ الذي تنوي اقتراضه.
- سعر الفائدة (%) – السعر السنوي الاسمي الذي يعرضه المُقرض.
- مدة القرض (بالأشهر) – الفترة التي تسدّد خلالها.
- رسوم إضافية ($) – رسوم التأسيس أو المعالجة التي تقلّل فعليًا من المبلغ النقدي الذي تستلمه.
- تكرار التركيب – سنويًا، أو نصف سنوي، أو ربع سنوي، أو شهري، أو يومي.
- تكرار السداد – عدد مرات الدفع (مثل شهري، أو كل أسبوعين، أو أسبوعي).
كيف تتم الحسابات
تحوّل الحاسبة أولًا السعر الاسمي إلى سعر فعلي لكل فترة يتوافق مع جدول سدادك، ثم تحسب القسط الثابت باستخدام صيغة الإطفاء (الاستهلاك) المعتادة:
القسط = P × i × (1 + i)N ÷ [(1 + i)N − 1]
حيث P هو مبلغ القرض، وi هو السعر الفعلي لكل دفعة، وN هو عدد الدفعات. ولإيجاد معدل APR، تبحث الأداة عن السعر الذي يجعل القيمة الحالية لجميع الدفعات مساوية لـصافي المبلغ المستلم (مبلغ القرض مطروحًا منه الرسوم)، عبر بحث تكراري باستخدام طريقة نيوتن. وبما أن الرسوم تُخصم مما تستلمه فعليًا، يأتي معدل APR أعلى من السعر المعلن.
مثال تطبيقي
اقترض 10,000 دولار بفائدة 6% على مدى 36 شهرًا، بتركيب شهري وسداد شهري، مع 300 دولار رسومًا. يبلغ القسط الشهري نحو 304 دولارات، وإجمالي الفائدة قرابة 952 دولارًا، والتكلفة الكلية حوالي 11,252 دولارًا. وبما أن رسوم الـ300 دولار تقلّص أموالك القابلة للاستخدام، يرتفع معدل APR إلى نحو 7.1% — أي أعلى بوضوح من السعر المعلن البالغ 6%.
تفسير نتيجة معدل الفائدة السنوي (APR)
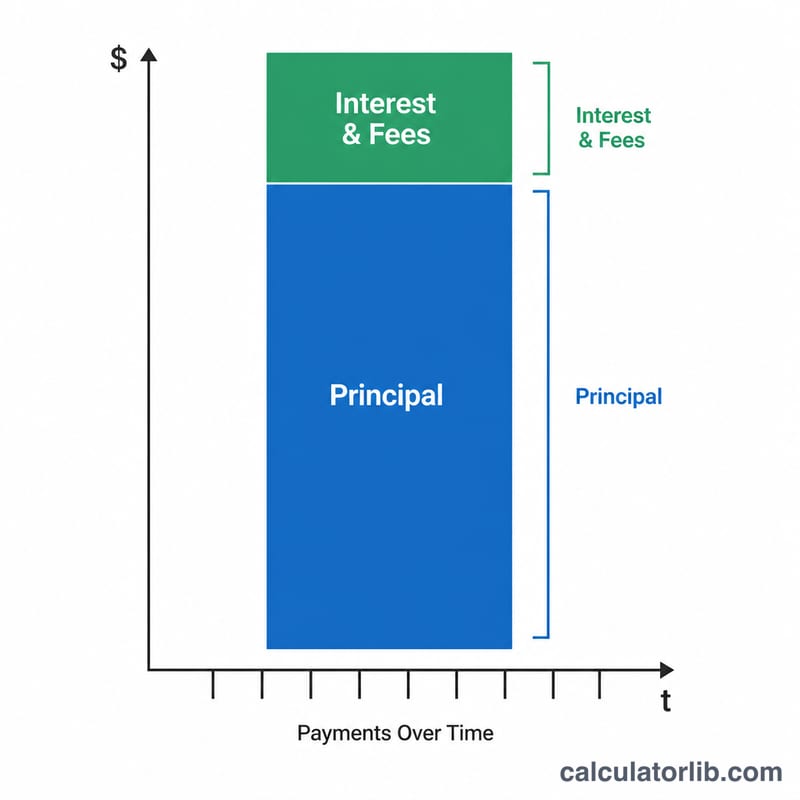
معدل الفائدة السنوي يعبّر عن التكلفة الإجمالية للاقتراض كنسبة مئوية سنوية واحدة. على عكس معدل الفائدة الاسمي، الذي يُطبّق فقط على رأس المال المتبقي، فإن معدل الفائدة السنوي يأخذ في الاعتبار أيضاً الرسوم المالية الإلزامية مثل رسوم الإنشاء والنقاط والتكاليف الأخرى للمُقرض. إنه يجيب على السؤال: "بالنظر إلى كل شيء يجب أن أدفعه للحصول على هذا القرض وخدمته، ما هو معدل السنة المعادل؟"
لماذا يتجاوز معدل الفائدة السنوي عادة المعدل الاسمي. عندما يتم فرض رسوم، فإنك تتلقى فعلياً أموالاً أقل من المبلغ الاسمي للقرض (أو تدين برسوم بالإضافة إليه)، لكن مدفوعاتك لا تزال تُحسب من الرصيد الكامل. حل إيجاد المعدل الذي يجعل القيمة الحالية لجميع المدفوعات مساوية للمبلغ الفعلي الممول ينتج عنه رقم أعلى من المعدل المُعلن. مع عدم وجود رسوم ومطابقة تكرارات المركبة والدفع، يساوي معدل الفائدة السنوي المعدل الاسمي.
يُمكّن معدل الفائدة السنوي المقارنة العادلة فقط عندما تتطابق الشروط. معدل الفائدة السنوي مصمم للمقارنة بين الخيارات المتماثلة، لكن المقارنة صحيحة فقط عندما تشترك القروض في نفس مدة الفترة وهيكل الدفع. القرض الأقصر يركز الرسوم الثابتة في عدد أقل من المدفوعات، مما يرفع معدل الفائدة السنوي حتى لو كنت قد تدفع فائدة إجمالية أقل. قارن دائماً معدلات الفائدة السنوية جنباً إلى جنب مع مدة القرض والفائدة الإجمالية المدفوعة والتكلفة الإجمالية للقرض.
معدل الفائدة السنوي مقابل العائد السنوي (APY). معدل الفائدة السنوي هو تكلفة اقتراض، والذي يتم نقله عادة وفقاً لاتفاقيات قانون الحقيقة في الإقراض الأمريكية كمعدل سنوي بسيط (غير مركب). العائد السنوي (APY) بدلاً من ذلك يقيس العائد الفعلي على المدخرات بعد المركبة خلال السنة. بالنسبة لنفس المعدل الدوري، فإن العائد السنوي أكبر من أو يساوي معدل السنة البسيطة المقابل لأنه يعكس الفائدة المحققة على الفائدة. إذا كنت تريد تحويل معدل الاقتراض إلى ما يعادله المركب، فإن تحويل معدل الفائدة السنوي إلى العائد السنوي يُظهر الرقم الفعلي السنوي.
المصطلحات الرئيسية المعرّفة
- معدل الفائدة السنوي (APR)
- التكلفة السنوية الإجمالية للاقتراض معبر عنها كنسبة مئوية، تشمل معدل الفائدة بالإضافة إلى الرسوم المالية الإلزامية مثل الرسوم والنقاط. يسمح للمقترضين بمقارنة القروض على أساس مشترك.
- معدل الفائدة الاسمي (المُعلن)
- المعدل الأساسي الذي يقتبسه المُقرض، ويُطبق على رأس المال المتبقي. يستبعد الرسوم، لذلك فهو يقلل من التكلفة الحقيقية للقرض الذي يحمل رسوماً.
- المعدل الفعلي
- المعدل الذي يأخذ في الاعتبار تأثير المركبة خلال السنة. بالنسبة لمعدل دوري معين، المعدل السنوي الفعلي يساوي \((1 + r/n)^{n} - 1\)، حيث \(r\) هو معدل الفائدة السنوي الاسمي و \(n\) هو عدد فترات المركبة في السنة.
- تكرار المركبة
- عدد المرات التي تُضاف فيها الفائدة المستحقة إلى الرصيد (على سبيل المثال، شهري، يومي). المركبة الأكثر تكراراً تنتج معدل فعلي أعلى لنفس معدل الفائدة الاسمي.
- تكرار الدفع
- عدد المرات التي يقوم فيها المقترض بالمدفوعات المجدولة (على سبيل المثال، شهري، كل أسبوعين، أسبوعي). يحدد عدد المدفوعات \(N\) وحجم كل دفعة.
- رأس المال
- مبلغ المال المقترض، قبل الفائدة والرسوم. تقلل كل دفعة مطفأة من رأس المال بالجزء الذي لم تستهلكه الفائدة.
- رسم الإنشاء
- رسم يفرضه المُقرض لمعالجة والتحقق من صحة قرض جديد، غالباً ما تكون نسبة مئوية من مبلغ القرض. لأنها تكلفة اقتراض، يتم تضمينها في معدل الفائدة السنوي.
- إطفاء الدين
- عملية سداد القرض من خلال الدفعات المنتظمة المتساوية، حيث تغطي كل دفعة الفائدة المستحقة أولاً والباقي يقلل من رأس المال حتى يصل الرصيد إلى الصفر.
- العائد السنوي (APY)
- معدل العائد السنوي الفعلي على الودائع أو الاستثمارات، مع الأخذ في الاعتبار المركبة. إنه نظير معدل الفائدة السنوي على جانب المدخرات وهو دائماً أكبر من أو يساوي معدل الفائدة الاسمي المقابل عندما تكون الفائدة مركبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل معدل APR هو نفسه سعر الفائدة؟ لا. سعر الفائدة يتجاهل الرسوم، أما معدل APR فيشملها، لذا يكون دائمًا مساويًا للسعر الاسمي أو أعلى منه.
لماذا يهم تكرار التركيب؟ كلما زاد تكرار التركيب ارتفع السعر الفعلي قليلًا، ما يزيد قيمة قسطك وإجمالي الفائدة.
هل هذا المعدل إفصاح قانوني؟ لا. إنه تقدير لأغراض المقارنة فقط. وتختلف الأعراف من بلد إلى آخر، لذا راجع الإفصاح الرسمي لمعدل APR لدى المُقرض قبل التوقيع.