À quoi sert le calculateur de TAEG
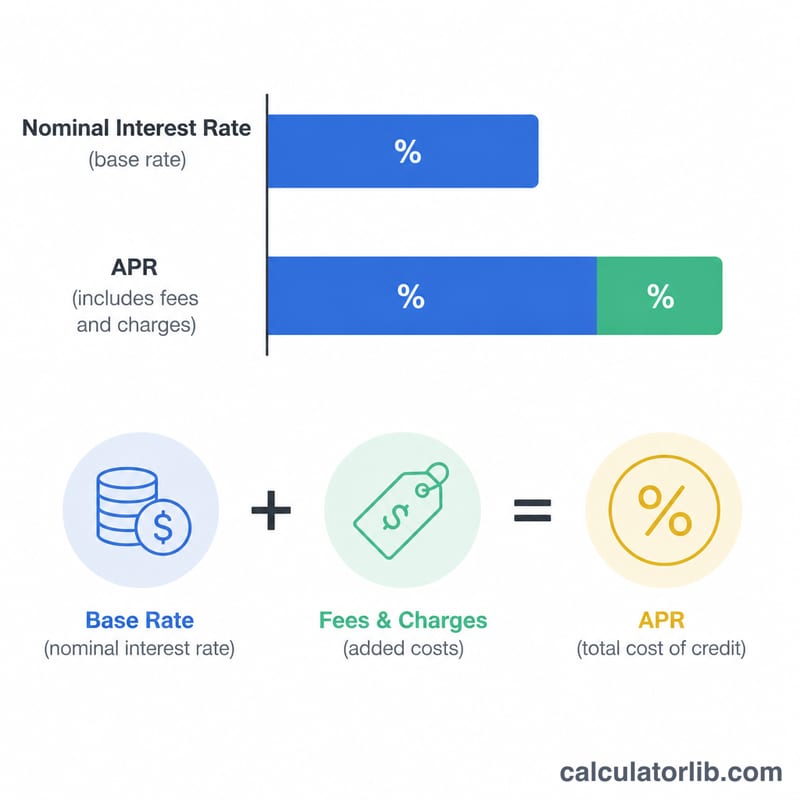
Cet outil estime le taux annuel effectif global (TAEG) d'un prêt, c'est-à-dire le véritable coût annuel d'un emprunt une fois les frais initiaux intégrés au taux d'intérêt. Là où le taux nominal ne reflète que le coût de l'argent emprunté, le TAEG tient également compte des frais : il offre ainsi une base bien plus juste pour comparer plusieurs offres de crédit. Le calculateur affiche aussi votre échéance, le total des intérêts et le coût total. À noter : les montants sont exprimés en dollars ($) dans nos exemples, mais la méthode de calcul reste la même quelle que soit la devise ; selon les pays, le mode de calcul réglementaire du TAEG peut différer légèrement (le TAEG européen et l'APR américain n'utilisent pas exactement les mêmes conventions).
Les données à renseigner
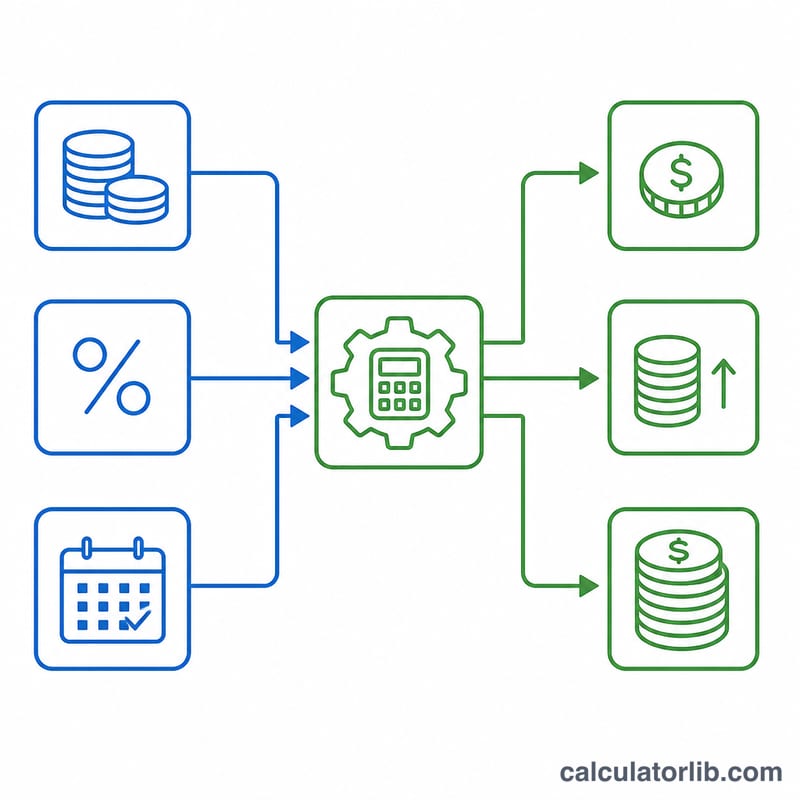
- Montant du prêt ($) – le capital que vous souhaitez emprunter.
- Taux d'intérêt (%) – le taux nominal annuel proposé par le prêteur.
- Durée du prêt (mois) – la période de remboursement.
- Frais supplémentaires ($) – frais de dossier ou de mise en place qui réduisent concrètement la somme réellement reçue.
- Fréquence de capitalisation – annuelle, semestrielle, trimestrielle, mensuelle ou quotidienne.
- Périodicité des paiements – la fréquence de vos versements (mensuelle, bimensuelle, hebdomadaire, etc.).
Méthode de calcul
Le calculateur convertit d'abord le taux nominal en un taux effectif par période aligné sur votre calendrier de remboursement, puis détermine l'échéance constante à l'aide de la formule d'amortissement classique :
échéance = P × i × (1 + i)N ÷ [(1 + i)N − 1]
où P est le montant du prêt, i le taux effectif par échéance et N le nombre de versements. Pour obtenir le TAEG, il recherche le taux qui rend la valeur actuelle de tous les paiements égale au montant net reçu (le capital diminué des frais), grâce à une résolution itérative par la méthode de Newton. Comme les frais sont déduits de la somme que vous percevez réellement, le TAEG ressort plus élevé que le taux affiché.
Exemple chiffré
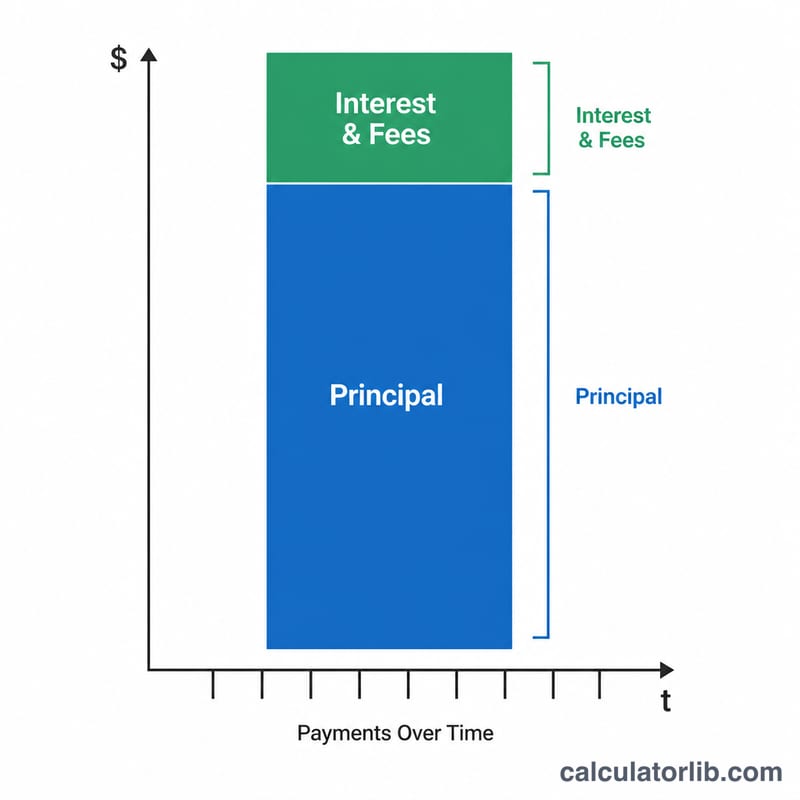
Empruntez 10 000 $ à 6 % sur 36 mois, avec capitalisation mensuelle, paiements mensuels et 300 $ de frais. L'échéance s'élève à environ 304 $, le total des intérêts à environ 952 $ et le coût total à environ 11 252 $. Comme les 300 $ de frais réduisent les fonds réellement disponibles, le TAEG grimpe à près de 7,1 %, soit nettement au-dessus du taux affiché de 6 %.
Interpréter votre résultat APR
L'APR exprime le coût total d'un emprunt sous la forme d'un pourcentage annualisé unique. Contrairement au taux d'intérêt nominal, qui s'applique uniquement au capital impayé, l'APR tient également compte des frais obligatoires tels que les frais de mise en place, les points et autres frais de prêteur. Elle répond à la question : « Compte tenu de tout ce que je dois payer pour obtenir et assurer ce prêt, quel est le taux annuel équivalent ? »
Pourquoi l'APR dépasse généralement le taux nominal. Lorsque des frais sont facturés, vous recevez effectivement moins de liquidités que le montant nominal du prêt (ou vous devez les frais en plus), mais vos paiements sont toujours calculés sur le solde complet. La résolution du taux qui rend la valeur actuelle de tous les paiements égale au montant réellement financé produit un nombre supérieur au taux indiqué. Avec zéro frais et des fréquences de capitalisation et de paiement correspondantes, l'APR égale le taux nominal.
L'APR ne permet une comparaison équitable que lorsque les conditions correspondent. L'APR est conçue pour une comparaison de pommes à pommes, mais la comparaison n'est valide que lorsque les prêts ont la même durée et la même structure de paiement. Un prêt plus court concentre les frais fixes en moins de paiements, gonflant l'APR même si vous pourriez payer moins d'intérêts au total. Comparez toujours les APR aux côtés de la durée du prêt, des intérêts totaux payés et du coût total du prêt.
APR versus APY. L'APR est un coût d'emprunt qui, selon les conventions américaines de la Vérité dans les prêts, est généralement cité comme un taux annuel simple (non capitalisé). L'APY (rendement annuel en pourcentage) mesure plutôt le rendement effectif sur l'épargne après capitalisation au cours de l'année. Pour le même taux périodique, l'APY est supérieur ou égal au taux annuel simple correspondant car il reflète les intérêts gagnés sur les intérêts. Si vous souhaitez convertir un taux d'emprunt en son équivalent capitalisé, une conversion APR en APY indique le chiffre annuel effectif.
Définition des termes clés
- APR (Taux annuel effectif global)
- Le coût annuel total d'un emprunt exprimé en pourcentage, incluant le taux d'intérêt plus les frais obligatoires tels que les frais et les points. Elle permet aux emprunteurs de comparer les prêts sur une base commune.
- Taux d'intérêt nominal (déclaré)
- Le taux de base cité par le prêteur, appliqué au capital impayé. Il exclut les frais, il sous-estime donc le coût réel d'un prêt assorti de charges.
- Taux effectif
- Le taux qui tient compte de l'effet de la capitalisation au cours de l'année. Pour un taux périodique donné, le taux annuel effectif est égal à \((1 + r/n)^{n} - 1\), où \(r\) est le taux annuel nominal et \(n\) est le nombre de périodes de capitalisation par an.
- Fréquence de capitalisation
- La fréquence à laquelle les intérêts courus sont ajoutés au solde (par exemple, mensuellement, quotidiennement). Une capitalisation plus fréquente produit un taux effectif plus élevé pour le même taux nominal.
- Fréquence de paiement
- La fréquence à laquelle l'emprunteur effectue les paiements prévus (par exemple, mensuellement, tous les deux mois, hebdomadairement). Elle détermine le nombre de paiements \(N\) et la taille de chaque versement.
- Principal
- Le montant d'argent emprunté, avant les intérêts et les frais. Chaque paiement amorti réduit le principal par la portion non consommée par les intérêts.
- Frais de mise en place
- Une charge prélevée par le prêteur pour le traitement et la souscription d'un nouveau prêt, souvent un pourcentage du montant du prêt. Parce que c'est un coût d'emprunt, il est inclus dans l'APR.
- Amortissement
- Le processus de remboursement d'un prêt par des paiements réguliers égaux, où chaque versement couvre d'abord les intérêts courus et le reste réduit le principal jusqu'à ce que le solde atteigne zéro.
- APY (Rendement annuel en pourcentage)
- Le taux de rendement annuel effectif sur un dépôt ou un investissement, en tenant compte de la capitalisation. C'est l'équivalent du côté épargne de l'APR et est toujours supérieur ou égal au taux nominal correspondant lorsque les intérêts se capitalisent.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Le TAEG et le taux d'intérêt, est-ce la même chose ? Non. Le taux d'intérêt ignore les frais ; le TAEG les inclut, il est donc toujours égal ou supérieur au taux nominal.
Pourquoi la fréquence de capitalisation a-t-elle une importance ? Une capitalisation plus fréquente augmente légèrement le taux effectif, ce qui alourdit votre échéance et le total des intérêts.
Ce TAEG a-t-il une valeur légale ? Non. Il s'agit d'une estimation destinée à la comparaison. Les conventions varient selon les pays : reportez-vous toujours au TAEG officiel communiqué par votre prêteur avant de signer.