O que a Calculadora de APR faz
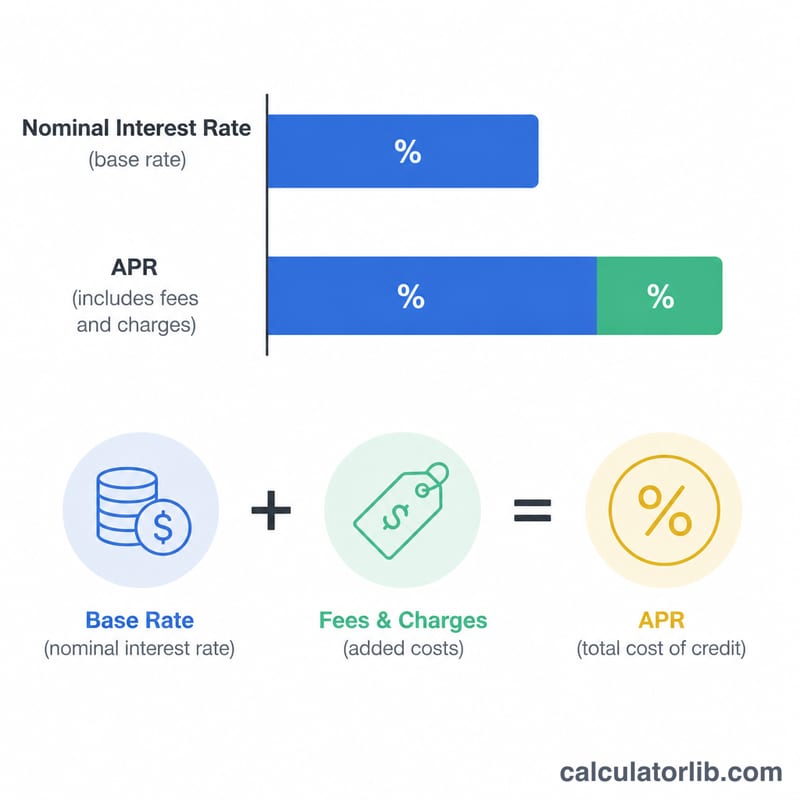
Esta calculadora estima a taxa percentual anual (APR, na sigla em inglês) de um empréstimo — o custo anual real do crédito depois que as tarifas iniciais são incorporadas à taxa de juros. Enquanto a taxa de juros informada reflete apenas o custo do dinheiro emprestado, a APR também considera as tarifas, oferecendo uma forma mais justa de comparar propostas de empréstimo. A ferramenta também retorna o valor da sua parcela, o total de juros e o custo total.
Os dados que você informa
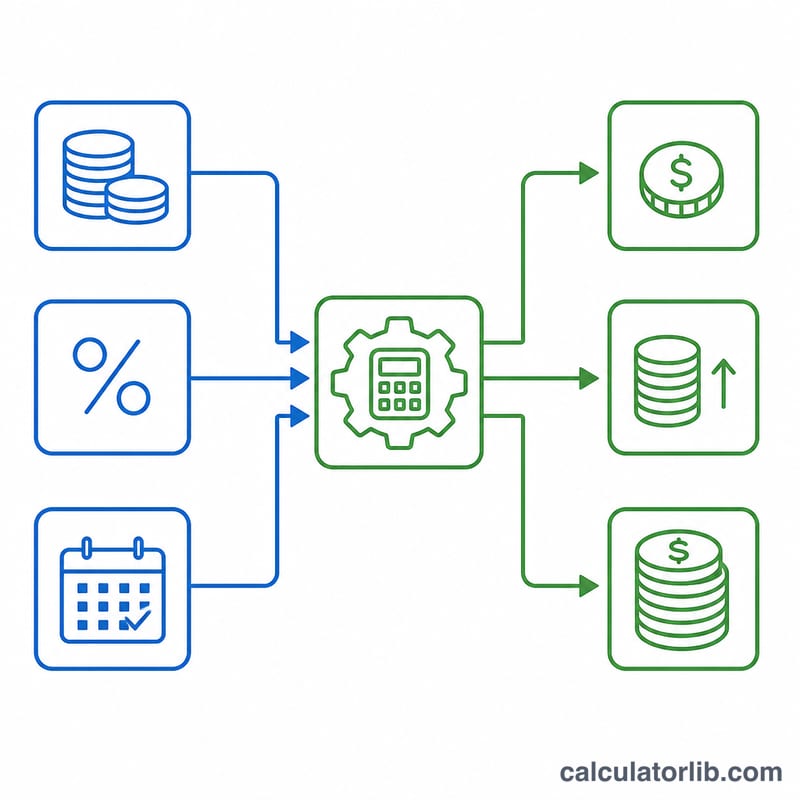
- Valor do empréstimo ($) – o principal que você pretende tomar emprestado.
- Taxa de juros (%) – a taxa anual nominal informada pelo credor.
- Prazo do empréstimo (meses) – o período em que você pagará.
- Tarifas adicionais ($) – tarifas de originação ou de processamento que, na prática, reduzem o dinheiro que você recebe.
- Frequência de capitalização – anual, semestral, trimestral, mensal ou diária.
- Frequência de pagamento – com que frequência você paga (por exemplo, mensal, quinzenal, semanal).
Como o cálculo é feito
Primeiro, a calculadora converte a taxa nominal em uma taxa efetiva por período, compatível com o seu cronograma de pagamentos, e depois calcula a parcela constante usando a fórmula padrão de amortização:
payment = P × i × (1 + i)N ÷ [(1 + i)N − 1]
em que P é o valor do empréstimo, i é a taxa efetiva por pagamento e N é o número de pagamentos. Para encontrar a APR, a calculadora resolve a taxa que torna o valor presente de todos os pagamentos igual ao valor líquido recebido (valor do empréstimo menos as tarifas), usando uma busca iterativa pelo método de Newton. Como as tarifas são descontadas do que você realmente recebe, a APR resulta mais alta que a taxa informada.
Exemplo prático
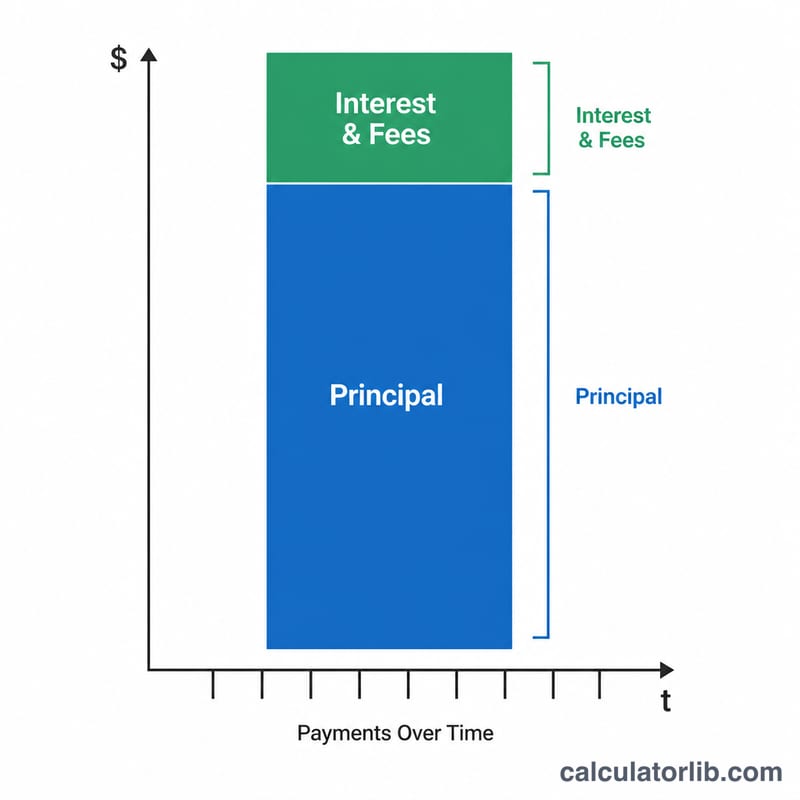
Tome emprestado $10.000 a 6% em 36 meses, com capitalização mensal e pagamentos mensais, com $300 em tarifas. A parcela mensal é de cerca de $304, o total de juros é de aproximadamente $952 e o custo total é de cerca de $11.252. Como a tarifa de $300 reduz o dinheiro realmente disponível, a APR sobe para aproximadamente 7,1% — claramente acima da taxa de 6% anunciada.
Como interpretar o resultado da APR
A APR expressa o custo total do crédito como um único percentual anualizado. Ao contrário da taxa de juros nominal, que incide apenas sobre o saldo devedor do principal, a APR também leva em conta encargos financeiros obrigatórios, como tarifas de originação, pontos e outros custos do credor. Ela responde à pergunta: "Considerando tudo o que preciso pagar para obter e manter este empréstimo, qual é a taxa anual equivalente?"
Por que a APR costuma ser maior que a taxa nominal. Quando há cobrança de tarifas, você na prática recebe menos dinheiro do que o valor de face do empréstimo (ou deve as tarifas além dele), mas suas parcelas continuam sendo calculadas sobre o saldo total. Resolver a taxa que torna o valor presente de todos os pagamentos igual ao valor efetivamente financiado produz um número maior que a taxa informada. Sem tarifas e com frequências de capitalização e de pagamento iguais, a APR é igual à taxa nominal.
A APR só permite uma comparação justa quando as condições são equivalentes. A APR foi concebida para comparar propostas em pé de igualdade, mas a comparação só é válida quando os empréstimos têm o mesmo prazo e a mesma estrutura de pagamento. Um empréstimo mais curto concentra tarifas fixas em menos parcelas, inflando a APR, embora você possa pagar menos juros no total. Compare sempre as APRs junto com o prazo, o total de juros pagos e o custo total do empréstimo.
APR versus APY. A APR é um custo de crédito que, pelas convenções da lei americana Truth in Lending, costuma ser informada como uma taxa anual simples (sem capitalização). Já o APY (rendimento percentual anual) mede o retorno efetivo de uma poupança após a capitalização ao longo do ano. Para a mesma taxa periódica, o APY é maior ou igual à taxa anual simples correspondente, pois reflete juros sobre juros. Se quiser converter uma taxa de crédito em seu equivalente capitalizado, uma conversão de APR para APY mostra o valor anual efetivo.
Principais termos definidos
- APR (taxa percentual anual)
- O custo anual total do crédito expresso em percentual, incluindo a taxa de juros mais encargos financeiros obrigatórios, como tarifas e pontos. Permite que os tomadores comparem empréstimos em uma base comum.
- Taxa de juros nominal (informada)
- A taxa base informada pelo credor, aplicada ao saldo devedor do principal. Ela exclui as tarifas, portanto subestima o custo real de um empréstimo que tenha cobranças.
- Taxa efetiva
- A taxa que considera o efeito da capitalização ao longo do ano. Para uma dada taxa periódica, a taxa anual efetiva é igual a \((1 + r/n)^{n} - 1\), em que \(r\) é a taxa anual nominal e \(n\) é o número de períodos de capitalização por ano.
- Frequência de capitalização
- Com que frequência os juros acumulados são somados ao saldo (por exemplo, mensal, diária). Uma capitalização mais frequente produz uma taxa efetiva maior para a mesma taxa nominal.
- Frequência de pagamento
- Com que frequência o tomador faz os pagamentos programados (por exemplo, mensal, quinzenal, semanal). Ela determina o número de pagamentos \(N\) e o valor de cada parcela.
- Principal
- O valor emprestado, antes dos juros e das tarifas. Cada parcela amortizada reduz o principal na parte que não é consumida pelos juros.
- Tarifa de originação
- Uma cobrança feita pelo credor pelo processamento e pela análise de um novo empréstimo, geralmente um percentual do valor emprestado. Por ser um custo do crédito, ela é incluída na APR.
- Amortização
- O processo de quitar um empréstimo por meio de pagamentos regulares iguais, em que cada parcela cobre primeiro os juros acumulados e o restante reduz o principal até o saldo chegar a zero.
- APY (rendimento percentual anual)
- A taxa de retorno anual efetiva de um depósito ou investimento, considerando a capitalização. É o equivalente da APR do lado da poupança e é sempre maior ou igual à taxa nominal correspondente quando os juros são capitalizados.
Perguntas frequentes
APR é a mesma coisa que taxa de juros? Não. A taxa de juros ignora as tarifas; a APR as inclui, por isso é sempre igual ou maior que a taxa nominal.
Por que a frequência de capitalização importa? Uma capitalização mais frequente eleva um pouco a taxa efetiva, aumentando a parcela e o total de juros.
Esta APR é uma divulgação legal? Não. É uma estimativa para fins de comparação. As convenções variam de país para país, portanto confira a divulgação oficial da APR do seu credor antes de assinar.