O que é a APR?
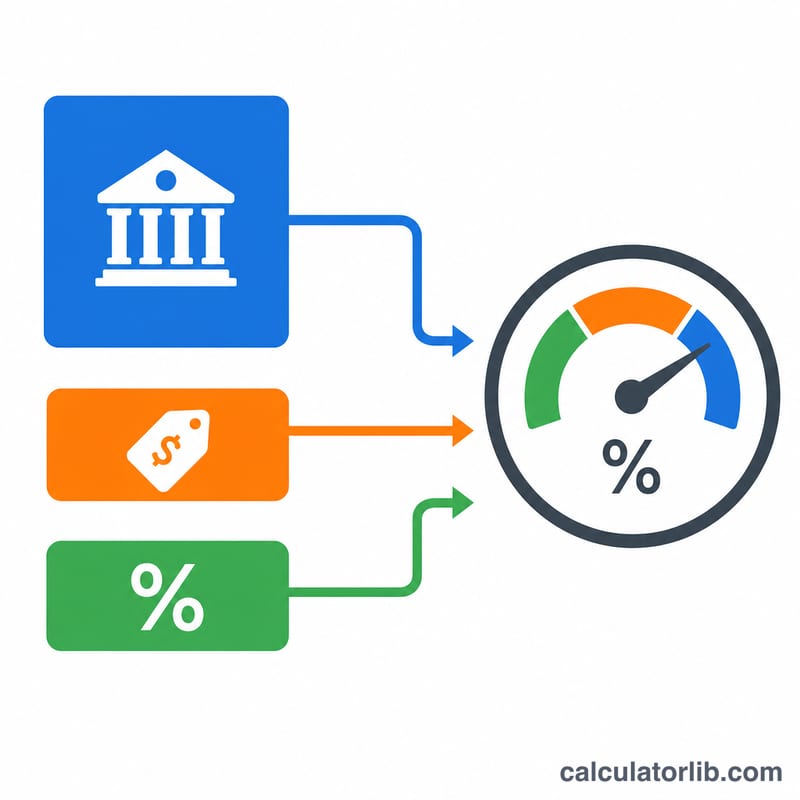
A Taxa Percentual Anual (APR, do inglês Annual Percentage Rate) é um único valor anual que reflete o custo real de um empréstimo. Diferente da taxa de juros divulgada, a APR também considera as tarifas cobradas antecipadamente, como taxas de originação, taxas de processamento e pontos. Como combina juros e tarifas, a APR permite comparar empréstimos em pé de igualdade, mesmo quando uma instituição anuncia uma taxa baixa, mas acrescenta tarifas altas.
Como usar esta calculadora
Informe o valor do empréstimo (principal), a taxa de juros anual contratada, o prazo do empréstimo em anos e o total de tarifas antecipadas. A calculadora estima o total de juros ao longo do empréstimo, soma as tarifas para obter o encargo financeiro total e expressa esse encargo como um percentual anualizado do principal.
Observação: esta ferramenta usa um modelo simplificado de juros embutidos (add-on), que distribui o custo igualmente ao longo do prazo. É ótima para comparações rápidas, mas não é a APR atuarial exata exigida pelos reguladores para empréstimos amortizáveis, cujo cálculo resolve a taxa de forma iterativa.
A fórmula explicada
APR ≈ [(Tarifas + Total de juros) / Principal] / Prazo × 100. Primeiro calculamos o total de juros como \(\text{Principal} \times \text{Taxa} \times \text{Prazo}\). Somamos as tarifas, dividimos pelo principal para obter a razão do custo total, depois dividimos pelo número de anos e multiplicamos por 100 para anualizar em forma de percentual.
$$\text{APR} = \frac{\text{Taxas} + \text{Empréstimo} \times \frac{\text{Taxa}}{100} \times \text{Prazo}}{\text{Empréstimo} \times \text{Prazo}} \times 100$$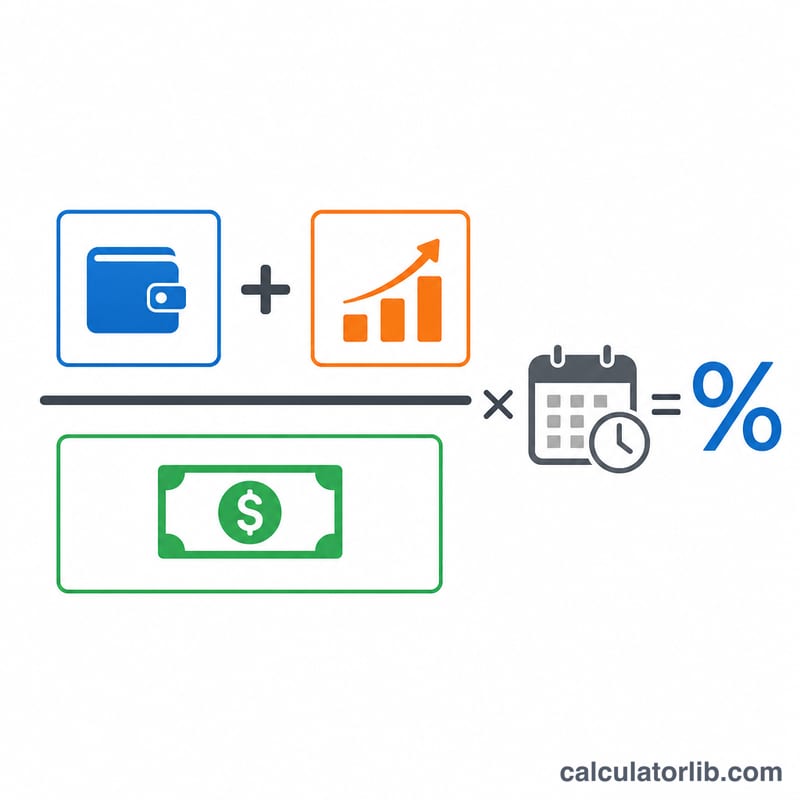
Exemplo prático
Você toma emprestado $10.000 a 8% por 5 anos, com $300 em tarifas. Total de juros = \(10\,000 \times 0{,}08 \times 5 = \$4\,000\). Somando a tarifa de $300, o encargo financeiro é de $4.300. Dividindo pelo principal: \(4\,300 / 10\,000 = 0{,}43\). Dividindo por 5 anos e multiplicando por 100, obtém-se uma APR estimada de 8,6% — maior que a taxa contratada de 8% por causa das tarifas.
$$\text{APR} = \frac{300 + 10\,000 \times \frac{8}{100} \times 5}{10\,000 \times 5} \times 100 = 8{,}6\%$$Como interpretar o resultado da APR
O resultado da APR normalmente será maior que a taxa de juros contratada (nominal). Essa diferença existe porque a APR considera as tarifas antecipadas — taxas de originação, pontos e custos semelhantes — que a taxa contratada ignora. Se não houvesse nenhuma tarifa, esta APR simplificada seria igual à taxa contratada.
O tamanho da diferença é o principal sinal:
- Diferença pequena entre APR e taxa (uma fração de ponto percentual): custos antecipados baixos, ou tarifas diluídas em um prazo longo.
- Diferença grande entre APR e taxa (um ponto percentual ou mais): tarifas antecipadas altas em relação ao valor emprestado, ou um prazo curto que concentra essas tarifas em menos anos.
Como a APR incorpora as tarifas ao valor anual, ela é uma base mais honesta para comparar duas propostas de empréstimo do que apenas a taxa divulgada — um empréstimo com taxa contratada menor, mas tarifas altas, pode ter APR maior do que um empréstimo com taxa contratada maior e sem tarifas.
Uma ressalva importante: esta calculadora usa um método add-on simplificado, que presume que todo o principal permanece em aberto durante todo o prazo. Em um empréstimo pago ao longo do tempo (amortizável), o saldo devedor médio é menor; por isso, a APR atuarial regulamentada, exigida pelas regras de transparência no crédito (truth-in-lending), é calculada de outra forma e geralmente difere — e com frequência é maior — desta estimativa add-on. Use este resultado como ferramenta de comparação e triagem rápida, não como a APR oficial que uma instituição deve divulgar.
Esta é uma informação educacional geral, não uma orientação financeira personalizada. Consulte os documentos oficiais de divulgação da instituição e um profissional qualificado antes de tomar decisões de empréstimo.
Termos e definições
- APR (Taxa Percentual Anual)
- O custo anual do empréstimo expresso em percentual, combinando juros e certas tarifas em um único número comparável. Foi criada para facilitar a comparação de empréstimos em relação à taxa contratada isolada.
- Taxa de juros nominal / contratada
- A taxa de juros divulgada no empréstimo, aplicada ao principal. Ela exclui as tarifas e, por isso, subestima o custo real do crédito sempre que há cobrança de tarifas.
- Principal
- O valor efetivamente emprestado — o saldo do empréstimo sobre o qual incidem juros, antes de somar as tarifas.
- Prazo do empréstimo
- O período em que o empréstimo é pago, normalmente expresso em anos (ou meses). Um prazo menor concentra tarifas fixas em menos períodos, aumentando a APR.
- Taxa de originação
- Cobrança única feita pela instituição para processar e estruturar o empréstimo, muitas vezes um percentual do principal. É um componente comum das tarifas incluídas na APR.
- Pontos
- Tarifas antecipadas pagas à instituição, cada uma geralmente equivalente a 1% do valor do empréstimo, muitas vezes pagas para obter uma taxa de juros menor. Os pontos fazem parte do encargo financeiro e aumentam a APR.
- Encargo financeiro
- O custo total do crédito em dinheiro, incluindo juros mais a maioria das tarifas, ao longo do empréstimo. A APR é, essencialmente, esse encargo reexpresso como percentual anualizado.
- APR add-on vs. APR atuarial
- O método add-on (usado por esta calculadora) presume que todo o principal permanece em aberto durante todo o prazo e simplesmente distribui o total de juros mais tarifas ao longo do empréstimo — uma estimativa rápida. A APR atuarial, exigida pelas normas de transparência no crédito (truth-in-lending), reflete o saldo decrescente de um empréstimo amortizável e é calculada resolvendo a taxa que iguala as parcelas ao valor líquido recebido; os dois valores geralmente diferem.
Perguntas frequentes
Por que a APR é maior que a taxa de juros? Porque a APR incorpora as tarifas ao custo; assim, qualquer cobrança antecipada eleva a APR acima da taxa nominal.
Esta é a APR exata que as instituições informam? Não. A APR regulamentada para empréstimos amortizáveis é obtida resolvendo a taxa que iguala as parcelas ao valor líquido do empréstimo. Esta versão add-on simplificada serve para estimativas e comparações rápidas.
O que conta como tarifa? Taxas de originação, pontos, cobranças de processamento ou administrativas pagas na contratação — em geral, qualquer custo obrigatório além dos juros propriamente ditos.