O que é a Calculadora de Imposto sobre Herança do Reino Unido?
Esta calculadora se aplica ao Reino Unido. O Inheritance Tax (IHT), o imposto sobre herança britânico, incide sobre o patrimônio (imóveis, dinheiro e bens) de uma pessoa falecida. Esta ferramenta estima o IHT devido usando a alíquota padrão de 40% e as faixas isentas em vigor no ano fiscal 2026/27. Serve apenas como orientação e não considera todos os benefícios, isenções ou estruturas de trusts — procure sempre orientação profissional para o planejamento sucessório.
Como usar
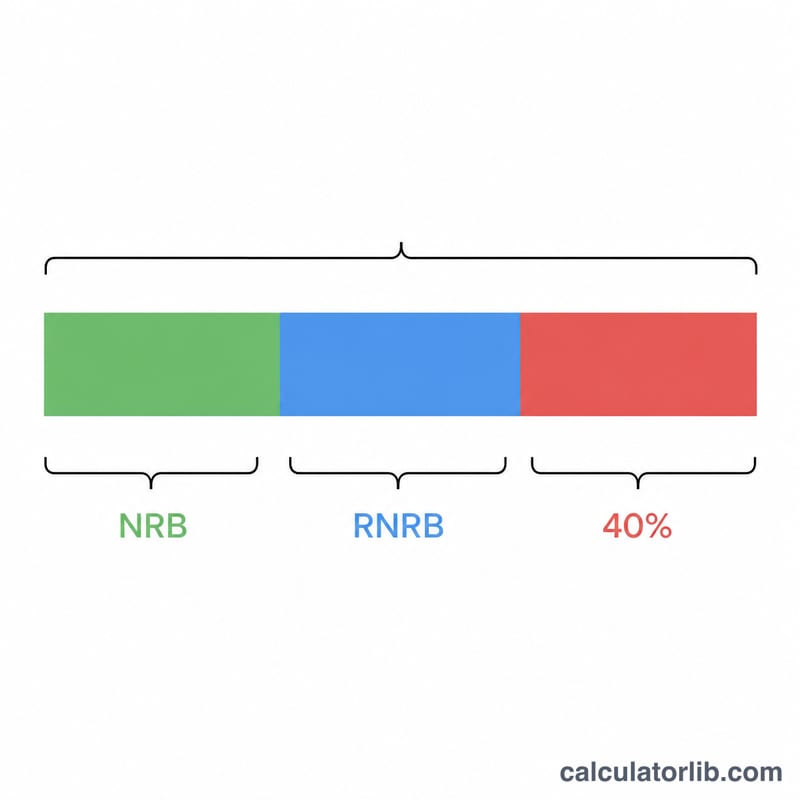
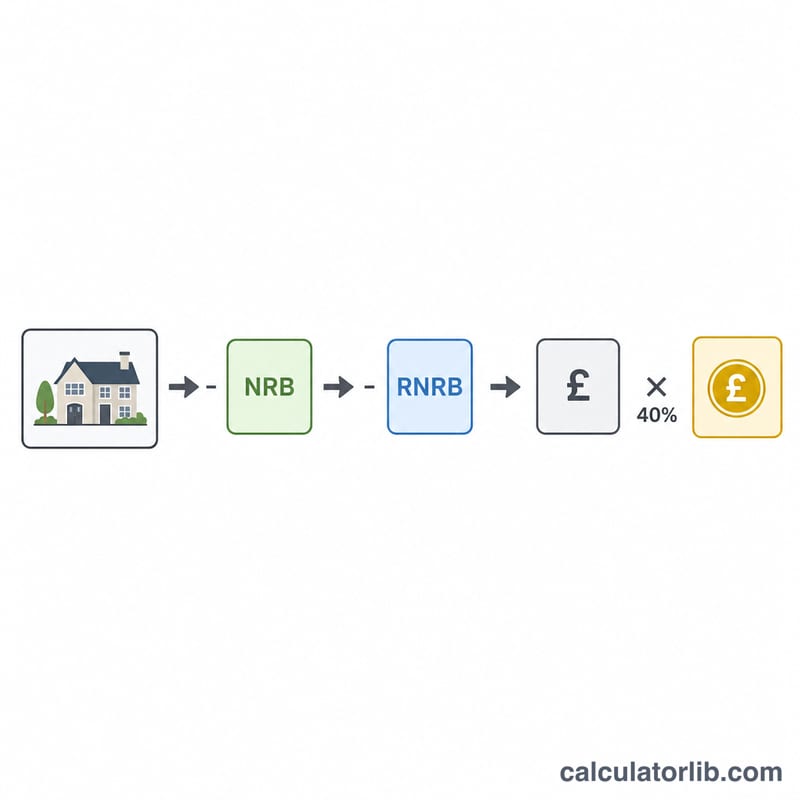
Informe o valor total do patrimônio, a nil-rate band (faixa isenta) de £325.000 por padrão, a residence nil-rate band (faixa isenta para residência) de até £175.000 se um imóvel for deixado para descendentes diretos, e a alíquota do IHT (40% padrão, ou 36% quando 10%+ do patrimônio líquido é deixado para instituições de caridade). A calculadora subtrai as faixas isentas combinadas, aplica a alíquota ao restante e mostra o imposto devido e o patrimônio líquido.
A fórmula explicada
O valor tributável é o valor do patrimônio menos as faixas isentas combinadas, limitado a zero para que um patrimônio pequeno nunca resulte em valor negativo: taxable = max(0, estate − NRB − RNRB). O imposto é então IHT = taxable × rate%.
$$\text{IHT} = \max\!\left(0,\; \text{Espólio} - \text{NRB} - \text{RNRB}\right) \times \frac{\text{Taxa (\%)}}{100}$$
Casais casados e parceiros civis podem transferir qualquer faixa isenta não utilizada, na prática dobrando as faixas — informe o valor combinado nesse caso.
Exemplo prático
Um patrimônio de £800.000 com nil-rate band de £325.000 e residence nil-rate band de £175.000 tem uma faixa isenta combinada de £500.000. O patrimônio tributável é \(£800\,000 - £500\,000 = £300\,000\). A 40%, o IHT é
$$£300\,000 \times 0{,}40 = £120\,000$$
deixando um patrimônio líquido de £680.000.
Perguntas frequentes
Há imposto abaixo da faixa isenta? Não — patrimônios com valor inferior às nil-rate bands combinadas não pagam IHT, e esta calculadora retorna £0.
Quando a alíquota de 36% se aplica? Se você deixar pelo menos 10% do patrimônio líquido para instituições de caridade, a alíquota sobre o restante pode cair para 36%; informe 36 no campo de alíquota.
A faixa de residência pode ser reduzida? Sim. Em um patrimônio acima de £2 milhões, a RNRB cai £1 a cada £2 acima de £2.000.000 (IHTA 1984, seção 8D(5)), então uma faixa de £175.000 desaparece por completo em £2.350.000. A calculadora aplica essa redução para você: informe a faixa inteira, incluindo a parte transferida de um cônjuge ou parceiro civil falecido, e o resultado mostra a faixa que sobra após a redução.